画期的な生物学研究だけではもはやビジネスを構築するには不十分だ。ある企業は30億ドル以上の企業価値に達したが、製造上の制約や商業的な挫折によって倒産に追い込まれた。
AIは既存工場の経済性を変革しつつあり、例えばあるバイオ医薬品工場では、新製品導入までの時間を42%短縮しながら、生産量を40%以上増加させた。
中国の公式データによると、世界の生物発酵生産量の70%以上を中国が占めており、その優位性は補助金だけによるものではない。
バイオイノベーションは何十年にもわたり、発見に関する問題を解決してきたが、今日、最も重要な課題の多くは産業化に根ざしている。
食品、化学品、素材、医療、燃料など、あらゆる分野の企業が同じ教訓を学んでいる。それは、科学的なブレークスルーだけでは産業競争力は生まれないということだ。成功の鍵は、生物由来製品を商業規模で経済的に製造できるかどうかにかかっている。
スケールアップは根本的に非線形である。実験室規模のバイオリアクターでは良好な性能を発揮するプロセスも、工業規模になると経済的に成り立たなくなったり、技術的に不安定になったりすることが多い。収率は低下し、下流工程の精製コストは上昇し、生物系では従来の製造方法では見られない変動が生じる。
生物学のボトルネックはもはや実験室ではない
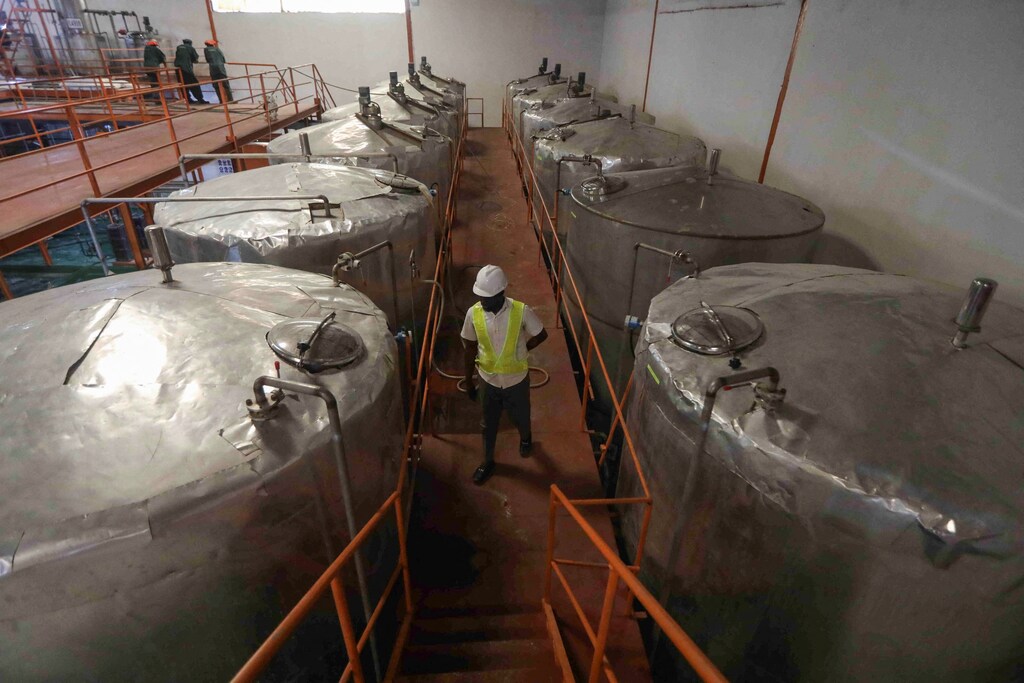
バイオテクノロジー企業が構築できるものと、既存企業が既に所有しているものとの間のギャップが、この点をよく示している。例えば、エブリ・カンパニーは酵母を遺伝子操作して卵タンパク質を生産している。エブリ・カンパニーは自社で商業生産能力を構築しようとするのではなく、 BioBrewと提携ABインベブのベンチャー部門が設立した発酵部門は、50万リットルから100万リットルの規模で稼働する醸造設備を利用できるようになった。これは1世紀にわたるビール製造で蓄積された量であり、ベンチャーキャピタルが出資する企業が資金を調達できる規模をはるかに超える。その技術はエヴリーのものだったが、タンクはそうではなかった。
反事実も同様に参考になる。Zymergenは2021年4月に、その生物工学プラットフォームの強みを背景に30億ドルを超える評価額で上場したが、その目論見書には 率直に言って「当社には商業規模の製造能力がありません。」結局、契約製造業者は年末以降の供給を保証できませんでした。主力製品で顧客が技術的な問題に直面し、市場が予想よりも小さいことが判明したとき、同社には頼れる製造拠点がありませんでした。上場から4か月以内に、2021年の予想収益はゼロと発表し、 3億ドルで売却 翌年。生物学的には成功したが、製造基盤は存在しなかった。
ここから得られる教訓は、生物学がイノベーションを生み出す可能性はあるものの、その価値を誰が獲得するかは、製造能力によってますます左右されるようになるということだ。
AIはバイオ製造をどのように変えているのか
今日のAIと生物学に関する議論は、より優れたタンパク質の設計、より優れた菌株の作出、そして発見の加速に焦点を当てている。これらの進歩は重要だが、それだけで競争優位性を確立できるとは考えにくい。バイオ製造における次のフロンティアは、AIを活用して製造プロセスを改善することにある。
デジタルツイン、リアルタイムプロセス制御、予知保全、連続発酵、自動最適化といった技術により、生物学的生産はますます予測可能で再現性が高く、資金調達も容易になっている。
こうしたツールは既に稼働しており、関連する生産コスト、期間、排出量の削減を実現している。例えば、マサチューセッツ州デベンスにあるブリストル・マイヤーズ スクイブのバイオ医薬品および細胞療法施設では、 30のAIおよびデジタルアプリケーション 既存のプラントにこのシステムを導入し、施設が既に生成しているプロセスデータに基づいてモデルをトレーニングしました。その結果、新製品の導入期間を42%短縮し、製造量を40%以上増加させ、排出量を40%以上削減することができました。
サノフィは、製造ネットワーク全体にわたって生産および品質に関する意思決定に同様のシステムを導入しており、AI支援による逸脱管理によって是正までの時間が短縮されたと報告している。 軽微な製造上のずれは60%、 その間 在庫混乱の80% 今では、発生する前に予測できるようになっている。
一つの条件が最先端を定義する。関連する進歩のほぼすべてが自律的ではなく助言的なものにとどまっている。モデルは監視、予測、診断を行うが、 規制当局の承認を受けたバイオ製造プロセスは存在しない 今日では、デジタルツインが生産工程に直接介入できる技術が開発されている。しかし、これらの技術革新はどれも、地中に埋設された鉄鋼に取って代わるものではない。データ駆動型の最適化によって既存の発酵槽の生産性は向上するが、新たな発酵槽を出現させることはできないのだ。
最も価値のある製造データを生み出す企業や国、つまり単に最も多くの生物学的データを生み出す企業や国ではなく、最も強力な競争上の地位を確立する企業や国が最終的に勝利するだろう。
工業化が最も急速に進んでいる場所
中国はこの分野への多額の投資と強力かつ先見性のある政策立案から恩恵を受けている。しかし、あまり知られていない利点として、協調性が挙げられる。
世界経済フォーラムのバイオエコノミー・イニシアティブが発表予定の政策成熟度指数は、その点を数値で示している。7つの地域で評価された約1000のバイオエコノミー政策手段のうち、中国の評価対象手段のうち財政的インセンティブが占める割合は約18.5%で、これは調査対象国の中で最も低く、インドの38.4%の半分以下である。他のすべての国はバイオエコノミー政策の基盤を資金に据えているが、中国はそうではない。中国の基盤は、インフラと能力開発、規制手段、調整とガバナンス能力に重点が置かれており、これらはポートフォリオの約25%を占め、評価対象となった他のすべての地域の平均の約2倍となっている。
中国では、国家産業戦略、製造インフラ、AI技術、資金調達、商業化が一体となって進展している。生物学を産業プラットフォームにするべきかどうかを問うのではなく、中国は食品、化学、素材、健康といった分野において、いかに迅速に生物学を産業化できるかに焦点を当てている。
最近のある取り組みは、そのアプローチが実際に機能していることを示しています。2025年6月、中国の2つの省庁が プログラムを開始した バイオ製造のパイロットスケールプラットフォームを指定する。これは、実験室での検証から商業生産までの段階で、ほとんどのプロジェクトが失敗する段階である。国は施設を建設するのではなく、既に稼働しているパイロットプラントを認証し、オープンアクセスサービスを商業的に販売することを義務付け、許可の調整を行い、それらを利用する企業に保険適用範囲を拡大する。目標は2027年までに20以上のプラットフォームを指定することだったが、2025年12月に発表された最初のリストでは40以上が挙げられた。
他の経済圏はそれぞれ異なる出発点から対応している。米国は最先端科学、ベンチャーキャピタル、AIの分野で依然として主導的な地位を維持している。欧州は卓越した研究能力を保持しているものの、科学的リーダーシップを産業展開に結びつけるという課題に引き続き直面している。インドとブラジルは、原料の入手可能性、再生可能エネルギー、そして拡大する国内需要を背景に、競争力のある地位を構築している。
ここでの教訓は、国がどれだけの支出をするかではなく、その支出がどの制約に対処するためのものかということだ。許可、土地、環境承認、そして引き取りといった業務が連携しない4つの省庁に分散しているために規模拡大が阻害されている場合、いかなる補助金もその問題を解決しない。発酵能力を整備することなくバイオベース原料の使用を義務付ける政府は、供給手段を持たない需要を法律で定めているに過ぎない。
国内バイオ製造能力をめぐる競争は、科学的なリーダーシップだけで決まるものではない。ますます、産業能力によって左右されるようになっている。




