新しいメディアコンテンツの世界的な価値は、毎年、数千億ドル規模に上るとみられます。
この支出の伸びは企業の収益の伸びを大きく上回ってきました。これは一見矛盾しており、持続可能ではない状況です。
世界経済フォーラムとアクセンチュアによる新しいレポートは、この分野の変革を理解するための枠組みを提示しています。
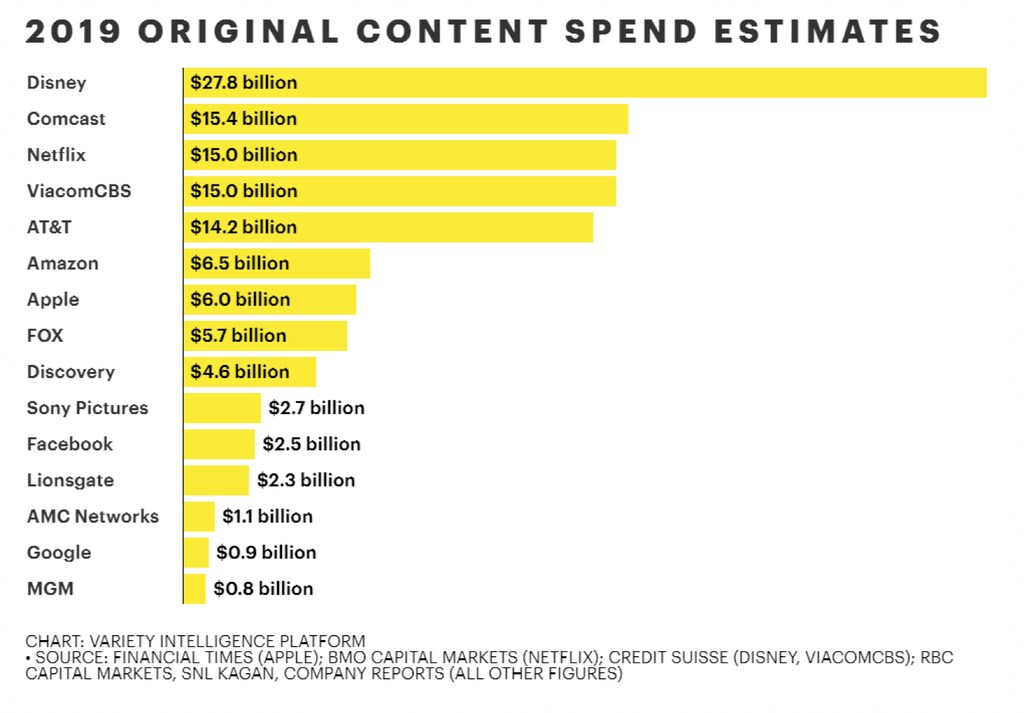
2019年には、メディア・エンターテインメント企業がオリジナルコンテンツに1,200億ドル超を支出しました。驚くべきことに、この金額は世界全体のコンテンツ支出を完全に反映したものでもありません。米国企業のみを対象としている点に加え、ライセンス料など他のコストも除外されています。ライセンス料は、最も人気のある番組の場合、年間1億ドル超に上ることもあり、スポーツ放映権の価格も含まれていません。これらを考慮すると、世界のコンテンツの価値が毎年数千億ドル規模に達することは十分にあり得ます。
実際、以下のグラフのように、世界の大手メディア企業やテクノロジー企業の底なしに見える予算を示す図表は、今やありふれたものになっています。こうしたデータは、いわゆるストリーミング戦争、すなわちコンテンツと注目をめぐる各事業者間の、勝者総取りの争いとされる競争の激しさの証拠として示されています。
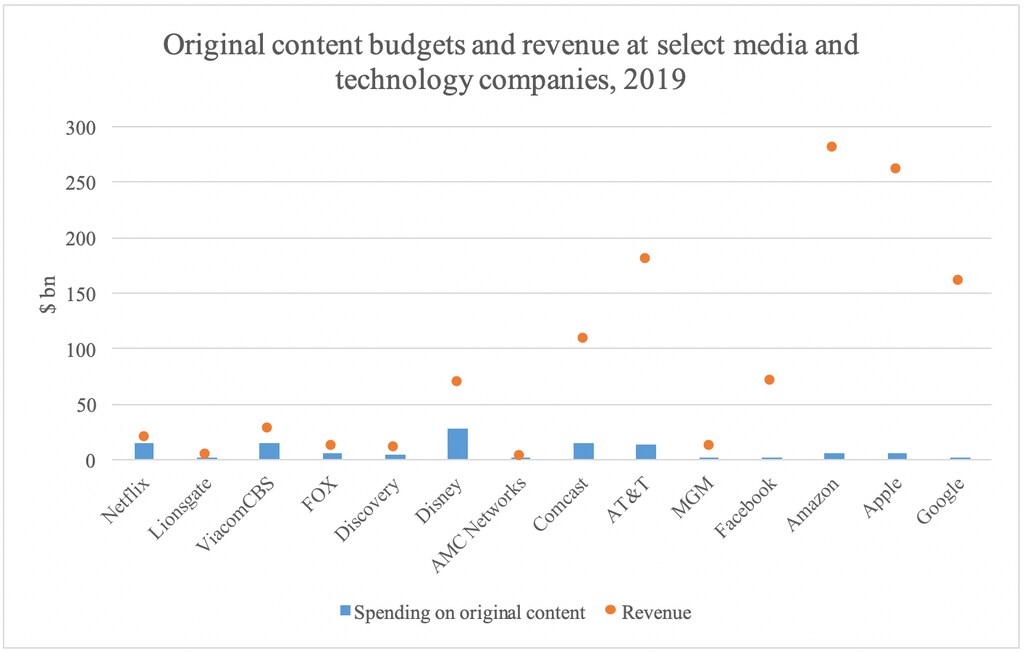
コンテンツへの投資は大幅に増加してきましたが、その伸びは収益の伸びを大きく上回っています。テレビ広告、映画の興行収入、オーバー・ザ・トップ型動画配信サービスの購読料による収益の伸びがその対象です。直接的な収益化がこれほど困難であるなら、多くのメディア企業はなぜ新しいコンテンツへの投資を続けるのでしょうか。この一見矛盾する状況を理解するには、メディアの価値を理解するための新たな枠組みが必要です。
これは、絶対額も重要ではあるものの、それだけに注目すると、業界がどのように変化しているかという全体像が見えなくなってしまうためです。投資が成功の主要な要因だという前提に立てば、より多く支出することが、市場シェアの獲得を目指すあらゆるメディア企業にとって論理的な次のステップだと単純に主張することもできてしまいます。
この指標に基づけば、一部の企業は他社よりも成長の余地が大きいことになります。たとえばNetflixは、コンテンツへの支出額が最も多い企業としてしばしば挙げられますが、同社の収益のほぼ4分の3(74%)がオリジナルコンテンツに充てられています。これは財務的に可能な限界にほぼ近づいていると考えられます。Lionsgateも、収益のほぼ3分の2をコンテンツに投資しており、同様の状況にあります。
一方でAmazonとAppleは、コンテンツ予算がそれぞれ60億~70億ドルと比較的小さく見えるかもしれません。それでも両社は、世界のコンテンツ購入企業の上位10社に入っています。両社は新たな、そして積極的な参入企業としてしばしば挙げられますが、これらの金額は、どちらの企業においても収益のおよそ2%にすぎません。
投資を拡大する余地は確かにあります。両社が「勝つ」ことを目標としてストリーミング戦争に臨むなら、他の事業者を十分に上回りつつ、支出を収益の7%未満に抑えることも可能です。そうすれば、WarnerMediaの所有者であるAT&Tの水準に並ぶことになります。AT&Tは、所得の約8%をオリジナルコンテンツに支出しています。
残念ながら、これらのことからは、支出を増やすことで客観的により質の高いコンテンツが生まれるのか、また消費者がそのコンテンツに対価を支払う可能性が高まるのかは分かりません。むしろ、メディアの収益化モデルがどのように、なぜ変化しているのか、そしてコンテンツが企業にとって消費者とのつながりを新たに、より良い形で築くための手段として、ますます活用されているのかを説明する、より綿密な検討が必要です。
たとえば2015年という早い時期に、Amazonは全体のPrimeサービスにおけるPrime Videoの価値を強調していました。その年のジェフ・ベゾスによる株主への書簡によると、Prime Videoを視聴する人は、無料会員から有料会員に移行する可能性が高く、Primeの購読を更新する可能性も高いとされています。Prime Videoを単独で購読する場合の料金は、年間のPrime会員費より約30%高くなっています。このためAmazonは、直接の消費者をPrimeへ誘導するためにPrime Videoを事実上無料で提供しており、それによって他のAmazonのサービスへの売上にもつながっています。
AT&Tにとって、HBOMaxからの予想される購読収益が、同社の年間1,810億ドルの収益に大きく加わる可能性は低いと考えられます。しかしあるアナリストによれば、このサービスをモバイルパッケージに含めることは顧客の獲得と維持に役立ち、無線通信の解約率がわずか0.1%低下するだけで、3億5,000万ドルの現金利益に相当するとされています。
結局のところ、多くの大企業にとってのメディアの価値は、企業の他の事業を支え、強化し、成長させる能力にあることは明らかです。これは、ストリーミングサービスにおけるテレビシリーズの寿命の短期化の背景にある理由の一つです。これらの事業者は、加入者を獲得し維持するのに十分なことさえすればよく、加入者を自社のエコシステムに囲い込むことが、より大きな戦略的目標なのです。
このことを踏まえると、今日のメディア業界における複雑な関係の網を検討するには、支出額や加入者数といった見出しの数字を超えた、より洗練された方法が必要です。その試みの一つが、この世界経済フォーラムとアクセンチュアによる新しいレポートに示されています。ここでは、業界の将来がどのように展開するかを検討するための、別の枠組みを提供する「価値マップ」を開発しました。
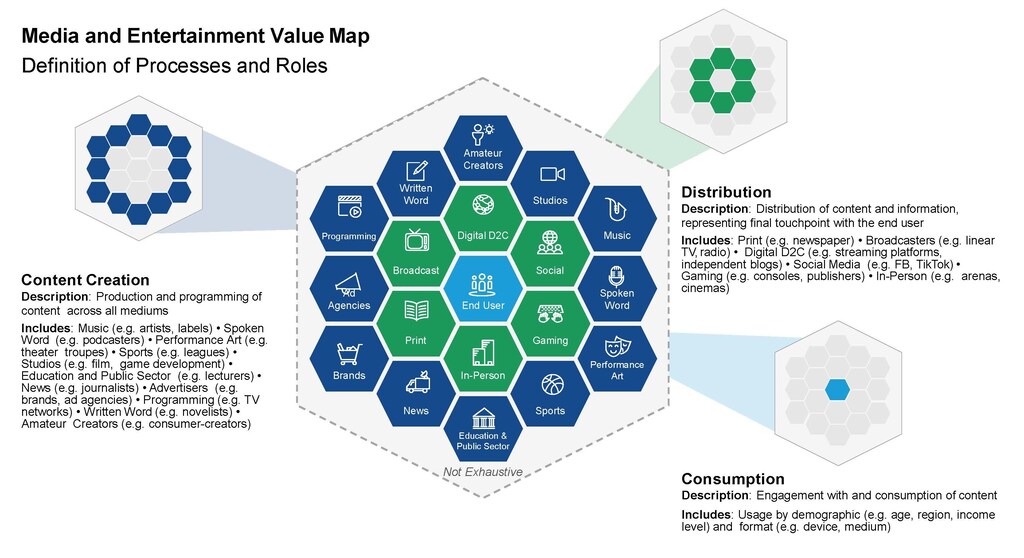
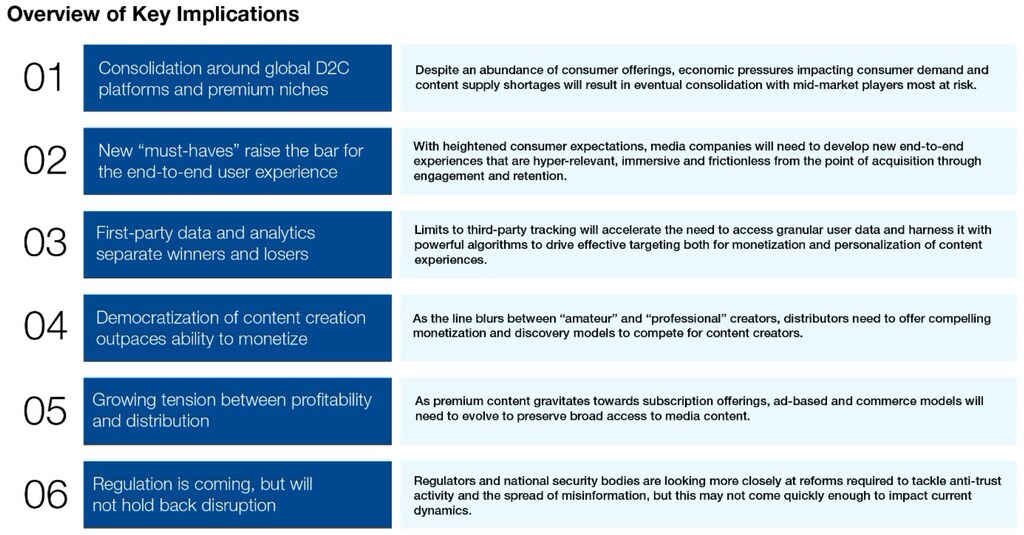
このレポートでは、メディア・エンターテインメント業界に対する以下の6つの示唆(下記参照)が示されています。これには、直接消費者向けプラットフォームへの集約、収益性と流通の間で高まる緊張関係、そしてメディア企業を優位に立たせる自社保有データの力が含まれます。
メディアに実効性のある未来をもたらすためには、業界の関係者がこれらの動向を踏まえて戦略を調整し、もはや消費者と社会全体に役立たなくなった古い枠組みを手放す必要があります。




