• 現状の推移では、持続可能な燃料が航空・海運の需要に占める割合はわずかにとどまる見通しだ。
• 両分野で持続可能な燃料の生産と普及を拡大するには、政府による有利な政策が必要だ。
• あわせて、より強固で合理化された規制の枠組みを整備すべきだ。
COP21から6年が経過し、世界各地でのロックダウンが人間活動を抑制する中、地球の未来を守るための温室効果ガス排出削減の取り組みは、国別自主目標(NDC)に基づく国ごとの対策を超え、航空と海運という2つの主要分野へと広がっている。これらの分野は、その国際的な性質から、当初のCOP21の対象範囲から除外されていた。COP21の合意事項。
両分野において必要なのは炭素燃料の置き換えであり、非炭素または低炭素の代替燃料がこれにあたる。それらが望ましい性能、規模、コストで直ちに実現できない場合でも、少なくとも、燃料を生産地から使用地へ大量に輸送する際の排出を最小限に抑える地域産の炭素系代替燃料が必要となる。新興燃料や将来の燃料に対して効果的な持続可能性基準を適用することや、既存インフラを活用して追加の設備投資を最小限に抑えることも、同じく重要である。
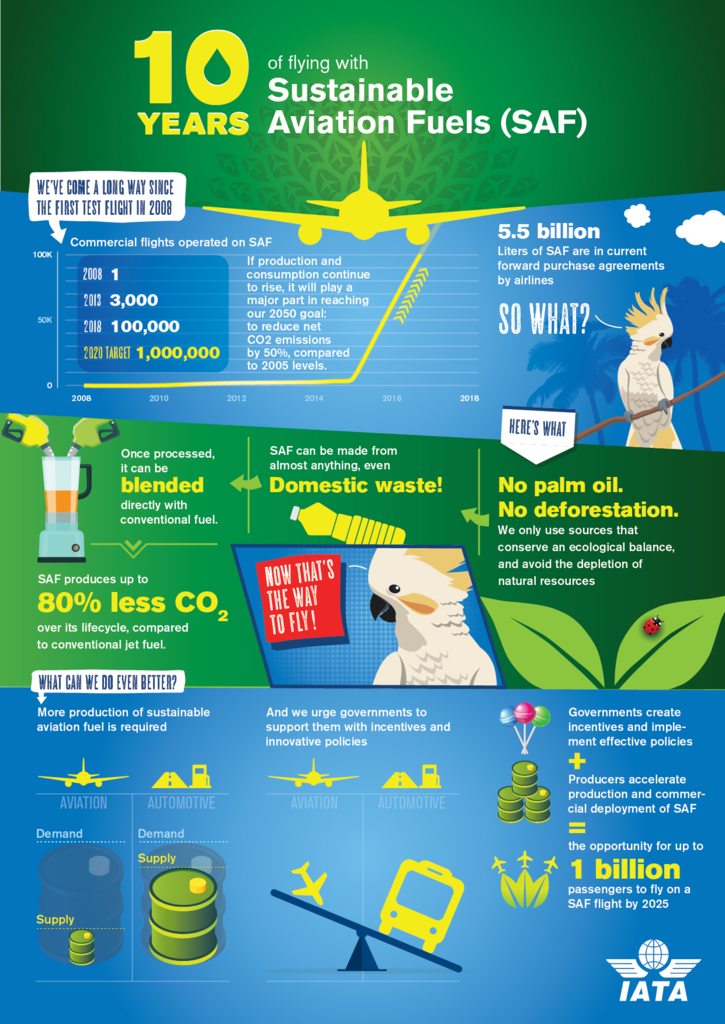
2019年、国際民間航空機関は、持続可能な航空燃料(SAF)の商業生産量が平均で年間645万リットル(2016年~2018年)に達したと報告し、2032年までに最大で年間650万メトリックトン(80億リットル)のSAF生産能力が利用可能になる可能性があると推定した。2032年までに年間650万メトリックトン(80億リットル)のSAF生産能力が利用可能となる可能性がある。
これらの数値を、2020年に2億1,500万トンと推定され、2026年には約4億トンに達すると予測されている航空燃料市場全体と比較すると、現在のペースが続けば、今から10年後でもSAFの普及率は依然として1桁台のパーセンテージにとどまることがわかる。したがって、SAFの普及と生産を加速させることが急務である。
同様に、IMO 2020の舶用燃料規格の施行により、船舶用の重油(バンカー燃料)の硫黄含有量は従来の水準の7分の1未満にまで引き下げられ、この分野では気候変動緩和に向けた前向きな動きが見られる。しかし、低硫黄の舶用燃料が必ずしも低炭素燃料であるとは限らない。実際、IMO規制に適合した燃料を製造するために石油精製所で必要となる深度脱硫は、短期的には海運のライフサイクル全体の温室効果ガス(GHG)排出量をわずかに増加させる。
SAFとSMF(持続可能な舶用燃料)の今後の普及ペースは、主に次の3つの根本的な課題に対する国際的および国別の対応によって決まる。
1. 経済性
既存の石油精製所や原油の世界貿易は、バイオ精製所やバイオ原料の世界貿易と比べて圧倒的な規模の経済を有しており、新興燃料は設備効率と原料コストの両面で不利な立場に置かれている。この不均衡を是正するためには、非原油系の再生可能な炭素原料に対する政策的支援が必要である。そうすることで、強固で豊富なサプライチェーンが実現し、中期的にSAFとSMFのコストを引き下げることができる。
2. 持続可能な燃料の定義
持続可能性の明確で広く受け入れられた定義も、同様に重要である。化石由来の航空燃料と舶用燃料そのものについても、使用する原油の種類、加工方法、原材料や製品の輸送距離と輸送手段によって、実際のライフサイクルにおける温室効果ガス排出量に差があると指摘できる。今後も化石燃料が航空・舶用燃料の大部分を占め続けることを踏まえると、これらの要素を通じて正味排出量を削減する方法を検討する価値もある。
3. 規制
各国の規制の枠組みを機動的にしつつ、国際的な協調も図ることが、最後の重要な要素である。持続可能性の指標と炭素排出コストについて共通の理解に向けて収斂させることは、長らく必要とされてきた。
この方向における最近の優れた進展として、CORSIA適格燃料(CEF)の分類が挙げられる。これは、航空炭素市場に参加できる代替航空燃料の境界条件を明確に示している。再生可能ではないかもしれないが、化石燃料の採掘と加工の必要性を減らすためにリサイクル可能な廃棄物由来の原料(廃プラスチックや一酸化炭素などの産業排出ガスなど)も、許容される代替燃料の範囲に含められるべきである。
理想的なのは、二酸化炭素とメタンという2種類の最も多く存在する温室効果ガスを、ライフサイクル全体で、利用される温室効果ガスの総量よりも多くの炭素系エネルギーを処理に費やすことなく活用できるようになることである。水素や太陽光などの非炭素型の持続可能なエネルギーソリューションも、これらの分野において引き続き投資の可能性を持つ必要がある。

持続可能な輸送用燃料を市場に投入する際に特に長いリードタイムを要するのは、認証と適格性審査のプロセスである。これには、燃料を生産、貯蔵、または使用する可能性のあるすべての国の政策的な実施の枠組みの中で、機器メーカー、エンジンメーカー、燃料生産者、標準化機関、規制当局の関与が不可欠となる。
一例として、8種類の代替航空燃料の経路(必ずしもすべてが同等に持続可能というわけではない)が、広く採用されているASTM D7566規格で航空機への使用が承認されるまでに10年を要した。これらの経路による燃料は、選択された経路に応じて、10~50%の割合で化石ジェット燃料と混合され、商業利用されることがある。このことにより、個々の成分を試験し、規格に適合した場合に混合し、さらに混合燃料を再度試験してからでなければ、航空機がハイブリッド燃料をエンジンに使用できないという、サプライチェーン上の複雑さが加わる。
ただし、化石燃料との混合を必要とせず直接使用できるSAFの経路には、追加の推進力とインセンティブが与えられるべきである。また、過去10年間に、これら複数の製造経路から得られる燃料組成に関する大量のデータが利用可能になり、リアルタイムで生成される性能と安全性のデータと照らし合わせることができるようになった。そのため、運用性や安全性を損なうことなく承認までの期間を短縮するために、データ分析と人工知能(AI)の導入を進める強い根拠がある。
世界経済フォーラムは、航空分野の炭素排出量を削減するために何をしているか?
進化するデータ分析能力により、持続可能性基準に照らした技術およびサプライチェーンの代替案のリアルタイムかつ透明性の高い評価は、個々の燃料生産者や使用者にとってだけでなく、ESG投資家の観点からも標準的な実務となるべきである。さらに、そうした評価によって、各地域における最適な選択肢を政策レベルで優先順位付けできるようになるはずである。




