新型コロナウイルスのパンデミックによる深刻ながらも短期的な打撃の後、世界経済は回復すると予想されている。
感染拡大前、株価指数は過去最高値を更新し、失業率は半世紀以上ぶりの低水準にあった。
新型コロナウイルス危機による経済への影響は深刻だが、短期間にとどまると、〜によれば多くの最近の論評の見方が示されている。株式市場の慎重な回復も同じ方向を示しており、最近の世論調査ではビジネス関係者の75%がこの見方を共有していることが示されている。その大半は、今年中に経済活動が回復すると予想している。
その根拠は、新型コロナウイルス流行前の経済が非常に好調だったという点にある。株価指数は過去最高値を更新し、2月初旬にはダウ平均株価が3万ドルに迫っていた(現在は約2万2,500ドル)。米国の失業率は2月に3.5%となり、50年以上見られなかった水準だった。経済の基礎体力が健全であれば、という考え方に立てば、世界各地のロックダウンは、短期間、経済の一時停止ボタンを押しているにすぎない。
この楽観的な見方が正しいことを願うが、経済回復はおそらく長く緩やかなものになる。せいぜいU字型で、鍋型というより、むしろ手押し車型になる可能性が高い。
今後の見通し
米国の2兆米ドル(1兆6,000億ポンド)の景気刺激策のような大規模な政府介入があっても、企業や市場の回復には人々が考える以上に時間がかかるだろう。多くの企業が破産する可能性がある。企業は破産手続きによる再建中も事業を続けるが、その間は計画の立案、市場の変化への対応、従業員の採用が著しく制限され、成功に欠かせない柔軟性も大きく損なわれる。
破産手続きの平均的な解決には260日かかる。その間、企業の再建は困難を極める。経営陣は対応に追われ、多くの従業員はより安定した職を得ることを考えるだろう。破産保護を必要としない企業でさえ、融資枠の再構築、人員の再雇用、顧客との関係の再構築には時間が必要となる。
世界のサプライチェーンの複雑さについても考えてみよう。90%超のフォーチュン誌の米国企業上位1,000社は少なくとも1社の第2次(間接)サプライヤーを、中国の武漢周辺に位置する湖北省に抱えている。こうした企業のうち、同地域に第1次サプライヤーを持つのは5社に1社未満だが、サプライヤー間のつながりが一つ途切れるだけで、サプライチェーン全体が混乱しかねない。そのつながりは代替できるものの、時間がかかる。その間、サプライチェーンの上流から下流までの企業は、手をこまねいて待つことになる。
従来からの弱点
危機以前から世界経済には弱点があり、経済システムが沈み込んだ今、それらへの対処はさらに難しくなる。危機前、金利水準を考慮すれば、株価の企業収益に対する平均比率は悪くなかったが、上昇を支えていたのは主に平均比率の中でもFAANG(フェイスブック、アップル、アマゾン、ネットフリックス、グーグル)とマイクロソフトだった。これらの巨大テクノロジー企業は、S&P 500の時価総額全体の約5分の1を占める。
さらに懸念されるのは、危機に入る時点で米国企業債務全体の40%が、投機的等級のすぐ上にあたるBBB格付けだった一方、世界で発行残高のある非金融企業債のわずか30%がA格以上だったことだ。クラフト・ハインツのような大手企業でさえ、2月中旬に格下げされ、投資リスクが高いと見なされ、債務の借入金利が上昇することになった。過去の実績では、BBB格債の約5%が毎年投機的等級へ格下げされている。今回の危機では、それを大幅に上回ると予想される。
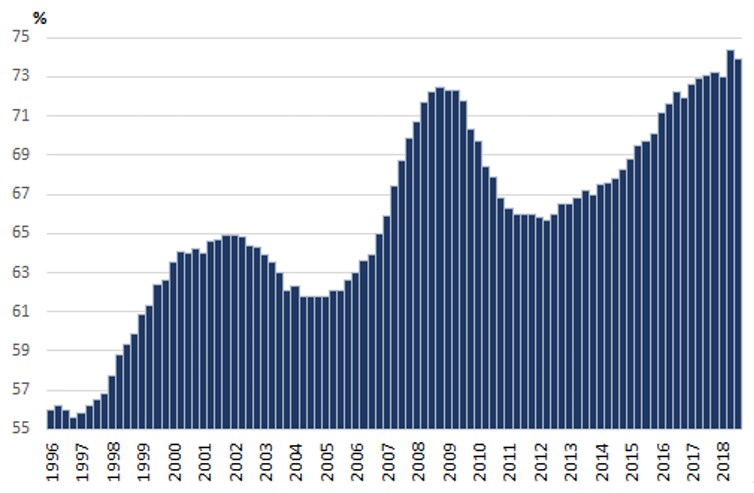
中央銀行が金利を引き下げているにもかかわらず、企業の借入コストは現在、急激に上昇している。信用格付け機関によるさらなる格下げはほぼ確実で、特にイースター後に大手企業の決算発表が相次ぐことから、一部企業は信用市場から完全に締め出されるだろう。ムーディーズは、と推計している。投機的等級の企業のデフォルト率は、過去平均の4%に対し、驚くべきことに10%に達する可能性がある。
シナリオ策定
「最善を願い、最悪に備えよ」という古い格言がある。企業や政府が備えるべき最も可能性の高いシナリオは手押し車型だ。底が長く続き、回復は緩やかに上向く。ただし、これでさえ、新型コロナウイルス対策の制限が今後数カ月以内に完全解除されることを前提としている。
実際には、そうならないかもしれない。集団免疫について多くの議論があるが、感染して生き延びた人にどの程度の免疫ができるのかは、まだ明らかではない。新型コロナウイルスについて分かっていないことが多いため、当局は規制を完全に緩和することに慎重になる可能性がある。
ワクチン開発競争について言えば、インフルエンザワクチンの効果は比較的限定的だ。接種によって、発症リスクは40%から60%低下するが、これに対し麻疹ワクチンでは97%、おたふく風邪ワクチンでは88%低下する。新型コロナウイルス感染症(COVID-19)のワクチンが問題の一部を解決しても、一定の制限が必要な状態は続くという事態に、容易に陥りうる。ロックダウンは終了しても、ソーシャルディスタンスの確保、集会の制限、渡航制限などの措置は、季節ごとに実施される可能性も含め、継続するかもしれない。
韓国は将来を垣間見せてくれるかもしれない。同国はこれまでロックダウンを行わずにイタリア型の医療危機を回避してきたが、経済にはさまざまな制限を課している。春学期の開始を延期し、リモートワークを行うこと、人混みや会合を避けること、マスクを着用することを人々に勧めている。
これが新たな半常態となれば、外食産業は全般的に消滅しかねない。稼働率が最高でも半分という状態で営業を続けられる飲食店はほとんどない。ライブエンターテインメント業界やシネマコンプレックスも同じ道をたどる可能性がある。韓国の映画館では、たとえば来場者数が経験されている90%減少した。
スタジアムでのスポーツも明らかな打撃を受ける。テレビの有料契約でその穴を埋められると決めつけてはならない。バーや居間で観戦する人々にとって、観客の歓声は常に魅力の一部だった。
おそらく、さらに重大な影響が及ぶ可能性があるのは、工場、倉庫、そして知識労働者だ。少なくとも、明るい兆しはある。デザインから臨床研究、法律に至るまで、知識労働者はオフィスの外でより生産的に働ける可能性がある。しかし、工場や倉庫をクリーンルーム、あるいは準クリーンルームに相当する施設へ改修する必要が生じるだろうか。改修費用の試算は1平方フィート当たり100米ドルから1,000米ドルで、経済全体にとって相当な負担となる。
今後数カ月に世界経済がどこへ向かうかについて論評者が楽観的に語る際、念頭に置くべき点は以上のとおりだ。誰も人々を不安にさせたいわけではないが、後になって不意を突かれるより、こうした可能性について今から考え始めるほうがよい。




