コロナウイルスは世界経済に大きな影響を及ぼしています。
株式市場から雇用、新興市場まで、これらのグラフは2020年第1四半期に何が起きたかを概観しています。
1. 容赦のない下落
2020年第1四半期の終わりを惜しむ人はほとんどいないでしょう。米国とイランの戦争への懸念は、新型コロナウイルスのパンデミックに取って代わられました。JPMorganは、このパンデミックによって1月から3月にかけて世界経済が12%縮小すると見込んでいます。同四半期には、大恐慌以来最も厳しい世界的な株式市場の暴落が見られ、原油価格の60%下落がそれを一層深刻化させました。
4月も大きな救いはもたらさないかもしれません。コロナウイルスは依然として急速に広がり、世界経済の大部分が閉鎖されたままだからです。銀行も第2四半期の予測を急いで引き下げており、金融市場では今後さらに混乱が続くと予想されます。
しかし、救援の手は差し伸べられました。G20各国政府は5兆ドル規模の経済再生策を約束し、主要中央銀行は政策金利を大幅に引き下げ、資産買い入れを再開しました。市場は大きく反発し、第1四半期を高値で終える可能性もあります。今後必要なのは感染率のピークを確認することであり、それによって4月に相場が下落するのか、あるいは本当に春の訪れを迎えるのかが明らかになるでしょう。

2. パンデミックによる雇用の打撃
長年にわたる低迷する経済成長とインフレの中で、最も明るい材料は米国の労働市場であり、失業率は半世紀ぶりの低水準に達していました。コロナウイルスはその好況に終止符を打ったかもしれません。
感染者が急増し、都市はロックダウンされ、企業は店を閉め、ほとんどの移動が停止する中、従業員の解雇は急増すると見られます。その影響は、米国で失業保険給付を申請した人の数に表れており、300万人を超える過去最高を記録しました。ロイターが調査したエコノミストは、申請件数は100万件に増加すると予測していましたが、中には400万件に達するとの推計もありました。
現在は、3月の雇用状況を示す金曜日の非農業部門雇用統計の発表を待っています。政府による前例のない2兆ドルの財政拡大策には、深刻な打撃を受けた産業を支援するための5,000億ドルの基金と、米国の家庭に最大3,000ドルずつの直接給付を行うための同程度の額が含まれています。
エコノミストは、雇用統計が29万3,000人の雇用減少を示すと予想しています。これは2009年7月以来、月間の減少幅として最大です。この予想を大幅に上回る結果となり、議会が承認した2兆ドルの景気刺激策が、突然不十分に見え始める可能性もあります。

3. 中国の辛勝
世界の工場は再開されつつありますが、市場は閉まったままであり、買い物客もいなくなっています。
中国の社会的隔離政策により、国内ではコロナウイルスを封じ込め、労働と移動が再開されたと見られます。しかし、深刻な経済的打撃はまだこれから訪れるかもしれません。米国、欧州、そして中国が輸出する他の市場で感染者が急増し、サプライチェーンも混乱している中、中国は必要な輸入部品も製品への需要も得られずにいます。
すでに中国の工場の1~2月の利益は10年来の低水準に落ち込んでおり、今後発表される製造業景況調査では、さらなる打撃が明らかになる可能性が極めて高いと見られます。また、他の地域と同様に、企業への安価な融資が数多く提供されているにもかかわらず、雇用の喪失も拡大しています。今四半期は景気が縮小すると予想されていますが、多くのエコノミストは2020年の成長率を2%程度と見ており、これは当局が目標とする「6%程度」の3分の1にすぎません。

4. 今こそ団結を
欧州中央銀行は、資産買い入れを大幅に拡大し、各国から購入する債券の比率についてより柔軟な対応を認め、イタリアなどユーロ圏の脆弱な国々の借入コストを抑制するなど、ウイルスによる被害への対応において役割を果たしてきました。今度は欧州連合(EU)の指導者たちが結束する番です。
現時点では、統一された対応はまだ見られません。感染拡大によって打撃を受けた経済への支援規模について合意できずにいるのです。欧州中央銀行の積極的な行動によって一息つく余地は生まれていますが、現状では政治家たちが、ユーロ圏の救済基金から域内の年間生産高の約2%に相当する信用枠を設定するかどうかで駆け引きを続けています。
多くの欧州各国政府は、共同債務証券の発行を求めています。これは、ゴールドマン・サックスのエコノミストが今年のユーロ圏経済を9%縮小させる可能性があると推計する危機に対応するためです。しかし、ドイツや他の一部の国々はこれに反対しています。フランスのエマニュエル・マクロン大統領は、欧州プロジェクトの存続が問われていると述べています。危機が終わったとは到底言えません。

5. 辺境の地
ここ数週間、新興市場の株式、債券、通貨を含む、よりリスクの高い資産にとって厳しい時期が続いています。しかし、より小規模でリスクの高いことも多い新興経済の一群であるフロンティア市場ほど、痛手を受けた市場はほとんどありません。
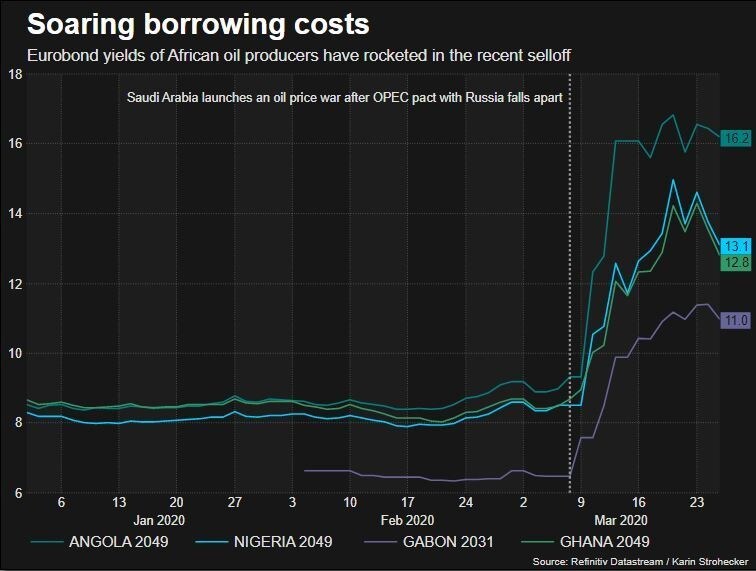
これらのフロンティア経済の多くはアフリカにあり、原油と商品価格の急落、世界経済の景気後退の見通し、そして対外債務の返済をますます高額にする通貨安という、有害な要因の組み合わせに苦しんでいます。
アンゴラ、ガーナ、ガボン、ナイジェリアなどの産油国では、ドル建て債務が大幅に下落しており、一部の銘柄の利回りは20%を超え、借入コストが急騰していることを示しています。アフリカ大陸の多くの国々には、コロナウイルスに対処し、経済を支えるために必要な財政的余力や外貨準備がなく、医療制度もすでに逼迫しています。
世界銀行と国際通貨基金は水曜日、パンデミックによる人道的・経済的影響に苦しむ世界の最貧国に対し、公的な二国間債権者が即時の債務救済を行うよう求めました。
主要経済国からなるG20の首脳は木曜日、コロナウイルスによる雇用と所得の喪失を抑えるため、5兆ドルを超える資金を世界経済に投入することを約束し、「パンデミックを克服するためにあらゆる手段を講じる」と表明しました。特にアフリカへの懸念も示されました。多くの人々は、世界の金融セーフティネットと各国の医療制度を強化する必要性が認識されたことが、実際の行動につながることを期待しています。