2019年の世界の債務は197兆ドルに達し、前年から9兆ドル増加しました。これはCOVID-19パンデミックが始まる前のことです。
パンデミック中は経済活動が急減し、政府による追加的な支援も加わったため、現在多くの国が債務の急増に直面しています。
こうした債務の急増は、健全で力強い経済回復を促そうとする政府にとって、コストがかさみ、制約となりかねません。
多くの国は、債務水準が高い状態でパンデミックに突入しました。IMFのグローバル債務データベースは、公的債務と民間債務を合わせた世界の債務が、2019年に197兆ドルに達し、前年から9兆ドル増加したことを示しています。この多額の債務は、2020年に債務が急増した国々にとって課題となりました。その間、経済活動は急減し、政府はパンデミック中に迅速に支援を提供しました。
債務が高いと、政府がCOVID-19危機に対応する能力が低下する可能性があります。
当社のデータによると、(各国のGDPを米ドル建てで加重した)世界の平均債務対GDP比率は、2019年に226%へ上昇し、2018年より1.5ポイント高くなりました。この増加の大部分は、新興市場国および欧州以外の先進国における公的債務の増加によるものです。一方、低所得国では、総債務が2019年にGDP比で1.3ポイント上昇しました。これは対照的に、主に民間債務の増加によるものです。
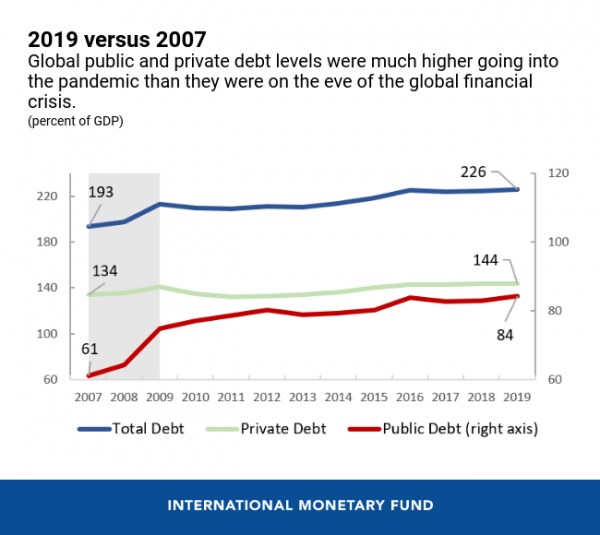
当社の「今週のチャート」で示したとおり、数値を詳しく見ると、2019年の世界の公的債務は、2007年の水準をGDP比で23ポイント上回っていることがわかります。これは主に、先進国における水準の上昇によるもので、先進国では公的債務がGDP比72%から105%へ上昇しました。また、新興市場国(GDP比35%から54%へ)や低所得国(14ポイント増加しGDP比44%へ)でも、程度は小さいものの上昇が見られます。債務が高いと、政府がCOVID-19危機に対応する能力が、世界金融危機への対応時ほど強力には発揮できなくなる可能性があります(2021年1月の「世界金融安定性アップデート」を参照)。ただし、近months、多くの国は借入コストが大幅に低下する恩恵を受けており、これは極めて低いインフレ率により中央銀行が政策金利を過去最低水準に維持できたことが一因です。2007年と比べると、2019年の歳入に占める平均利払い額の割合は0.3ポイント低下しています。
実際、高水準の公的債務は、特に先進国の多くの国が危機への対応のために借入を行う能力を、直ちに制約するには至りませんでした。しかし、債務負担の大きい新興市場国および開発途上国の一部では、パンデミックへの対応を支えるための借入が難しくなり始めています。
民間債務の水準が高く、かつ上昇していることも、各国が堅実な回復へ移行しようとする中で懸念材料となり得ます。
過去のいくつかの金融危機の前には、民間債務がGDP成長率をはるかに上回るペースで積み上がるのが見られました。そのため、この現象は脆弱性の高まりを示す警告信号となり得ます。過去の経験では、信用ブーム後には経済活動が落ち込む傾向があります。家計や企業の民間債務、またはその両方が持続不可能であることが明らかになれば、大規模な倒産が生じる可能性があり、その場合、重要部門への救済や民間融資に対する政府保証といった形での政府介入が必要になることもあります。したがって、民間部門の債務は、すでに債務負担の大きい政府にとって追加的なリスクとなり得ます。さらに、パンデミック中に公的財政がいっそう逼迫する中、パンデミック前の民間債務水準の高さは、健全で力強い回復を促す上で政府の政策余地を狭めかねません。