投資会社チャールズ・シュワブの新たな報告書によると、ミレニアル世代は20代半ばに老後資金の貯蓄を始めており、ベビーブーマー世代より約10年早い。
しかし専門家は、ミレニアル世代は退職後、親や祖父母よりも経済的に不安定になると依然予測している。
現在最も一般的な老後資金制度は、よりリスクが高く、給付額も少なくなる傾向がある。
学生ローン、急騰する住宅費、COVID-19、景気後退、ギグワークも、ミレニアル世代が直面してきた課題の一部だ。
ミレニアル世代は今や世界最大の成人世代となり、老後資金の貯蓄を懸念している。
調査によると、1980年から1994年に生まれ、2022年時点で28歳から42歳だったこの世代は、親世代より貯蓄に熱心だという。
なぜだろうか。専門家の調査結果をいくつかまとめて紹介する。
現在、ミレニアル世代はどのように老後資金を貯蓄しているのか?
ミレニアル世代は20代半ばに老後資金の貯蓄を始めると、投資会社チャールズ・シュワブの新たな調査で明らかになった。
これは、彼らがベビーブーマー世代より約10年早いことを意味する。ベビーブーマー世代は1946年から1964年に生まれ、現在58歳から76歳だ。チャールズ・シュワブによると、通常、老後資金の貯蓄を始めるのは30代半ばごろだった。
米国のミレニアル世代の70%超が勤務先が提供する退職年金制度を通じて貯蓄していると、トランスアメリカ退職研究センターは2017年12月の報告書で明らかにした。従業員はこうした制度に自動的に加入させられることが多い。

ミレニアル世代の貯蓄は、ジェネレーションX世代と比べてどうなのか?
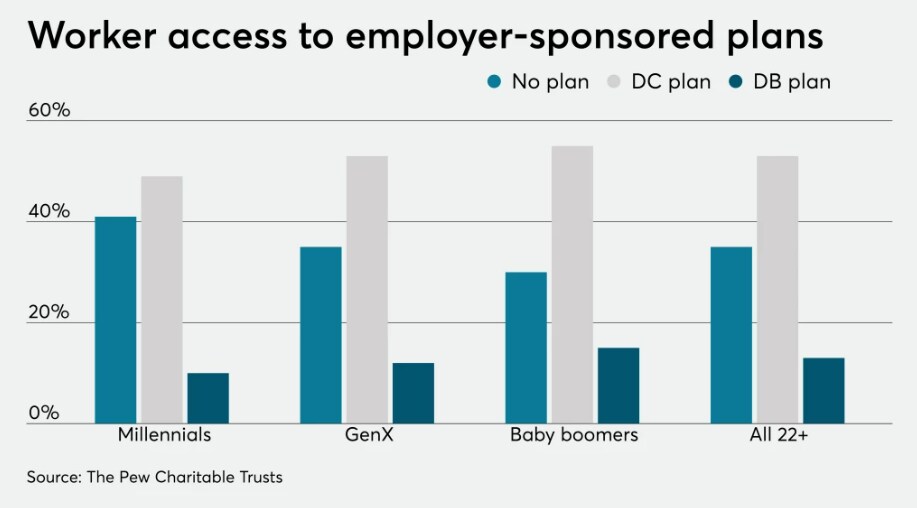
ミレニアル世代はまた、同じ年齢のころの年長のジェネレーションX世代よりも、職場の退職年金制度に多くの資金を積み立てている。政府に政策提言するための調査を行うピュー慈善信託が、米国の国勢調査データを分析して明らかにした。
ジェネレーションX世代は1965年から1980年に生まれた人々を指し、現在42歳から57歳だ。
ピューの調査によると、ミレニアル世代は一部の固定観念が示すような「パーティー好きで、転職を繰り返し、軽薄」な人々とはほど遠く、老後資金の貯蓄に非常に熱心だ。
ピューは、その理由として、ミレニアル世代が、雇用主ではなく労働者自身に貯蓄の責任を負わせるタイプの退職年金制度を主に頼りにする初めての世代だからかもしれないと指摘する。
退職年金制度は数十年の間にどのように変化したのか?
言い換えれば、労働者に提供される退職年金制度の種類が変わった。1990年代以降、より古く、給付が手厚い労働者に毎月定額を支給することを保証する年金制度は縮小してきた。こうした旧来の制度は確定給付型年金と呼ばれる。
現在、退職年金制度の大半は確定拠出型年金だ。旧来の制度のように給付額が保証されず、投資価値が下落した場合のリスクは労働者が負う。
これが、ミレニアル世代がより慎重に貯蓄する理由なのだろうか?
ピューは、若年労働者の老後資金の貯蓄に関する記事で、「確定拠出型年金の加入者は、より大きな金銭的リスクにさらされる、はるかに多くの資金面での判断を迫られる」と述べている。
CNNビジネスも、チャールズ・シュワブの報告書を紹介する記事で同様の結論に達している。「貯蓄の増加は、ミレニアル世代が退職後に雇用主提供の年金制度を受け取れるとは期待していないためかもしれない」と同記事は述べる。
CNNによると、1981年には米国の大企業で働くフルタイム労働者の80%超が年金制度に加入していた。しかし、同国労働統計局のデータでは、2020年までにその割合は30%未満となった。
退職後のリスクが高まる
学生ローン、高い住宅費、COVID-19、ギグエコノミーで働くことの不確実性、そして2008年の金融危機によって引き起こされた世界金融危機も、ミレニアル世代の家計を圧迫してきた。今、彼らはインフレ率が40年ぶりの高水準に達するなか、2度目の景気後退に直面している。
世界の人口が高齢化するにつれ、世代間の老後資金の格差が拡大するリスクも高まっている。世界経済フォーラムは、2050年までに少なくとも400兆ドルの貯蓄不足が生じると予測している。また、国連は60歳以上の世界人口が2020年から2050年の間に倍増し、20億人になると推計している。
世界経済フォーラムのブログで、デジタルサービス企業のインフォシスは、AI支援技術によって年金へのアクセスが広がり、長期的な資金計画を促す働きかけを通じて、貯蓄する人々の経済的成果を改善できる可能性があると提案している。