パンデミックは、多くの人々にとってデジタル志向の新たな生活様式をもたらしつつあります。
ただし、銀行は物理的な店舗網をすべて手放そうとしてはなりません。
オフラインとオンラインを組み合わせた関わり方こそが、今後の最善の道です。
社会は今や新たな段階に入りつつあると言われています。それが「孤立経済」です。これは新型コロナウイルス感染症(COVID-19)のパンデミックによって推進されており、従来の「ソーシャル」経済や「シェアリング」経済に取って代わりつつあります。
ロックダウン(都市封鎖)の制限下では、デジタルが小売業者、医師、政府、不動産、自動車販売、そして銀行にとって主要な提供チャネルとなりました。現在、ロックダウンが緩和される中、多くの消費者が通常の対面での関わりを取り戻すまでには長い時間がかかり、中には戻ってこない人もいるというのが大方の見方です。
では、「ブリック・アンド・モルタル(実店舗型)」の銀行に未来はあるのでしょうか。オンラインとオフラインの世界を融合させ、真に一体化した物理とデジタルのハイブリッドな「ファイギタル」体験を生み出すことは可能でしょうか。
パンデミックは、ほとんどの銀行のデジタル化の取り組みを加速させました。2008年の景気後退が金融テクノロジーの革新、実験への意欲、そしてフィンテック新興企業の波を生み出したのに対し、今回はより現実的な変革を実現することが問われています。
ここで銀行は、製造業、小売業、消費財、公益事業など他業界のデジタル化から学ぶことができます。これらの業界では、音声をチャネルとする技術革新、AIを活用したチャットボット、拡張現実(AR)などへの注目が高まっています。ソーシャル仮想現実、ハイパーパーソナライゼーション、ゲーミフィケーション、安全なビデオによるやり取り、デジタルエコシステムの取り組みなどが挙げられます。
しかし、物理的な店舗網をオンラインへ移行させることは、特に困難な課題として残っています。
銀行の支店は、地域社会にとって文化的、歴史的、そして象徴的な価値を持つだけでなく、現金に依存し続ける人口の主要層にとって最後の拠り所でもあります。典型的には、地域経済の主力である中小企業がこれにあたります。
この象徴的な価値と、地域社会との重要なつながりを維持するためには、ポストコロナ時代において支店banking(店舗型銀行業務)のモデルを根本から転換する必要があります。
銀行は伝統的な支店モデルから脱却し、デジタル銀行の中核を補完できるような、特定の高付加価値な対面での接点や体験を提供することに注力しなければならないと考えています。真の補完的なあり方として、デジタル技術は対面での体験を強化し、サービスをより迅速、安全、便利にするためにも活用されるべきです。これこそが、真のファイギタル戦略の本質です。
新たな常態において、消費者は時間をどのように使い、他者と関わるかを慎重に選択するようになるでしょう。すでに多くの人にとって優先度の低い行き先となっている銀行の支店は、この時間の一部を獲得することに苦戦する可能性が高いと考えられます。
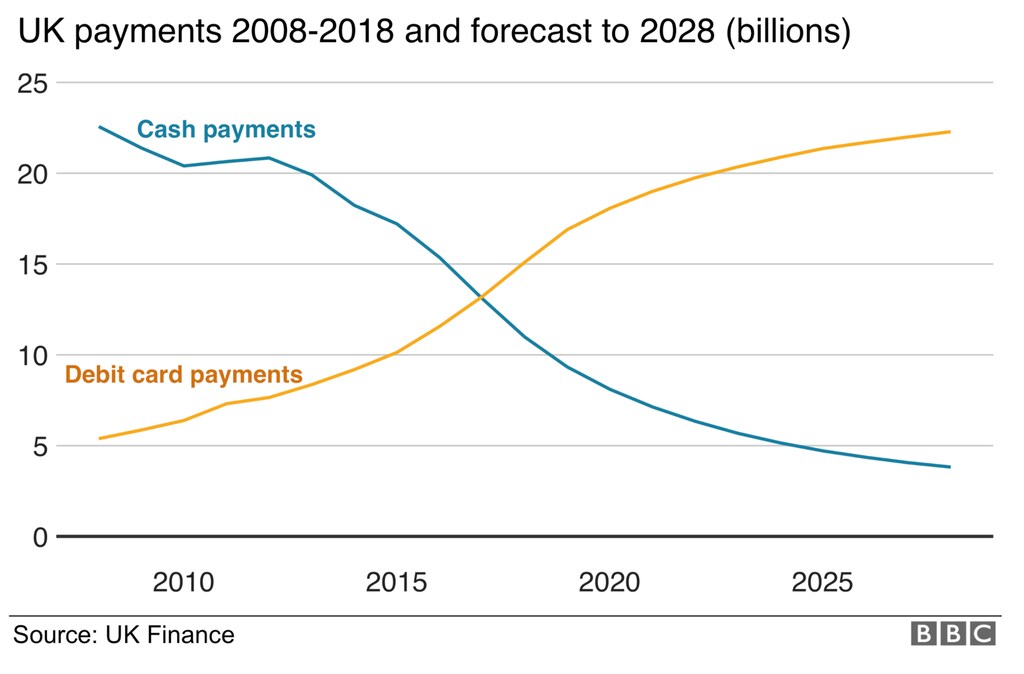
これは、金融にとどまらず、より多様なサービスや体験を提供する、より小規模な支店網を意味します。これには、他の企業や施設内に併設される銀行のキオスク(端末設置型窓口)も含まれるでしょう。こうした組み込み型の体験は、テクノロジーが重要な役割を果たし、違いを生み出すような形で構成されるべきです。
すでに多くの銀行が、新しいスタイルの支店の試みを始めています。たとえば、コーヒーショップや家電量販店をモデルとした支店などです。特に注目すべき例は、バークレイズの「25 Eagle Labs」です。同行は英国内で閉鎖された複数の支店を、起業家向けの共有ワークスペース、メンタリング、ネットワーキング、そしてメイカースペースへと転換しました。もちろん、中小企業向けの銀行アドバイスも提供しています。
このような試みはさらに奨励されるべきです。銀行の支店は、教育、信頼、助言、そしてネットワーキングの面において、銀行が提供できる最良のものを示すことで、顧客にとって真の価値を提供する必要があります。
しかし同時に、人々が自ら進んで時間を過ごす場所でなければなりません。たとえば、百貨店、自動車ショールーム、不動産仲介業者、博物館、さらには記念碑や観光地などの地域的な名所などが考えられます。
このような「プラットフォーム思考」または「クラスター型レイアウト」は全く新しい考え方ではなく、1950年代から1980年代にかけてのショッピングセンターやモールの時代にまでさかのぼることができます。しかし今回は、テクノロジーが製品やサービス間の相互連携を強化し、より多くの選択肢と透明性を提供することで、また消費者がより的確な判断を下せるよう支援することで、消費者にとって違いを生み出すことができます。
実際、これは法人顧客との結びつきを強めることにもつながります。多くの国が前例のない景気後退の環境に直面する中、消費支出は引き締まるでしょう。多くの企業は、店舗内に自社専属の小規模な銀行アドバイザーを置くことを歓迎するはずです。それにより、顧客は自身の金融オプションを理解し、責任を持ってそれを利用できるようになります。
消費者の顧客とのオンラインでのやり取り(銀行とのやり取りおよび企業とのやり取りの双方)と適切に統合されれば、購買行動や金融能力に関するデータの分析と共有において、多くの機会が生まれる可能性があります。
ファイギタルへの移行は、当然ながら人材にも影響を及ぼします。個人向け銀行業務の専門職に求められるスキルや役割は、再評価される必要があるでしょう。支店スタッフはより高度な研修を受け、ソフトスキルを高め、効果的なテクノロジーに支えられた幅広い知識基盤を持つ必要があります。
しかし、その取り組みには十分な価値があります。ますます限られる対面での接点を的確に活かすことが、これまで以上に重要になるでしょう。銀行は、完全にバーチャルな方向へ進む前に、慎重に検討しなければなりません。ファイギタル戦略と両者の組み合わせこそが、この新たな常態において、銀行に優位性をもたらすかもしれません。




