パンデミック後の米国の経済回復は、昨年3月以降に米国の家計が蓄積した1.6兆ドルの「過剰貯蓄」に部分的に左右される。
3人のエコノミストは、前例のない政府による家計支援策を考慮すれば、これらの貯蓄は過剰とは言えないと主張している。
一部のエコノミストは、経済再開と同時にこれらの貯蓄が使われると、それに伴う需要の急増が不安定化を招くのではないかと懸念している。
しかし筆者らは、過剰貯蓄がそのような急増を引き起こす可能性は低いと考えている。
米国経済はCOVID-19パンデミックの継続からどのように立ち直るのか。パンデミック前の雇用および経済活動の水準に戻るのに苦労するのか、それとも、ワクチン接種が広く行き渡り、米国人が旅行や外食に安心して出かけられるようになるとすぐに、力強く回復するのか。これらの問いへの答えの一部は、昨年3月以降に米国の家計が蓄積した多額の「過剰貯蓄」が今後どうなるかにかかっている。ほとんどの推計によれば、これらの貯蓄は約1.6兆ドルに上る(例:Blanchard 2021)。一部のエコノミストは、蓄積されたこれらの資金のかなりの部分が経済再開と同時に使われた場合、それに伴う需要の急増が不安定化を招く可能性があると懸念を示している。¹ 本コラムでは、実際にはこれらの貯蓄はこの1年間に家計支援のために実施された前例のない政府介入を背景に考えれば、それほど過剰ではなく、パンデミック後に需要の急増を生む可能性は低いと論じる。
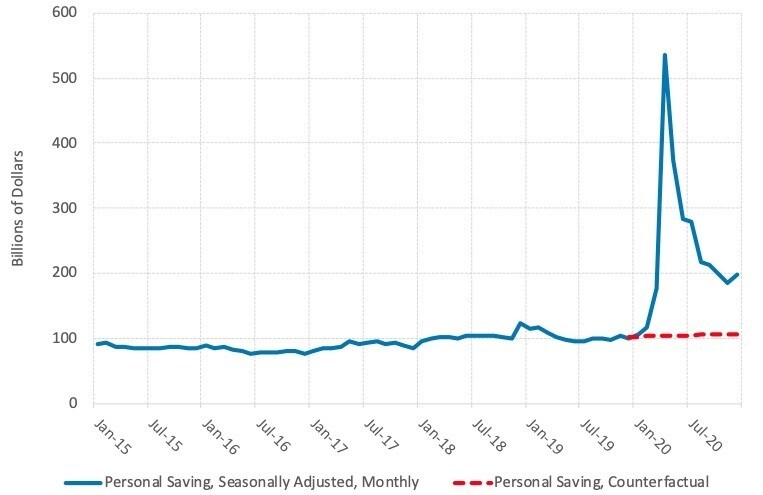
「過剰貯蓄」の計算は単純である。パンデミック中の個人貯蓄が、COVID-19がなかった場合の想定経路を上回った累積額である。図1の青線で示すように、個人貯蓄は昨年3月以降高水準で推移している。赤線は、もっともらしい想定上のシナリオの一つを表しており、可処分所得に対する貯蓄率はパンデミック前の水準(7.3%)で一定に保たれ、個人可処分所得は過去20年間の平均成長率(3.5%)で増加すると仮定している。「過剰貯蓄」は、この二つの線の間の面積である。この計算によれば、その額は1.6兆ドルに上る。パンデミックがなかった場合の個人貯蓄の想定推移について、もっともらしい別の前提を置いても、この主要な数値との差は比較的小さい。
これらの「過剰貯蓄」はどこから生じたのか。寄与要因は三つ明らかである。第一に、多くの米国人は幸いにも、この1年間、雇用と所得を維持してきた。しかし、パンデミックのために外食や旅行を控えていたため、本来であればそうしたはずの水準ほどは支出していない。家具、電化製品、その他の商品の購入増加は、サービス支出の減少を部分的にしか補えていない。その結果、所得がおおむね維持されている家計であっても、全体的な消費は落ち込んでいる。第二に、3月初めに承認された緊急対応策と、その後のCARES法を皮切りに、政府は失われた所得の一部を補填するために介入し、特にパンデミックで最も大きな打撃を受けた分野の労働者を支援した。この所得支援の一部は、多くの家庭で食費や住居費の支払いに充てられたが、すべてがそうだったわけではない。第三に、今後の雇用や経済全体の健全性について大きな不確実性があることから、家計が予防的措置として通常より多く貯蓄することを選んだ可能性もある。
正確な理由がどうであれ、家計が過去1年間に、パンデミックのない世界で貯蓄したであろう額よりも多く貯蓄したことは疑いの余地がない。しかし、こうして蓄積された貯蓄に「過剰」と言えるものはあるのか。これらの資金は、米国の家計がすでに保有する120兆ドルの純資産と大きく異なるのだろうか。そして、その違いによって、他の資産構成要素よりも速く使われる可能性はあるのか。この問いに対する答えが「いいえ」だと考えるべき理由は、少なくとも三つある。
過剰貯蓄は、「追加的な」政府債務の会計上の対応物である。国民経済計算によれば、民間(すなわち家計と企業)の貯蓄の流れは、三つの用途のいずれかに振り向けられなければならない。すなわち、投資に充てられるか、海外に貸し出されるか、政府に供給されるかである。この1年間、米国政府はCOVID-19不況と闘うためにおよそ2兆ドルを支出したが、その大部分は債務によって賄われた。「過剰貯蓄」の1.6兆ドルは、この政府借入の増加の会計上の対応物である。
会計ではよくあることだが、この観察が持つ経済的含意は限定的である。これは、家計がなぜ「過剰貯蓄」を蓄積したのか、また、経済が完全に再開した後にそれを支出するのかどうかを明らかにするものではない。しかし、この観点からは、それを別の角度から捉え直す助けになる。つまり、支出されるのを待つ「追加的」な資源としてではなく、COVID-19パンデミックと闘うための異例の財政努力の裏返しとして捉えられるのである。
過剰貯蓄の大部分は、貯蓄者自身が保有している。ほとんどのエコノミストが、この1年間の政府債務の異例の増加を、総需要の爆発的な拡大が差し迫っていることと結びつけない理由の一つは(ほかの多くの理由から懸念している場合でさえ)、政府債務は市民が自分自身に対して負っている金銭だという考え方にある。そのため、それは支出可能な「純資産」を表すものではない。経済学の専門用語では、この考え方はリカードの等価定理として知られている。この命題によれば、政府債務で賄われた公的移転は消費に影響を与えない。家計はその債務を最終的に返済するために将来必要となる増税に備えて、それを貯蓄するからである。リカードの等価定理が成り立つならば、債務で賄われた移転からの限界消費性向はゼロとなり、その結果生じた貯蓄が支出されることは決してないだろう。
リカードの等価定理は、経済学者が好む理論上の基準の一つではあるが、実際には明らかに成り立たない。実際、パンデミック中に受け取った小切手やその他の所得支援の相当な部分を、多くの米国家庭が支出している。入手可能な推計によれば、この割合は平均で25%から40%である(Armantier他 2020、Baker他 2020、Coibion他 2020)。残りは、債務の返済(約3分の1も含む)や、その他の貯蓄に充てられた。これらの貯蓄を誰が保有しているのかを正確に知ることは難しいが、家計に多少の余裕がある個人や家族であり、その消費決定は直近の経済状況に対して比較的敏感でないと仮定するのが妥当と思われる。これは、彼らが受け取った支援の一部を貯蓄に回せた理由と考えられる。経済理論によれば、こうした貯蓄者はリカード的である可能性が高く、したがって、これらの貯蓄を保有し続ける可能性が高い(Bilbiie他 2013)。もちろん、将来彼らの経済状況が変化し、蓄積された資源を支出する必要に迫られるかもしれないが、パンデミックの終息そのものによって、貯蓄者が直ちに支出者に転じる可能性は低い。むしろ、全般的な状況が改善するにつれて、経済的困窮に直面する家計は減るはずである。
過剰貯蓄が、サービスに対する抑圧された需要を解き放つ可能性は低い。前述の推論に対する一つの留保として、一部の「過剰貯蓄」は、旅行や娯楽など、ウイルスの影響を最も受けた経済分野で支出機会が乏しいことに起因している可能性がある。そうであれば、失われた支出の一部は、それらの分野が完全に再開した後に実現しうる。では、この「抑圧された」サービス需要はどの程度の規模になると考えられるか。一方で、長期間それらを控えた後、多くの人が外食の回数を増やし、ちょっと豪華な旅行にお金をかけることを楽しむことは疑いない。他方で、人々が楽しめる外食や旅行の回数には限界がある。パンデミック中に蓄積された「過剰貯蓄」によって、この抑圧された需要のどの程度が喚起されるかを把握するために、CARES法による移転支出からの消費性向の入手可能な推計が25%から40%であることを思い出されたい。これは、平均的な家計が直接給付で受け取った1ドルのうち、25セントから40セントを支出したことを意味する。結果的に、これらの推計は、2008年の経済刺激金など、以前の同種の移転に基づく推計とおおむね一致している(Parker他 2013、Lewis他 2021)。したがって、パンデミックは、家計が受け取った支援を支出する能力を大きく制約してはいないようである。
これら三つの検討事項から導かれる結論は次のとおりである。歴史的基準からすれば大きいものの、パンデミック中に米国の家計が蓄積した貯蓄は、多くの米国の家庭が抱えていた異例の必要性や、それを支えるための前例のない政府介入と比べると、「過剰」とは言えないように思われる。COVID-19という悪夢が終わった後、これらの貯蓄の一部が旅行や娯楽の費用に充てられることは確かにありうるが、その結果としての支出の押し上げは限定的であるというのが筆者らの結論である。この結論は、ウイルスショックからの力強い経済回復を排除するものではない。ただ、蓄積された貯蓄からの支出が、その主要な推進力の一つにはならないことを示唆しているにすぎない。




