パンデミック中にオンライン消費は急増しましたが、その後減少しました。
多くの先進国では、パンデミック前の水準と同等か、それを下回っています。
電子商取引の定着は、飲食店、医療、一部の小売分野など、特定の業種ではより長く続くようです。
オンラインショッピングから店頭での受け取り、食品の宅配まで、電子商取引が多くの人々のパンデミック下での生活を支えたことは間違いありません。しかし、ロックダウンやその他の制限が徐々に解除される中で、デジタル商取引への移行が各国経済や業種において今後どう進むのかは、まだはっきりしません。
このことから、デジタル消費はどれほど増えたのか、危機によってデジタル格差が拡大したのか、あるいは電子商取引が盛んでなかった経済圏の追い上げが促されたのか、オンライン販売への移行はどれほど定着するのか、また経済圏や業種間の違いを生む要因は何か、といった疑問が生じます。
私たちは、こうした疑問を新たな研究で検証しました。この研究では、Mastercardのネットワークを通じて47か国で行われた、2018年1月から2021年9月までの取引を集約・匿名化した独自のデータベースを使用しています。電子商取引がすでに大きな役割を果たしていた経済圏ほど、オンライン消費の割合が大きく上昇し、パンデミックの後退とともにその増加分が縮小していることが分かりました。
Mastercard、国際通貨基金、ハーバード・ビジネス・スクールによる新たな連携の成果である本研究は、民間部門のデータが実証経済学の発展にどう役立つかを示しており、今後発表する一連の研究の第一弾となります。
経済圏による違い
平均すると、総消費に占めるオンライン消費の割合は、2019年の10.3%からパンデミックのピーク時には14.9%へと急増しましたが、その後、2021年には12.2%に低下しました。
直近のオンライン消費の割合はパンデミック開始前より高いものの、危機が起きなかった場合の電子商取引の成長トレンドをわずか0.6パーセントポイント上回るにすぎません。現在、ほとんどの経済圏でピーク時の水準を下回っていますが、国による大きな違いは依然としてあります。
およそ半数の経済圏では、オンライン消費の割合がパンデミック前のトレンドを上回っています。ブラジルやインドなどの大規模な新興経済国から、バーレーンやジャマイカのようなその他の中所得国まで幅広く見られます。一方、米国や多くの先進国を含むその他の経済圏では、オンライン消費の割合は予測されたCOVID-19前のトレンド水準と同等か、それを下回っています。これらのトレンドは、パンデミック前の電子商取引の推移を単純に延長し、危機がなかった場合に予測されていた水準を各経済圏について推定したものです。
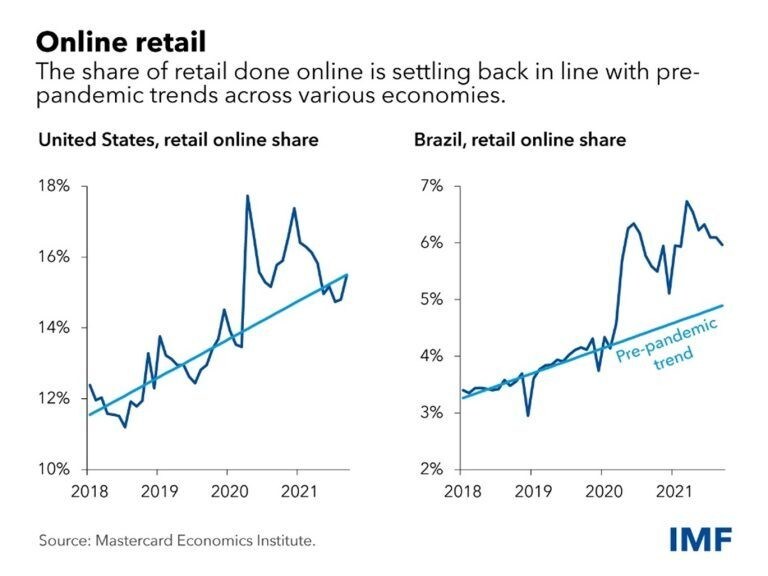
COVID-19以前、総消費に占めるオンライン取引の割合が高かった経済圏ほど、電子商取引の伸びが大きく、経済圏間のデジタル格差が拡大したことが分かりました。例えば、シンガポール、カナダ、英国では当初から割合が高く、パンデミック中にオンライン浸透率がさらに上昇しました。一方、ブラジルやタイなど、COVID-19以前のオンライン消費の割合が低かった国では、加速の度合いが小さくなりました。
オンライン販売への影響はどれほど持続したのでしょうか。注目すべきことに、最新データは、オンライン消費の割合の急上昇が全体として徐々に収まりつつあることを示しています。
危機のピーク時、オンライン消費の割合は平均で、危機前に予測されていた水準を4.3パーセントポイント上回っていました。この差は、調査対象期間の終わりまでにわずか0.3ポイントへと縮小しました。
パンデミックによる制限と財政支援
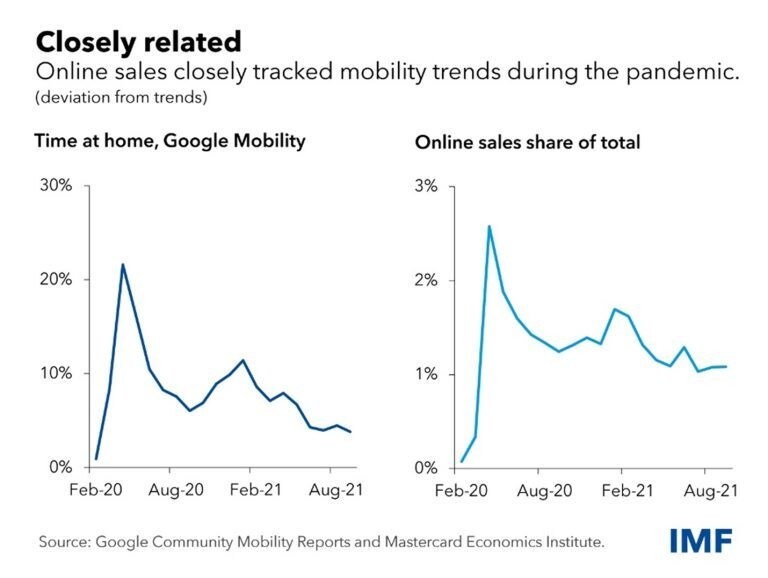
経済圏間の違いやオンライン消費の割合の差を説明する要因の一つとして、パンデミックに伴う移動制限の違いが考えられます。当然ながら、制限が厳しい経済圏ほどオンライン消費が大幅に増加しました。
これは、ロックダウンによって大半の経済圏で移動が厳しく制限された、危機初期の2020年第2四半期に特に顕著でした。しかし、パンデミックが続くにつれて、制限とオンライン消費の相関は弱まりました。これは、ロックダウンやその他の制限が経済活動に及ぼす影響が時間とともに低下したことと一致しています。
さらに、パンデミック中の財政支援も電子商取引の浸透を後押ししました。消費を増やし、パンデミックによる制限下ではその消費の大半がオンラインで行われたためと考えられます。また、所得が高くデジタル化が進んだ経済圏ほど、危機の後退後にオンライン消費がパンデミック前のペースへ戻るのも早かったことが分かりました。
より長く続く影響
よく語られる見方の一つは、パンデミックがデジタル化を加速させ、消費者にオンラインでの買い物を学ばせたため、その習慣は定着するというものです。私たちの結果は電子商取引が急速に普及したことを裏付けていますが、学習効果が広く持続しているとは言えないようです。
ただし、業種によって大きな違いが見られます。電子商取引の定着が特に長く続いているのは、飲食店(とりわけ食品宅配)、遠隔医療を含む医療、そして百貨店、電子機器、衣料品など一部の小売分野です。
パンデミック初期の急増期には、対面取引に比べ電子商取引への需要が大きく高まりました。すでに一部の技術に慣れていた経済圏や業種ほど、オンライン化をより進めることができました。パンデミックによって消費者は急いで学ぶことを余儀なくされましたが、私たちの結果は、早期導入者が各経済圏で電子商取引の利用をさらに拡大したことを示唆しています。
さらに、業種によって電子商取引の定着度が異なる理由として、二つの可能性が考えられます。第一に、移動が完全には回復していないことや、飲食など一部の業種が対面を前提としていることが反映されている可能性があります。第二に、こうした業種ではパンデミック前のデジタル化が特に進んでおらず、COVID-19によって最も大きな移行が促された分野だった可能性があります。
パンデミック前から電子商取引がすでに盛んだった経済圏や業種では、オンライン消費の割合が最も大きく上昇し、その後の低下幅も最大でした。小売、飲食店、医療などデジタル化があまり進んでいない業種では、特に開発途上の市場において電子商取引の成長余地が大きく、変化が起きやすい状況にあると考えられます。




