新型コロナウイルスの世界的流行と、ロシアとサウジアラビアによる価格競争の両方が、原油価格を急落させている。
原油の需給が均衡を取り戻すのは、ウイルスが封じ込められた後もずっと先になる可能性がある。
しかし、低価格によって、現在は原油と比べて相対的に高コストとなっている石炭が燃料として使われなくなる可能性がある。
一方では供給が過剰すぎ、もう一方では需要が少なすぎる。新型コロナウイルスの流行は、原油価格を少なくとも来年、場合によってはそれ以上の期間押し下げ、一部の産油国の存続を脅かしかねない、悪材料が重なった「完璧な嵐」を生み出している。
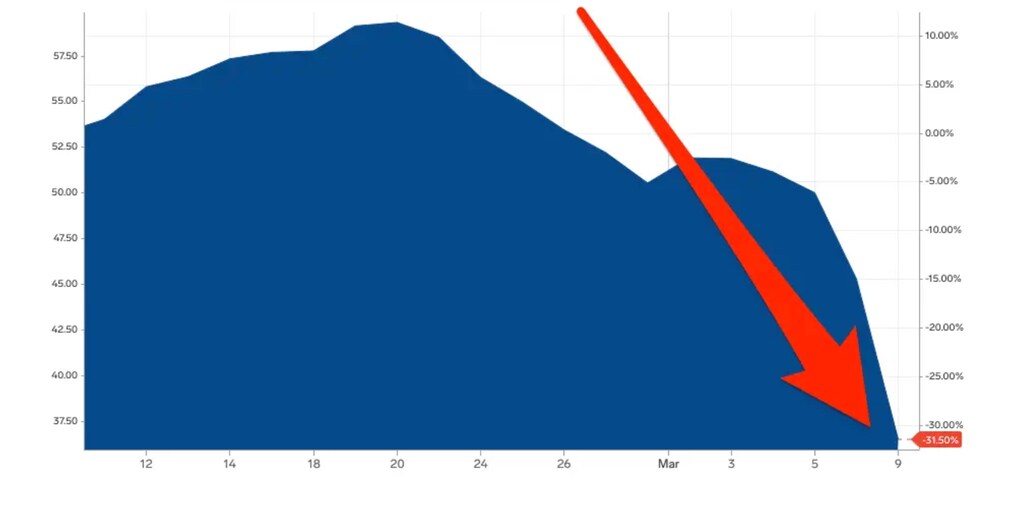
この嵐の最初の兆しは1月11日に現れた。その日、中国は新型疾患COVID-19による最初の死者を発表した。その後の2か月間、新型コロナウイルスが国境を越えて広がるにつれ、航空便と商業活動の減少により需要が落ち込み、原油価格は30%下落しながら徐々に下向きの傾向を示した。
その後、3月9日、世界は一時的に新型コロナウイルスの危機から目を移し、世界経済へのもう一つの厄介なショックに直面することになった。ロシアが生産割当の遵守を拒否したことに対応して、サウジアラビアが原油生産を大幅に増やした後、原油価格は暴落した。その日、原油価格は33%急落し。これは1991年の「砂漠の嵐作戦」開始以来、単日の下落幅として最大であった。
一夜にして、原油の需給ファンダメンタルズは、2008年のリーマン・ブラザーズの破綻後や2001年の9・11同時多発テロ後の数日間と同じくらい悪化した。当社のシナリオモデリングによれば、この供給過剰は価格を押し下げることになる。原油の需給に対する二重のショックは世界経済と、米国で最も多額の負債を抱えるシェールオイル生産者の存続の双方を脅かしており、その生産量の約半分はヘッジされていないためである。
現在、数千億ドル規模の重大な問いは、新型コロナウイルスの危機がいつ、どのように終息するか、そして今後数か月間、原油価格がどのような経路をたどるかに集中している。原油価格が大きく上昇する前に、サウジアラビアとロシアが生産を控えたとしても、パンデミックはほぼ確実に封じ込められるだろう。市場にはすでに原油が多すぎる。多くのトレーダーは、価格が再び上昇する時のために、今は原油を貯蔵することを選択している。すでに通常より3億バレル多く貯蔵されており、この追加の在庫は、経済が勢いを取り戻した後、原油価格の上昇を4か月から6か月遅らせる可能性がある。
原油価格への時間差効果は、世界経済にとって好材料となり、ウイルスが収束した後の急速な回復を後押しする可能性がある。まず、最も深刻な打撃を受けた航空業界を支援することになるだろう。その他の企業も、運営コストと輸送コストの低下の恩恵を受けるだろう。消費者はすでにガソリンスタンドで負担軽減を実感しているが、通勤や移動の機会がまだ十分ではないため、大きな恩恵を受けるまでには至っていない。
商業および産業活動が回復し始めている兆候の一つとして、最近、中国の製油所稼働率が上昇したことが挙げられる。これは、同国が新型コロナウイルス感染症(COVID-19)の封じ込めに取り組んだ2か月間に、稼働が大幅に削減された後の動きである。さらに、中国からは、下流の製造業者が生産を再開するにつれて、銅と鉄鋼の在庫が減少し始めているとの報告がある。中国国内の航空便も再開し始めている。
それでも、欧州や米国などの他の主要経済圏ではウイルスがまだ封じ込められておらず、感染の急速な拡大が続いていることから、世界的な景気後退の可能性が現実味を増している。一方、中国は、厳格なロックダウンによってウイルスを封じ込めることができるという好例となっている。
最良のシナリオでは、まず米国などで直ちに検査を拡充し、さらに、地域的な感染拡大を封じ込めるために、厳格な検疫措置や隔離措置を導入することになるだろう。第2四半期末または第3四半期初頭までに、新規感染者数と死亡者数は横ばいとなるだろう。そうなれば、現在の低水準の原油価格は、第3四半期の企業業績を押し上げる可能性がある。ただし、世界経済の本格的な回復は、今年の第4四半期、または2021年初頭より前には期待すべきではない。これは、気温が再び低下しても、新型コロナウイルスの第2波が来ないことを前提としている。
COVID-19の封じ込めに6か月以上かかり、第3四半期にまで及ぶ場合、さらに原油生産が高水準のままであれば、景気後退は避けられなくなる。多額の負債を抱える米国のシェールオイル生産者は破綻するだろう。これは、ロシアが生産割当の遵守を拒否した当初の目的の一つであった可能性が高い。低価格は脆弱なロシア経済を助けるものではないが、ロシアは多くの独立系シェールオイル生産者よりも長く持ちこたえられると見込んでいる。
統合型石油会社は、影響を受ける度合いが小さいと予想されるが、北米における生産コストの上昇や、米国、メキシコ、カナダの経済におけるエネルギー産業の重要性により、景気後退の可能性は高まる。公益事業会社や石油化学メーカーは、石油市場の混乱による影響を石油生産者ほど受けず、低迷する価格からわずかに恩恵を受ける可能性さえある。生産者が下流事業での収益拡大を図るにつれ、この混乱が業界再編につながる可能性もある。
6か月間のシナリオでは、COVID-19による企業の売上高と利益への打撃が第3四半期まで続くことになる。米国と欧州の双方で大規模な人員削減が行われる可能性が高い。また、世界のサプライチェーンにも大きな混乱が生じ、企業の対応能力がさらに損なわれるだろう。
業界の部門によって影響は異なるものの、エネルギー企業は事業の回復力に関する計画を見直し、この混乱を利用して恒久的なコスト削減策を検討すべき時期に来ていることは間違いない。健全なバランスシートを持つ企業は、業界の低い評価額を利用して、買収の機会を追求する可能性がある。
多くの人にとって、価格の下落は低炭素社会への移行を遅らせる口実となりかねないが、それは近視眼的な判断である。気候の観点から見た一つの好材料として、二重のショックにより、石炭は最も高価な一次エネルギーとなっており、ついに完全に段階的に廃止される可能性がある。
今こそ、企業を化石燃料への完全な依存から脱却させるべき時である。完全買収、またはパートナーシップや合弁事業を通じて、それを実現する必要がある。抵抗する企業は、現在の損失だけでなく、この危機を乗り越えた後も損失を被り続ける可能性がある。