新型コロナウイルス感染症のパンデミックは国際貿易の崩壊を招き、従来のパターンを打ち破った。
続く供給の混乱と将来の不利なショックのリスクは、より強靱なバリューチェーンの必要性を示している。
経済学者らは、リショアリングではなく、国際的な多角化と代替可能性が強靱性の構築に役立つと主張する。
新型コロナウイルス感染症のパンデミックは、国際貿易の崩壊を招いた(Baldwin 2020)。安全への懸念から、人々は外出して輸入品を消費できず、労働者は輸出向けの生産ができなかったためだ。2020年第2四半期には、世界の財貿易量は2019年第4四半期と比べて12.2%減少し、サービス貿易はさらに急激に21.4%減少した。その後、財貿易は急速に回復し、2021年10月までにパンデミック前の水準に戻ったが、サービス貿易は依然としてパンデミック前の水準を大きく下回っている。財とサービスのこの乖離は広く記録されている(例:IMF 2021)が、財とサービスのそれぞれの内部でも異なるパターンがあることはあまり知られていない。財では、自動車、電子機器、アパレルなど、通常はグローバル・バリューチェーン(GVC)で生産される財の貿易が最も急速に落ち込み、反発した。サービスでは、旅行サービス貿易が低迷したままである一方、電気通信サービス貿易はパンデミック前よりも堅調である。
パンデミックは従来のパターンを打ち破った
パンデミック以前は、財とサービスの貿易は総需要の動向に密接に連動していた。ある国の輸入を国内需要および相対的な輸入価格と関連づける輸入需要モデルは、パンデミック以前の財とサービスの輸入をよく説明していた。しかし、パンデミック中にこうしたパターンは崩れた。2020年の財貿易の減少幅は、総需要と相対的な輸入価格の変化だけから予想されるよりも小さかった。この予想外の乖離は、感染者数が多く、封じ込め措置がより厳しく、移動がより制限された国ほど大きかった(図1)。
図1需要モデルの2020年の予測誤差に関連する要因
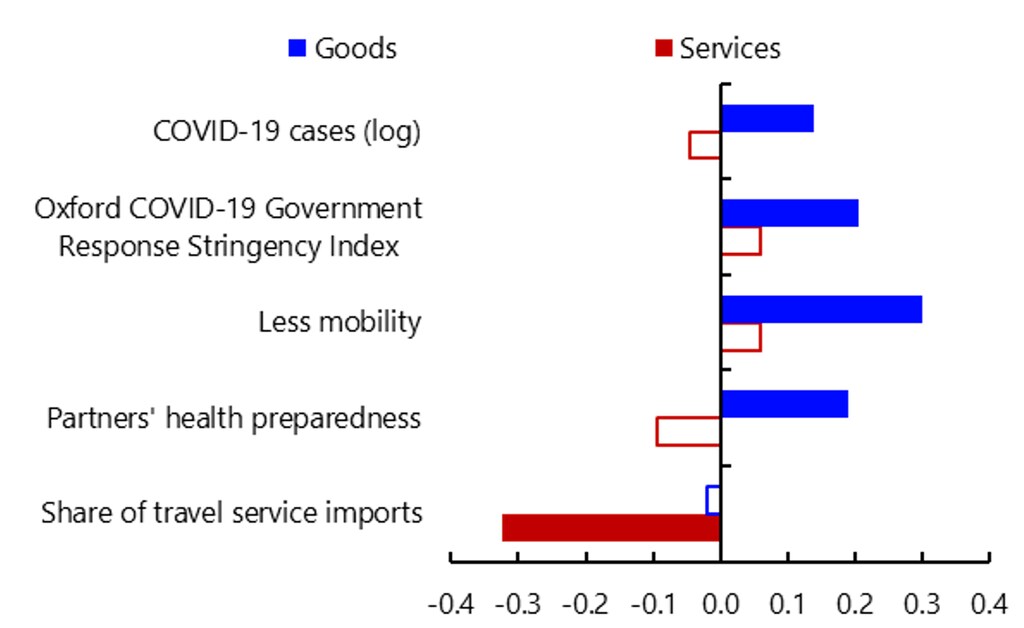
注:この図は、需要モデルの残差を記載された変数に回帰して得られた標準化係数を示す。塗りつぶしの棒は統計的に5%水準で有意な係数を、白抜きの棒は有意でない係数を示す。貿易相手国のパンデミックへの保健上の備えは、世界保健安全保障指数で測定する。「旅行サービス輸入の割合」は、ある国のサービス輸入総額に占める旅行サービスの割合を示す。詳細はIMF(2022)を参照。
対照的に、2020年のサービス貿易の減少幅は、総需要の変化だけから予想されるよりも小さく、この差は主にパンデミックによる旅行サービス輸入の混乱で説明できる。こうしたパターンは、感染の波の下で支出がサービスから財へと移ったことを反映している可能性がある。あるいは、感染の波の下で国内の財生産が困難になり、その結果、財が輸入されたことを反映している可能性もある。
グレート・ロックダウンと意図せざる国際的波及
2020年の貿易崩壊のもう一つの重要な要因は、貿易相手国が導入した封じ込め政策の国際的な波及である(Bonadio et al. 2020、Espitia et al. 2021、Lafrogne-Joussier et al. 2022)。実際、2020年1月から5月にかけての財輸入の減少の最大60%は、各国の貿易相手国が実施したロックダウンの意図せざる結果だったことが分かった(図2)。この結果は、標準的な重力モデル(Santos Silva and Tenreyro 2006)に基づいている。二国間の財貿易に関する詳細な品目別データ(「HS6桁」)を用い、需要の変化や、二国間の品目別貿易に影響しうる貿易協定などの要因を含め、輸入国および産業の動向を考慮している。
図2ロックダウンの国際的な波及効果
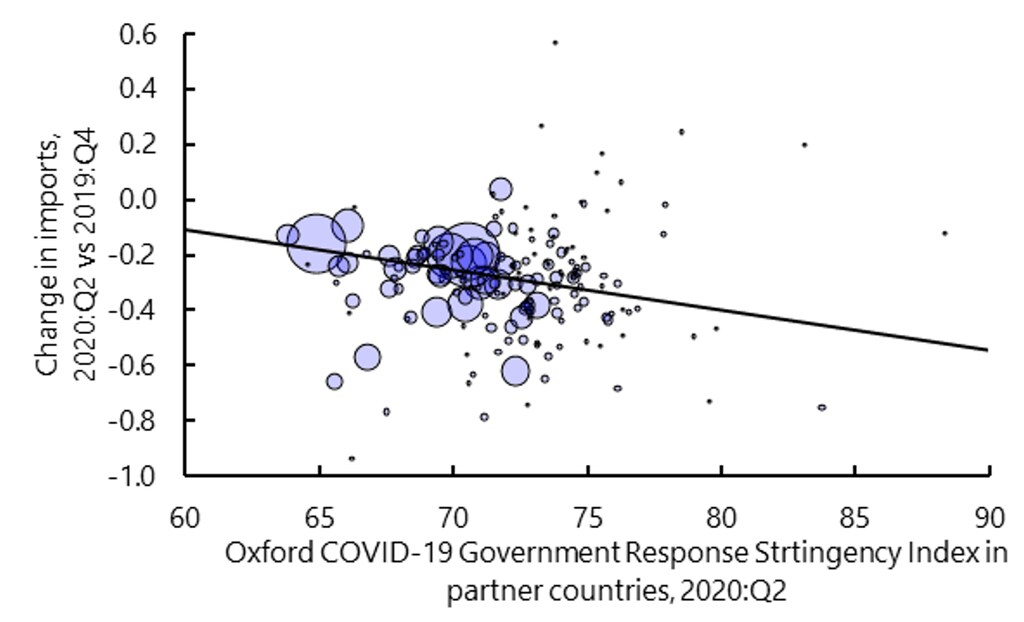
ロックダウンの波及効果は、実施した国によって異なった。輸出先の貿易相手国がリモートワークにより頼ることができた国では、波及効果はその半分未満だった。ロックダウンの波及効果は時期によっても変化した。アジア以外の国々がロックダウンを導入し始めた2月から4月にかけて波及効果は強まり、5月以降は弱まり始めた。これは貿易がロックダウンに適応したことを示唆している。
グローバル・バリューチェーンの強靱性
財貿易と同様、GVCもパンデミック中の感染の波に適応した。最初の感染の波を抑え込んだ後、アジアはGVC集約型製品の市場シェアを拡大した。2019年から2020年6月にかけて、アジアの市場シェアは欧州で4.6パーセントポイント、北米で2.3パーセントポイント上昇した(図3)。この伸びは一時的だったようで、その1年後にはそれぞれ3.1パーセントポイント、0.6パーセントポイントに縮小した。
図3市場シェアの変化
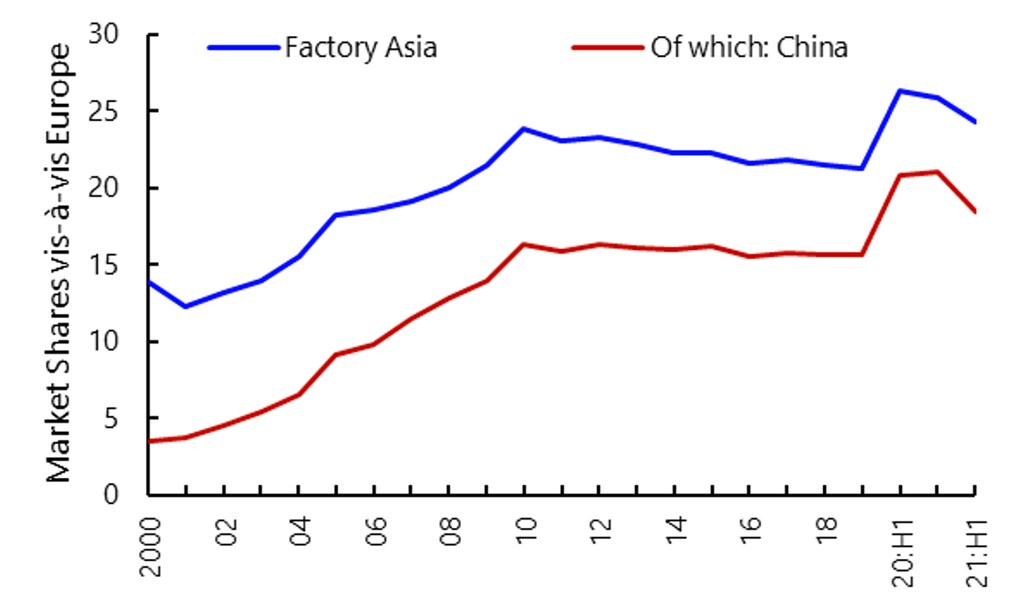
注:Factory Europeに対するFactory Asiaの市場シェアは、IMF(2022)の定義に従い、GVC集約型製品のみを用いて算出している。GVC=グローバル・バリューチェーン。詳細はIMF(2022)を参照。
それでも、パンデミックは広範な供給の混乱を引き起こした(Celasun et al. 2022)。需要がサービスから財へと移る一方で、労働者がそれらを生産・流通させることが妨げられ、輸送費の上昇と港湾の混雑につながった。ウクライナでの戦争は、エネルギー、金属、農産物の希少化を通じて、こうした混乱を深刻化させた。パンデミック、戦争、気候変動、サイバー攻撃を受け、GVCはより強靱になる必要がある。
強靱性を高める2つの手法:多角化と代替可能性
企業はサプライヤーとの関係を多角化し、異なる国からより多くの部品を調達できる。これにより、(自国を含む)特定の一国への依存を減らし、危機時に活用できる既存の関係を築ける(Bas and Fernandes 2022)。実際、世界経済モデルを用いたシミュレーション(Bonadio et al. 2021)によると、調達先を国際的により多角化すれば、大規模な供給国で供給が混乱した場合の経済的影響を、平均的な受入国でほぼ半減できる(図4)。複数の国が供給ショックに繰り返し見舞われる場合、多角化を進めることで経済成長の変動率を約5%低下させられる。
図4多角化の効果
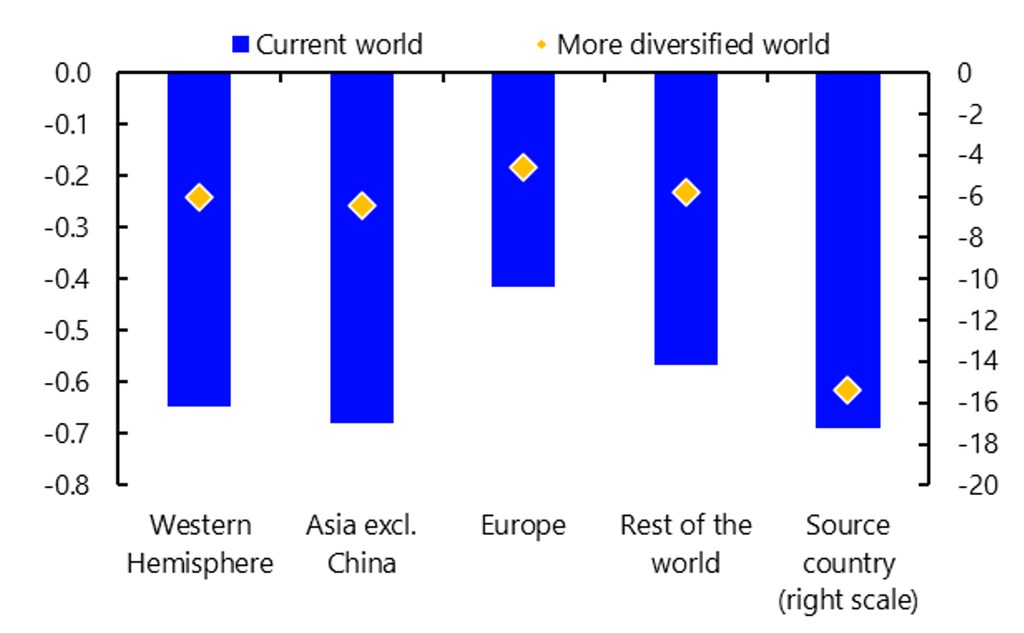
注:この図は、中間財の大規模な世界的供給国で労働供給が25%縮小した場合のGDPの減少を示す。棒と四角は、各地域内の国々におけるGDP減少率の単純平均を示す。代替の弾力性=0.5。詳細はIMF(2022)を参照。
多角化の余地が最も大きいのは、国内調達の割合を引き下げることだ。世界各地の企業は、中間投入の大半を自国で調達する傾向にある(例:西半球では82%)。リショアリングは、企業を自国での混乱にさらにさらすことになり、この状況を悪化させる。
より多くのサプライヤーとの関係を築くことに加え、企業は生産工程を変革し、異なるサプライヤーが提供する投入物を代替しやすくできる。例えば、半導体不足への対応として、テスラはソフトウェアを書き換え、供給不足がより深刻でない半導体を使えるようにした。世界経済モデルを用いたシミュレーションによると、代替可能性を高めれば、大規模な供給国で供給が混乱した場合の経済的影響を、平均的な受入国で約5分の1にまで抑えられる(ただし、供給元の国ではそうならない)。
経済政策担当者への示唆
パンデミックは貿易の動向を大きく左右し、貿易を通じて経済間にも波及した。したがって、輸出入を維持することは、世界各地で広範なワクチン接種を通じてパンデミックを終息させるべき理由をさらに一つ加える。
企業が最終的に生産地と投入物の調達先を決めるが、外部性や情報の非対称性を踏まえれば、政策も役割を果たせる(Baldwin and Freeman 2022)。例えば、本分析の追加シミュレーションでは、非関税障壁などの貿易コストを引き下げることで、国際的な多角化が促進されうることが示唆されている。さらに政府は、企業がサプライチェーンをより把握できるよう情報を提供し、サプライチェーン網のリスク分析を改善できる。
ウクライナでの戦争以前から、リショアリングを求める声が世界経済を脅かしていた。戦争は世界経済の分断化というさらなるリスクを加えた。同時に、重要物資の輸入が大きく集中するリスクを顕在化させた。国際的な多角化と代替可能性の利点を示すことで、本分析は、国際統合と協力を深めることによって得られるものを明らかにしている。
編集者注:本コラムで示された見解は著者のものであり、必ずしも国際通貨基金の見解を示すものではない。
参考文献
Baldwin, R(2020)、「2020年の貿易崩壊の拡大:2008~09年の大規模な貿易崩壊から得られた教訓」、VoxEU.org、4月7日。
Baldwin, R and R Freeman(2022)、「グローバル・サプライチェーンのリスクと強靱性」、VoxEU.org、4月6日。
Bas, M and A Fernandes(2022)、「新型コロナウイルス感染症に対する貿易の強靱性」、VoxEU.org、4月26日。
Bonadio, B, Z Huo, A A Levchenko, and N Pandalai-Nayar(2020)、「新型コロナウイルス感染症のパンデミックとその後におけるグローバル・サプライチェーンの役割」、VoxEU.org、5月25日。
Bonadio, B, Z Huo, A A Levchenko, and N Pandalai-Nayar(2021)、「パンデミック下のグローバル・サプライチェーン」、Journal of International Economics 133:103534。
Celasun, O, N-J Hansen, M Spector, A Mineshima and J Zhou(2022)、「供給の混乱がインフレを押し上げ、2021年の回復を損なった」、VoxEU.org、3月16日。
Espitia, A, A Mattoo, N Rocha, M Ruta and D Winkler(2021)、「貿易と新型コロナウイルス感染症:第1波から得られた教訓」、VoxEU.org、1月18日。
IMF(2021)、対外部門報告書、ワシントンD.C.。
IMF(2022)、「パンデミック下の世界貿易とバリューチェーン」、所収:「戦争が世界の回復を後退させる」、世界経済見通し、2022年4月。
Lafrogne-Joussier, R, J Martin and I Mejean(2022)「サプライチェーンの混乱と緩和策」、VoxEU.org、2月5日。
Santos Silva, J M C, and S Tenreyro(2006)、「重力モデルの対数」、『Review of Economics and Statistics』88(4):641–58。




