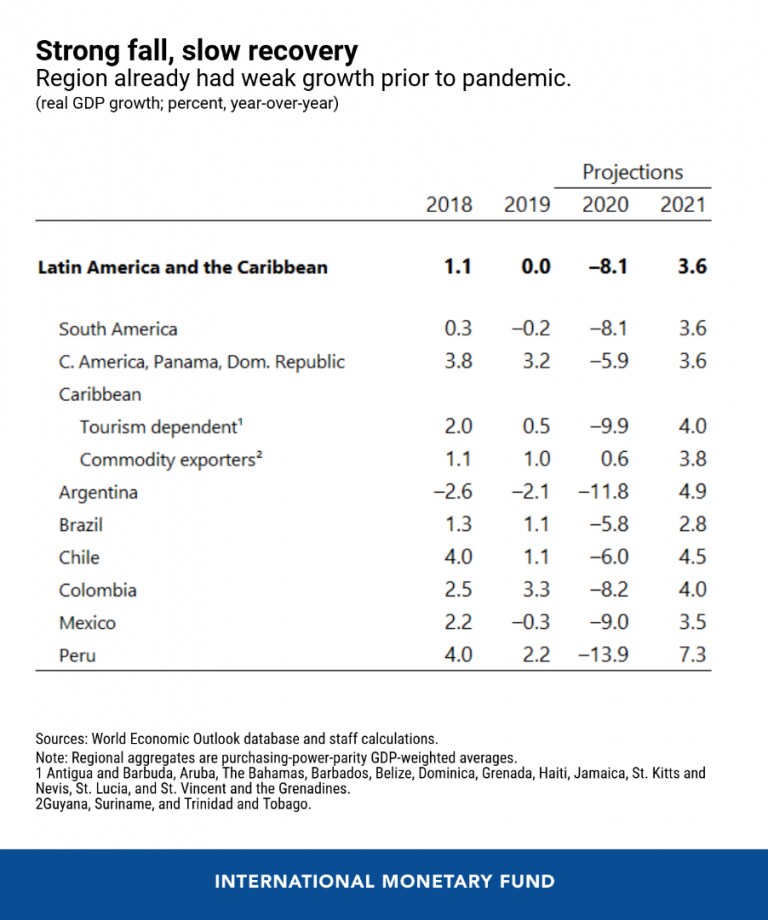
IMFの「地域経済見通し」報告書によると、ラテンアメリカ・カリブ海地域のGDPは今年8.1%縮小すると予想されています。
近接性の高い身体的接触を伴う仕事に就く労働者の割合が高く、テレワークが可能な仕事に就く人が少ないことが原因です。
パンデミックは各国に不均等な影響を及ぼし、ペルーでは2020年第2四半期に40%の縮小を記録しました。
IMFは、同地域でウイルスを封じ込めできなければ、さらなる経済的損害が生じる可能性が高いと警告しています。
COVID-19は、人的被害と経済的側面の両面で、ラテンアメリカ・カリブ海地域を世界の他地域よりも深刻に襲いました。世界人口の8.2%にすぎない同地域は、9月末までに感染者の28%、死亡者の34%を占めており、人的被害が比較的大きかったことは明らかです。
当機関の新しい 「地域経済見通し:西半球」は、2020年の実質GDPが8.1%縮小すると予測しています。過去の景気後退とは異なり、2020年第2四半期には雇用がGDPよりも大きく落ち込み、主要5か国の平均で20%、ペルーでは最大40%に達しました。
近接性の高い身体的接触を伴う活動に従事する人が増え、テレワークが減少したことが、ラテンアメリカ・カリブ海地域での急激な景気減速の一因となりました。
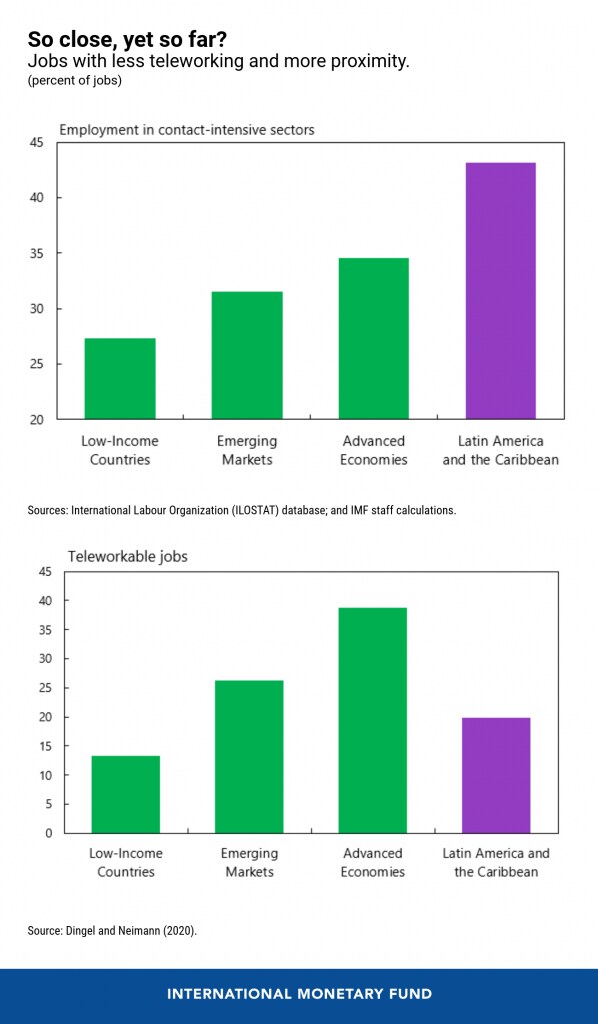
ラテンアメリカ・カリブ海経済の二つの構造的特徴が、経済的影響を比較的大きくする要因となりました。近接性の高い身体的接触を伴う活動に従事する人が比較的多く、テレワークが可能な仕事に就いている人が少ないことです。接触の多い業種(飲食店、小売店、公共交通機関など)での雇用は45%近くを占め、新興市場の30%強と比べて高くなっています。逆に、リモートワークで対応できる仕事は約5件に1件にとどまり、先進国の半分の割合で、新興国の平均(26%)も下回っています。これら二つの要因に加え、インフォーマル経済と貧困の水準が高いこと、そして世界経済の低迷に起因する貿易・金融の混乱が比較的小さかったことが相まって、経済活動の歴史的な落ち込みにつながりました。
不均等な回復…
5月には、ロックダウンの段階的な緩和、消費者や企業のソーシャルディスタンシングへの適応、一部の国における大規模な政策支援、そして外部環境の改善に支えられ、経済活動が回復し始めました。しかし、依然として高い感染率と死亡率により、政府の能力の弱さや保健医療制度の回復力に対する懸念が続いており、再開のプロセスは比較的緩やかなものにとどまっています。
一部の国(ブラジル、コスタリカ、ウルグアイ)では収縮の度合いがそれほど大きくなく、7月までには1月の動向にほぼ戻りました。多くの国、特に中米では、送金と輸出の力強い回復と原油価格の低下に助けられました。エクアドルやペルーなどその他の国では比較的大きな落ち込みを経験し、7月時点でも経済活動は低迷したままでした。
GDPおよび雇用の20〜90%を観光業に依存しているカリブ海諸国が、最も深刻な打撃を受けました。ウイルスの感染拡大を比較的うまく抑え込んでいたものの、観光客の到着の急停止と地域的なロックダウンは、経済にとって心停止に等しいものでした。
…深い傷跡を残して
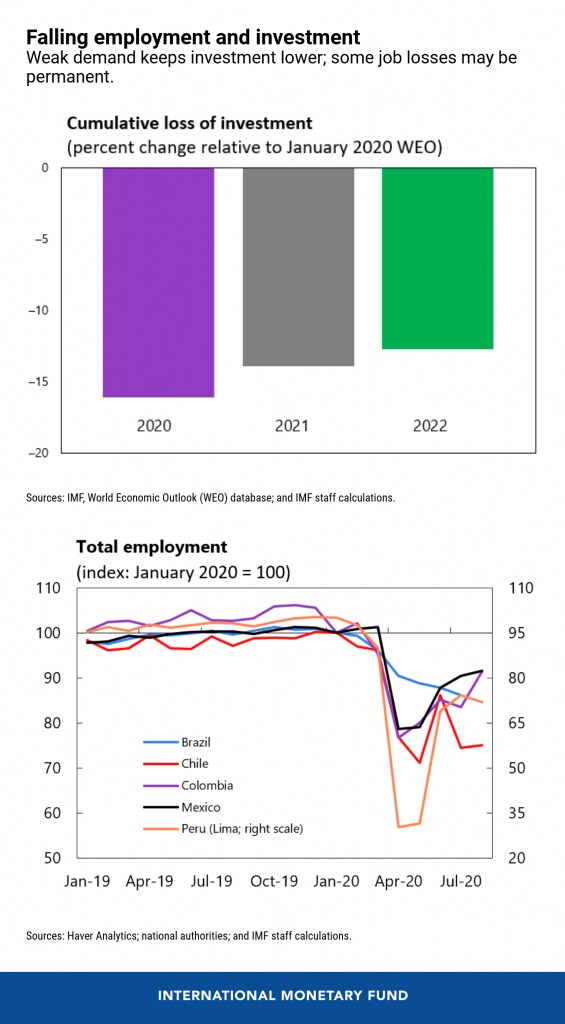
第2四半期には、ブラジル、チリ、コロンビア、メキシコ、ペルーで合計3,000万件の雇用が失われ、女性、若年層、低学歴の労働者が特に大きな打撃を受けました。多くの雇用は活動の再開とともに回復すると見込まれますが、現在の推計では、所得の損失が長期化し、2015年までに達成された社会的進歩の一部が逆戻りする可能性を示しています。貧困は大幅に増加すると予測されており、パンデミック以前から世界で最も高い水準にあった所得格差がさらに悪化する見込みです。
回復は長引くと見込まれています。当機関の予測では、2021年の成長率は3.6%です。ほとんどの国は2023年までパンデミック前のGDP水準に戻らず、一人当たり実質所得は2025年まで戻らないと見込まれており、これは他のどの地域よりも遅い見通しです。
今後の見通しは、パンデミックが対外需要と国内需要にどのように影響するか、そして危機によって残された傷跡が同地域の生産能力にどのような影響を及ぼすかによって左右されます。世界経済の長く不透明な回復は、輸出の見通しを暗いものにしています。国内では、パンデミックが収束するまで接触型の財・サービスの消費は低迷する可能性が高く、その後も所得水準が低迷したままになるかもしれません。その結果生じる需要の弱さと不確実性は、中期的に投資を抑制するでしょう。一部の雇用喪失は恒久化し、特に財政支援が控えめだった地域では、潜在成長率を押し下げる可能性があります。
政策の優先事項
多くの政府による大胆な政策対応は、パンデミックの経済的・社会的影響の緩和に不可欠でしたが、公的・民間債務の増加という遺産を残しました。
政策は引き続き、パンデミックの封じ込めと回復の定着に重点を置くべきです。財政支援を時期尚早に打ち切ることは避けるべきです。ただし、さらなる支援には、中期的に財政の備えを強化・再建するための、明示的で法的に定められ、明確に伝えられたコミットメントを伴うべきです。
パンデミックが収束し回復が進んだら、これらのコミットメントを実行する必要があり、中期的な財政の基軸を強化することが求められます。財政構造改革は、公共投資を維持しつつ、自動安定化装置、社会的セーフティネット、そして保健・教育へのアクセスを強化することも目指すべきです。
金融規制は、危機から生じる潜在的な金融安定性リスクに対処する必要があります。収益が支払利息を下回る場合(収益が支払利息を下回る場合の企業債務のうちリスクにさらされている割合)は、昨年12月の14%から6月には29%へと倍増しており、悪化シナリオでは2021年にさらに上昇する可能性があります。存続可能な企業の財務健全性を回復させるには、債務再編が極めて重要です。存続の見込みがない企業に対しては、投資家、債権者、株主、労働者、政府の間で損失を配分する、効率的かつ公平な倒産制度が必要になります。
企業のバランスシートが悪化しているにもかかわらず、ラテンアメリカの銀行は依然として強靭です。銀行はパンデミックに比較的強固な基盤で入り、十分な資本と流動性のバッファー、そして低い不良債権を備えていました。悪化シナリオにおいても、ほとんどの銀行は必要な自己資本比率を維持できるでしょう。しかし、経済活動が回復するにつれ、銀行は中期的な金融安定性を確保するために資本を再構築する必要があります。パンデミックが持続して、より長期かつ深刻な景気後退を引き起こす場合に備え、各国は脆弱な金融機関を監視すべきです。
予想より弱い回復と、より持続的なパンデミックは、政府にとってより難しい選択を迫ることになります。傷跡と潜在GDP成長率の低下は、短期的な政策課題に加わります。一部の構造改革は信頼と回復を支える可能性があり、特にそれが今後のより持続可能で包摂的な成長の基礎を築くことができれば有効ですが、パンデミックの遺産は、既に不透明な同地域の見通しに影を落としています。




