国際通貨基金(IMF)は、コロナウイルスのパンデミックが既存の金融の脆弱性をさらに増幅させていると警告しています。
資本流出から企業向け信用市場に至るまで、世界経済全体にリスクが存在します。
新型コロナウイルス感染症が基礎疾患のある人々により重大な影響を与えるのと同様に、パンデミックによって引き起こされた経済危機も、極めて低い金利と変動性が続いた10年の間に蓄積された金融の脆弱性を露呈させ、悪化させています。
当機関が最近公表した『グローバル金融安定性報告書』の第2章から第4章は、3つの潜在的な弱点に焦点を当てています。それは、世界の信用市場におけるリスクの高いセグメント、新興市場、そして銀行です。現在進行中の経済の収縮が予想以上に長引いたり、より深刻になったりした場合、その結果としての金融環境の引き締めがこれらの脆弱性によって増幅され、さらなる不安定化や金融危機の発生を招く可能性があります。
信用市場、新興国、銀行における脆弱性は、新たな金融危機を引き起こす可能性さえあります。
リスクの高い企業向け信用市場
リスクの高い信用市場のセグメントは、世界金融危機以降急速に拡大しています。潜在的な脆弱性には、借り手の信用力の低下、融資審査基準の緩和、投資ファンドの流動性リスク、そして相互連関性の高まりが含まれます。
好材料としては、当社の分析により、リスクの高い企業向け信用市場において、投資家がこれらの市場への投資を行うために借入資金を利用する傾向は少なくなっており、銀行もかつてほどレバレッジドローンやハイイールド債に大きくさらされていないことが分かりました。どちらの要因も10年前の世界金融危機の一因となりました。また、プライベート・デットおよびローン担保証券(CLO)市場において長期的かつ固定された資本が優勢であるため、一部のセグメントでは投資家による取り付け騒ぎのリスクも低下しています。
深刻な悪化シナリオにおいては、リスクの高い企業向け信用市場全体の銀行損失は管理可能な水準にとどまるはずですが、一部の大手銀行では多額に上る可能性があります。ただし、ノンバンク金融機関の損失はより大きくなる可能性があります。ノンバンク貸し手がこれらの市場でより重要な役割を担うようになっているため、これは信用供与を阻害し、より長期かつより深刻な景気後退につながる恐れがあります。

政策当局は、新型コロナウイルス感染症による影響を封じ込め、企業への信用の流れを支えるために、断固とした行動を取るべきです。3月下旬までのわずか数か月間で、リスクの高い信用市場の価格は、世界金融危機の期間全体で生じた下落の約3分の2に相当する水準まで下落しました(損失の一部はその後回復しています)。同時に、リスクの高い信用市場間の相互連関性が市場の混乱を招いた可能性が高いと考えられます。現金に対する幅広い需要が売り圧力を引き起こし、ミューチュアルファンドからは大規模な資金流出が生じました(最近では減少または反転しているものの)。規制当局は、資産運用会社に対し、慎重な運用を行い、こうしたリスクに対処するために利用可能なすべての流動性管理手段を活用するよう促すべきです。
危機が収束した後には、市場の混乱の原因と、危機によって明らかになった根底にある脆弱性について包括的な評価を実施すべきです。例えば、政策当局は、リスクの高い信用市場におけるノンバンクの役割が拡大していることを踏まえ、規制・監督の範囲にノンバンクを含めることが妥当かどうかを検討すべきです。特に、これらの市場の世界的な性質を考慮に入れた、ノンバンク機関に対するマクロプルーデンス規制の枠組みを策定するとともに、マクロプルーデンス政策の手段を拡充すべきです。
変動の激しいポートフォリオ資金フローの管理
パンデミックの発生以降、新興市場では1,000億ドルを超える資本流出が生じました。これは、世界金融危機時に経験した規模の約2倍(GDP比)に相当します。
その後、流出は落ち着いてきましたが、この劇的な変動は、変動の激しいポートフォリオ資金フローを管理することの難しさと、それが金融安定性に及ぼす可能性のあるリスクを浮き彫りにしています。
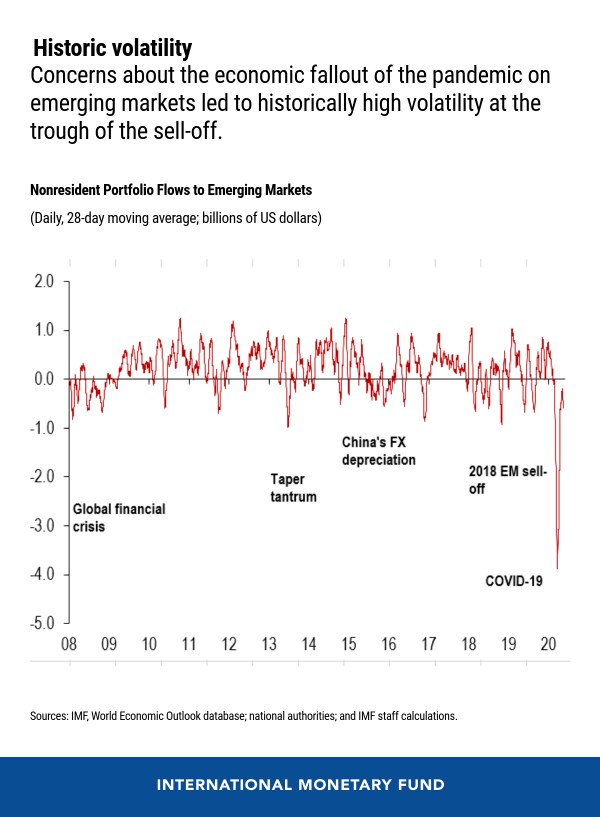
低金利が長期間続いたことで、借り手と貸し手の双方がより大きなリスクを取るようになりました。その結果、よりリスクの高い資産市場への大規模なポートフォリオ資金の流入が起こり、債務の蓄積につながったほか、場合によっては新興市場およびフロンティア市場で株価や資産評価の過大化を招きました。その結果、これらの市場は世界金融危機以降、海外からのポートフォリオ資金フローへの依存度を高めています。
当機関の分析では、債券と株式の両方の資金フローは、通常時と比べて極端な資金フローの時期においては世界の金融環境への感応度がはるかに高いことが示唆されています。一方、経済成長、対外的な脆弱性、国内金融市場の厚みといった国内のファンダメンタルズは、株式や現地通貨建て債券の資金フローにおいてより大きな影響を与えます。さらに、十分な厚みを欠く現地通貨建て債券市場への外国人投資家の参加が拡大すると、債券利回りの変動性が大幅に高まる可能性があります。
新興市場は、自国の為替レートの下落を容認することにより対外的な圧力を管理すべきです。為替レートの変動が無秩序になった場合には、当局は外国為替市場への介入を検討すべきです。大規模な資本流出に直面した場合には、一時的な資本フロー管理措置の利用も必要になることがあります。ソブリン債務の管理者は、対外資金調達へのアクセスが制限される事態に対処するため、コンティンジェンシープラン(緊急時対応計画)を策定し、長期的な資金調達の途絶に備えるべきです。
銀行業:低金利、低収益?
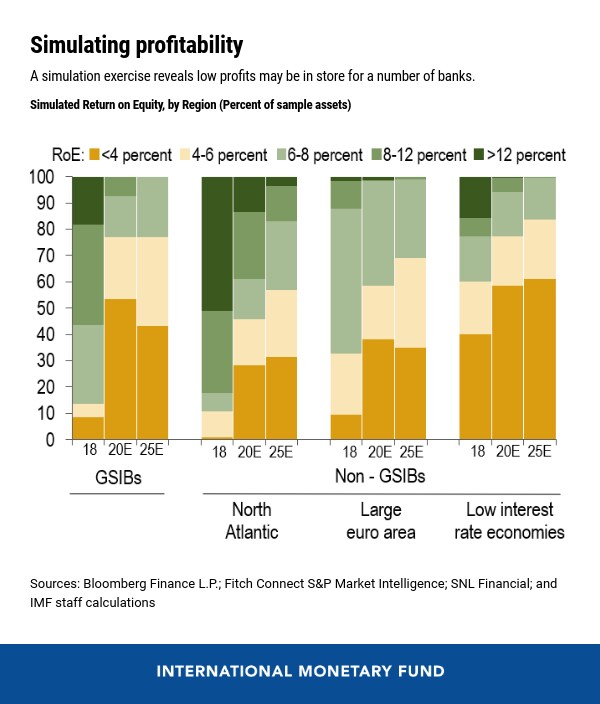
世界金融危機以降、いくつかの先進国において、銀行の収益性は持続的な課題となっています。この期間において、非常に緩和的な金融政策は経済成長を維持するうえで極めて重要であり、銀行収益を下支えしてきましたが、極端に低い金利は銀行の純金利マージン(資産から得る利息と負債に支払う利息の差)を圧縮してもきました。当機関の分析では、新型コロナウイルス感染症の発生に伴う直近の課題を超えて、低金利が持続する期間が、今後数年間にわたって銀行の収益性にさらなる圧力をかける可能性が高いことが示されています。
健全な銀行は、あらゆる活力ある経済において重要な役割を果たしており、金融の安定にとって不可欠です。収益を上げられない場合、銀行は家計や企業への融資やその他の金融サービスを提供する可能性が低くなり、経済は必要とされる信用供与を受けられなくなります。9つの先進国のグループを対象に実施されたシミュレーションでは、資産ベースで見た銀行の大きな割合が、2025年において株主資本コストを上回る収益を生み出せない可能性があることが示されています。
新型コロナウイルス感染症の発生は、銀行の強靭性に対する追加的な試練です。危機に直結する差し迫った課題が収まった後、銀行は手数料収入の増加やコスト削減に頼って収益への圧力を緩和しようとするかもしれませんが、そうした圧力を完全に払拭することは困難かもしれません。一方で、収益を取り戻すために過度なリスクを取ることは、将来の問題の種を蒔くことになりかねません。したがって、経済活動を支えつつ、金融の安定性と金融機関の健全性を守る均衡を政策当局が迅速に見出すことが極めて重要です。資本の保全と強化のための様々な戦略(配当支払いや自社株買いの制限を含む)を検討すべきです。
今後数年間、当局は銀行が直面する「構造的」な課題のいくつかに取り組む必要があります。例えば、金融セクターの当局は、低金利の潜在的な影響を自らの意思決定やリスク評価に組み込むべきです。監督上の資本計画およびストレステストには「長期にわたる低金利」のシナリオを含めるべきであり、そのような環境におけるビジネスモデルの強靭性を評価すべきです。また、監督当局は引き続き警戒を怠らず、銀行セクターの強靭性を低下させかねない過剰なリスクの蓄積を防ぐべきです。




