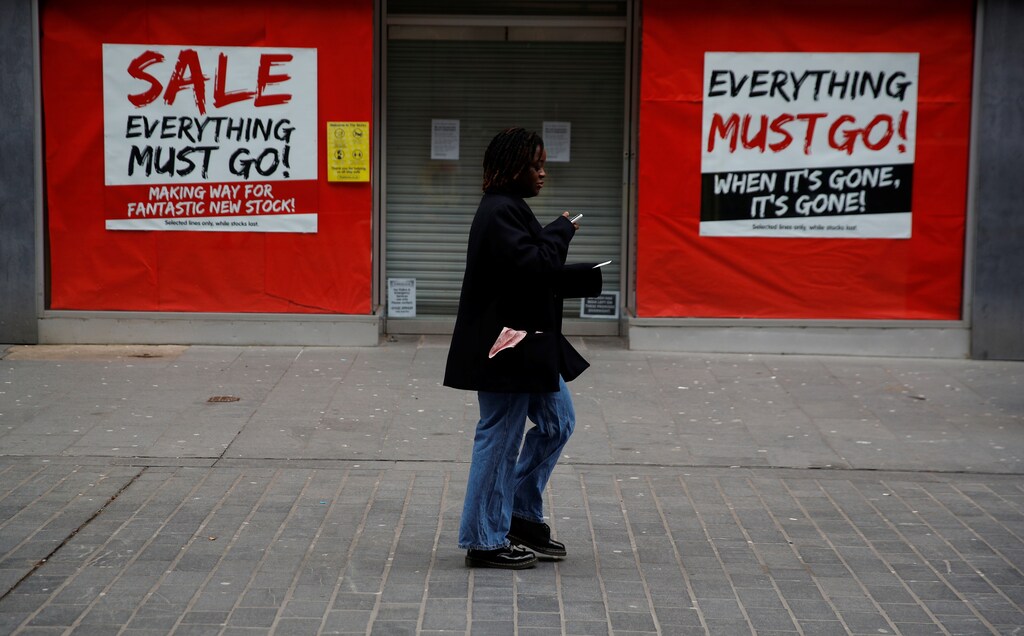
新型コロナウイルス感染症対策により店舗やオフィスが閉鎖され、従来型の実店舗小売スペースやオフィススペースへの需要が減少した。
IMFの分析によると、こうした傾向は商業用不動産市場を混乱させ、金融安定を脅かす可能性がある。
低金利と潤沢な資金供給は、非金融企業の信用へのアクセスを助け、商業用不動産セクターの初期段階にある回復を後押しする。
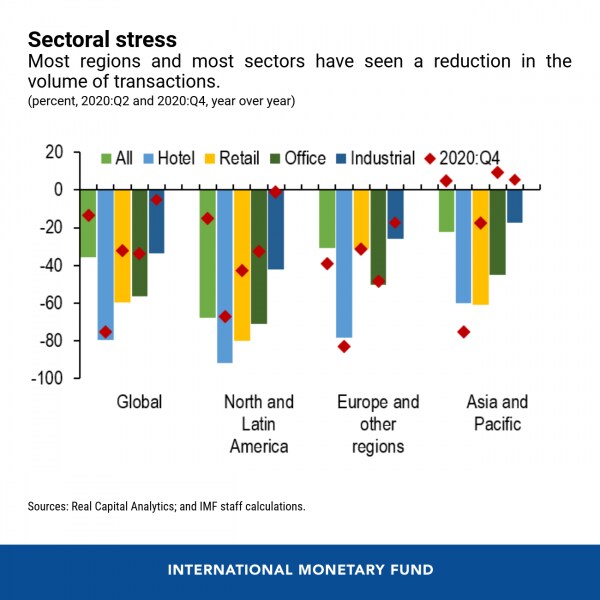
空室のオフィスビル。短縮された店舗営業時間。驚くほど低いホテルの客室料金。いずれも時代を映す兆候だ。昨年、パンデミックへの対応として導入された封じ込め措置により、企業やオフィスが閉鎖され、商業用不動産への需要は大きな打撃を受けた。とりわけ小売、ホテル、オフィスの各分野で影響が大きかった。
商業用不動産セクターは、より広範な金融安定に影響を及ぼす可能性がある。
アンドレア・デギ、ファビオ・ナタルッチ
パンデミックは直接的な影響に加え、商業用不動産の先行きを不透明にしている。電子商取引の拡大に伴う従来型実店舗小売への需要減少や、在宅勤務の普及に伴うオフィス需要の減少といった傾向が現れているためだ。最近のIMFの分析によると、こうした傾向は商業用不動産市場を混乱させ、金融安定を脅かす可能性がある。
金融安定とのつながり
商業用不動産セクターは、より広範な金融安定に影響を及ぼす可能性がある。このセクターは規模が大きく、その価格変動はマクロ金融全体の状況を反映する傾向があり、資金調達を負債に大きく依存している。
多くの国・地域で、商業用不動産向け融資は銀行の貸出ポートフォリオの大きな割合を占める。一部の国・地域では、銀行が世界全体で商業用不動産セクターへの最大の負債資金提供者であり続けているものの、ノンバンク金融仲介機関(保険会社、年金基金、投資ファンドなど)も重要な役割を果たしている。このセクターへの負のショックは、商業用不動産価格に下押し圧力をかけ、借り手の信用力を損ない、貸し手のバランスシートを圧迫する可能性がある。
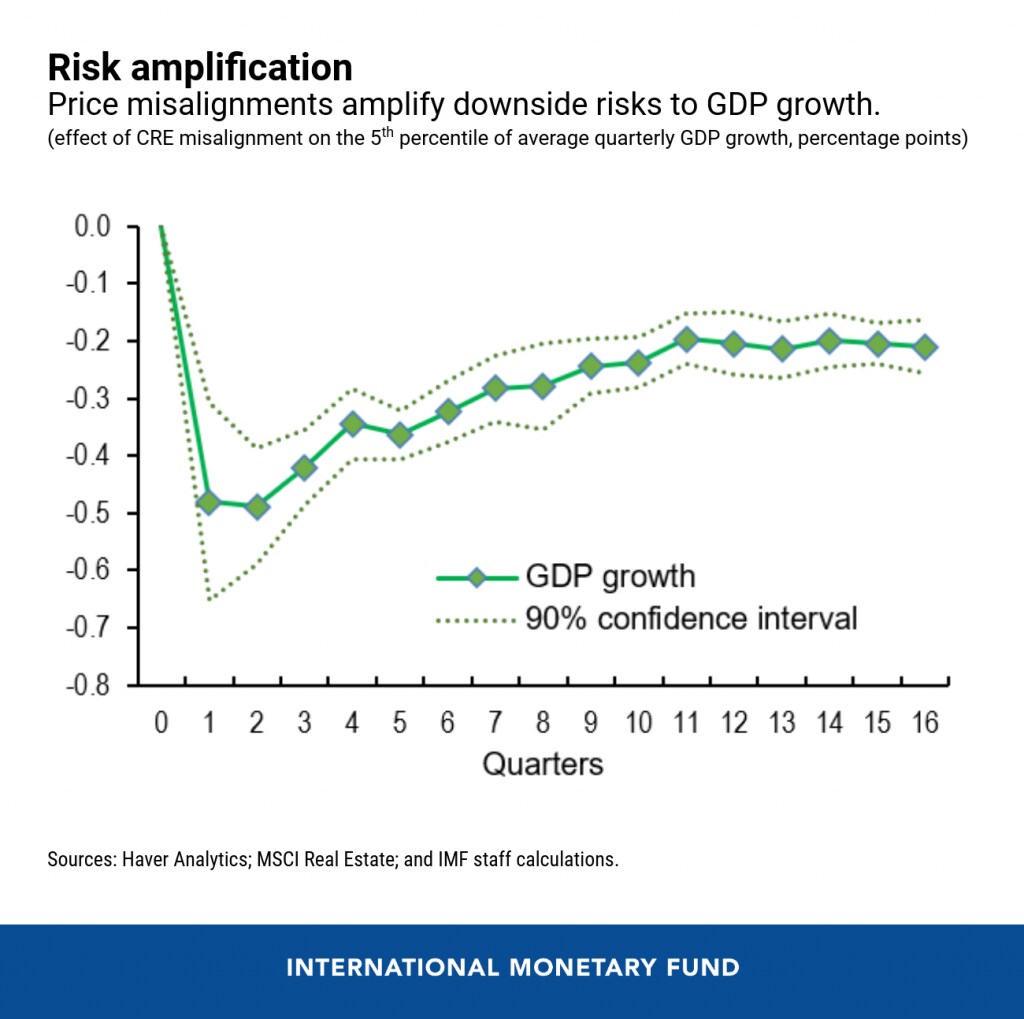
価格下落のリスクは、大幅な価格の乖離が見られる場合に高まる。つまり、商業用不動産市場の価格が経済のファンダメンタルズから導かれる水準、いわゆる「適正価格」からかけ離れている場合だ。IMFの最近の分析によると、こうした価格の乖離は将来のGDP成長率の下振れリスクを拡大させる。例えば、乖離を測る一般的な指標である資本還元率が過去のトレンドから50ベーシスポイント低下すると、GDP成長率の下振れリスクは、短期(累計4四半期)で1.4パーセントポイント、中期(累計12四半期)で2.5パーセントポイント高まる可能性がある。
新型コロナウイルス感染症による大きな打撃
パンデミックの影響を見ると、IMFの分析では価格の乖離も拡大している。ただし、過去の局面と異なり、今回の乖離は過剰なレバレッジの蓄積によるものではなく、営業収入と商業用不動産全体への需要がともに急減したことによる。
経済が勢いを取り戻すにつれて、価格の乖離は縮小すると見込まれる。それでも、社会の嗜好の変化によって商業用不動産市場に生じ得る構造変化は、このセクターに課題をもたらす。例えば、消費者や企業の嗜好の変化によって商業用不動産の空室率が恒久的に5パーセントポイント上昇すれば、5年後に適正価格が15%下落する可能性がある。
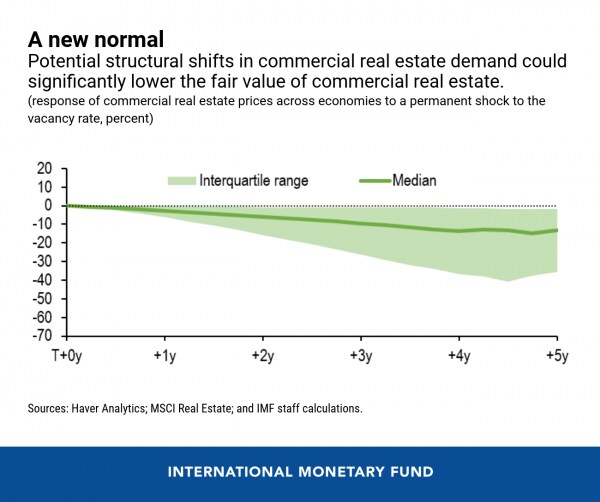
ただし、商業用不動産の先行きには極めて大きな不確実性があるため、価格の乖離を確定的に評価することは非常に難しい。
金融安定リスクへの対処における政策当局の役割
低金利と潤沢な資金供給は、非金融企業が引き続き信用を利用できるよう支え、商業用不動産セクターの初期段階にある回復を後押しする。しかし、こうした緩和的な金融環境が過度なリスクテイクを促し、価格の乖離を助長する場合、政策当局はマクロプルーデンス政策の手段を活用できる。
融資額の担保価値に対する比率や債務返済カバー率に上限を設けるといった手段で、こうした脆弱性に対処できる。また、政策当局はマクロプルーデンス政策の対象をノンバンク金融機関に広げることも検討できる。ノンバンク金融機関は、商業用不動産の資金調達市場で存在感を高めている。さらに、銀行セクターの健全性を維持するため、ストレステストを実施すれば、商業用不動産関連のエクスポージャーをカバーする十分な資本が確保されているかどうかの判断に役立つ。




