世界各国が、COVID-19のロックダウンから徐々に脱しつつあります。
この措置によって数千人の命が救われた一方で、世界がこれまでに経験したことのないような経済危機をもたらしています。
IMFのギータ・ゴピナート氏が、「大封鎖(Great Lockdown)」の影響を解説します。
「大封鎖(Great Lockdown)」は、3つの段階を経て展開すると見込まれています。まず各国がロックダウンに入る段階、次にそこから出る段階、そして最終的に感染症の医療的な解決策が見つかり、ロックダウンから完全に抜け出す段階です。現在、多くの国が第2段階にあり、再開に伴って回復の初期兆候が見られる一方で、感染の第2波やロックダウンの再導入のリスクも残っています。経済状況を見渡すと、「グローバル・ロックダウン」の規模と深刻さは際立っています。最も痛ましいことに、このパンデミックによって世界で既に数十万人もの命が失われています。その結果として生じている経済危機は、世界がこれまでに経験したことのないものです。
その前例のない規模に加え、「グローバル・ロックダウン」は、過去の危機とは大きく異なる形で展開しています。
これは、真に世界規模の危機です。過去の危機は、いかに深刻で厳しいものであったとしても、1980年代のラテンアメリカから1990年代のアジアに至るまで、世界の比較的小さな地域にとどまっていました。10年前の世界金融危機でさえ、世界の生産量への影響はより限定的でした。
大恐慌以来初めて、先進国と新興市場国の双方が2020年に景気後退に陥る見通しです。今後発表される6月の「世界経済見通し(WEO)改定版」では、マイナス成長率が従来の推計よりもさらに悪化すると示される見込みです。この危機は、世界の貧困層に壊滅的な影響を及ぼすでしょう。
その前例のない規模に加え、「グローバル・ロックダウン」は、過去の危機とは大きく異なる形で展開しています。こうした特異な特徴は、経済の規模、地理的地域、生産構造にかかわらず、世界中で見られつつあります。
第一に、この危機はサービス部門に特に大きな打撃を与えています。典型的な危機では、投資の減少を反映して製造業が主に打撃を受け、サービス部門への影響は、消費需要があまり影響を受けないため、一般に限定的です。今回は違います。ロックダウンのピーク時には、サービス部門の縮小が製造業を上回り、その傾向は先進国と新興市場国の双方で見られました。例外もあります。スウェーデンや台湾(中国台湾省)は、政府による感染封じ込め措置を限定的にするなど、健康危機に対して異なるアプローチを採用したため、製造業と比べてサービス部門への打撃が相対的に小さくなりました。
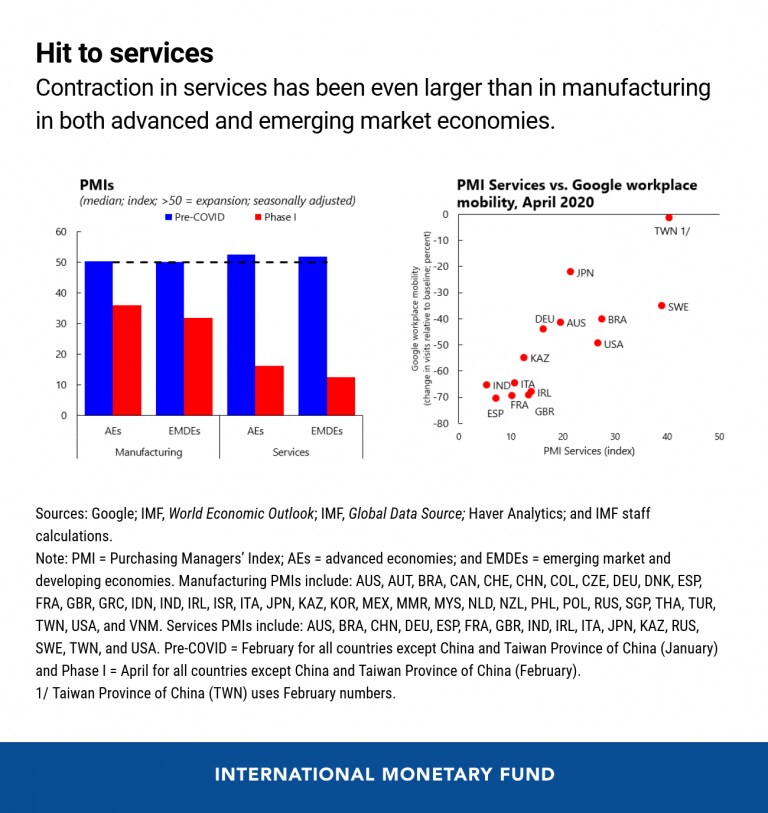
抑制されていた消費者需要により、過去の危機とは異なり、より迅速な回復が起こる可能性もあります。しかし、健康危機においては、消費者が社会的接触を最小限に抑えるために支出行動を変える可能性があり、不確実性から家計が貯蓄を増やす可能性もあるため、そのような回復は保証されていません。ロックダウンから早期に脱した国の一つである中国では、宿泊業や旅行などのサービスが需要の回復に苦戦しており、サービス部門の回復は製造業に後れを取っています。特に懸念されるのは、そうしたサービスに大きく依存する経済、例えば観光依存型経済への長期的な影響です。
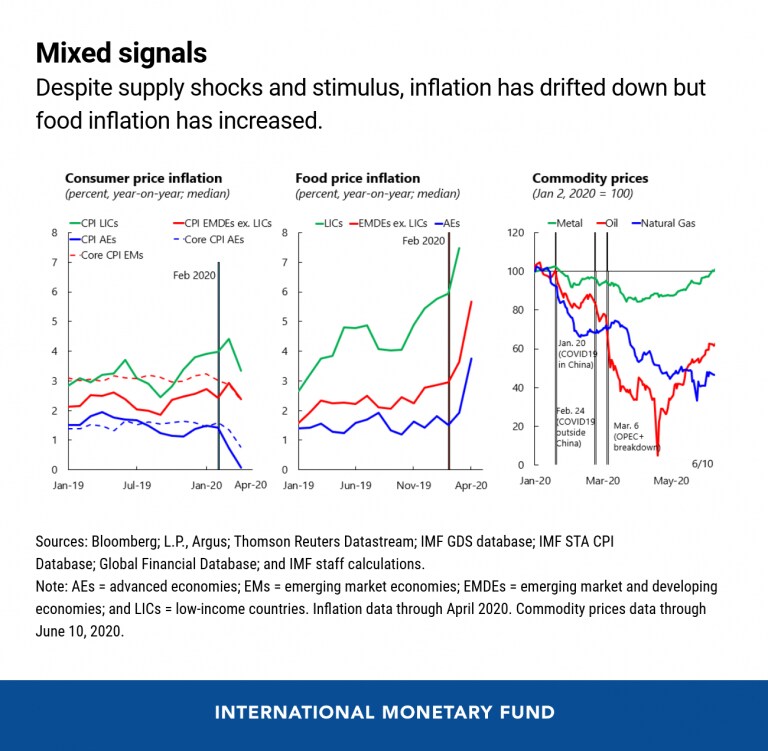
第二に、この危機特有の大きな供給ショックにもかかわらず、食品インフレを除けば、これまでのところ、先進国と新興市場国の双方で、インフレおよびインフレ期待がおおむね全般的に低下しているのが見られます。世界各国による大規模な従来型および非従来型の金融・財政支援にもかかわらず、総需要は低迷したままであり、商品価格の下落とともにインフレを押し下げています。失業率が高い状態が当面続くと見込まれる中、金融政策の信認を得ている国では、インフレの加速リスクは小さいと考えられます。
第三に、金融市場と実体経済との間に著しい乖離が見られ、金融指標は実体経済の動きが示唆する以上に、力強い回復の見通しを示しています。最近の調整局面があったにもかかわらず、S&P 500は危機発生以来の損失の大部分を取り戻しました。FTSE新興市場指数およびアフリカ指数も大幅に改善しています。ブラジルでは最近感染者数が急増したにもかかわらず、ボベスパ指数は大幅に上昇しました。また、新興国および途上国へのポートフォリオ資金フローも安定しています。

一部の例外を除き、ソブリン・スプレッドの拡大や新興市場通貨の下落幅は、世界金融危機時に見られたものより小さくなっています。これは、「大封鎖(Great Lockdown)」の下で新興市場が受けた衝撃の規模がより大きいことを考えると、注目に値します。
この乖離は、金融市場のボラティリティの拡大を予兆している可能性があります。健康面や経済面でより悪いニュースが出れば、急激な調整につながりかねません。この乖離については、今後発表する「国際金融安定性報告書」で、さらに詳しく論じる予定です。
この乖離の要因として考えられるのは、今回の危機における政策対応がより強力であったことです。金融政策は全般的に緩和的となり、主要中央銀行による前例のない支援が行われるとともに、新興市場では初めて非従来型政策を用いることを含め、金融緩和が進められました。
先進国では、裁量的財政政策の規模が大きくなっています。新興市場国は、財政余力が限られていることから、ある程度制約を受けつつ、より小規模な財政支援を実施しています。さらに、今回新興市場国が直面している特有の課題は、通常は衝撃を吸収する役割を果たしてきたインフォーマル部門が、封じ込め政策の下でその役割を果たせず、代わりに支援を必要としていることです。多くの国が封じ込め政策を緩和し、経済活動の再開を段階的に認め始めているため、現在は第2段階の初期段階にあります。しかし、回復の道筋については依然として極めて大きな不確実性が残っています。
「大封鎖(Great Lockdown)」から脱するうえでの重要な課題は、ワクチンや治療薬が利用可能になった際に、その十分な生産と流通を確保することであり、これには世界的な取り組みが必要です。個々の国にとっては、検査、接触追跡、隔離などの、経済への混乱が最も少ない手法を、各国の状況に合わせて用い、政策の道筋について明確に説明することで健康面の不確実性を最小限に抑えることが、回復への信頼を強めるための優先課題であり続けるべきです。回復が進むにつれ、政策は、縮小する部門から、より有望な見通しを持つ部門への労働者の再配分を支援すべきです。
IMFは、他の国際機関と連携しながら、十分な国際流動性の確保、緊急融資の提供、G20の債務支払猶予イニシアチブの支援、そして各国が管理可能な債務負担を維持できるようにするため、今後も全力を尽くしていきます。また、この前例のない危機の中で各国が互いに学び合う過程において、ベストプラクティスの普及を支援するため、サーベイランスおよびキャパシティ・ディベロップメントを通じて助言と支援も提供していきます。




