熱帯暴風雨の発生可能性が高まるなか、新型コロナウイルス感染症によって、被害に伴う保険金請求への対応方法が変わりつつあります。
例えば、新たなツールや慣行を活用すれば、保険会社は物理的距離の確保に関するガイドラインに沿って業務を進められます。
保険金請求関連組織を対象とした調査から、業界が今年のハリケーンシーズンに向けて対応プロセスをどう変えようとしているかが明らかになりました。
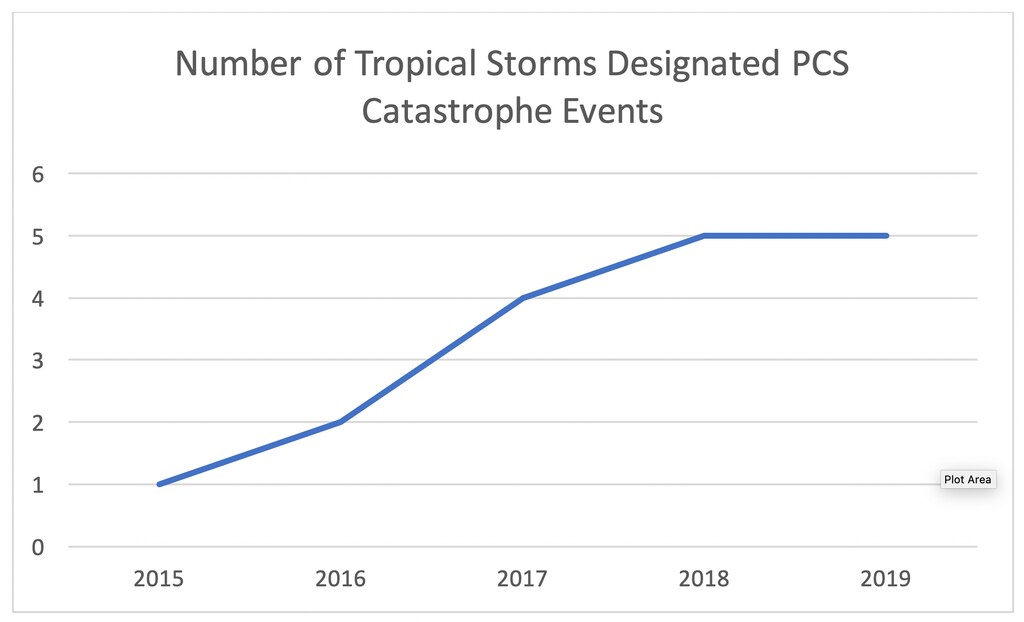
過去5年間、ハリケーンの活動は変動してきました。2016年には、2005年以来初めてフロリダ州に上陸するハリケーンが発生しましたが、その前年の2015年はさらに静かな年でした。その後、2017年と2018年には、フロリダ州、テキサス州、ノースカロライナ州など、人口が多く、被害を繰り返し受けている沿岸州の一部に、計5つのハリケーンが影響を及ぼしました。この5つの嵐による保険損失額は1,000億ドルに迫っています。フロリダ州に最も大きな影響を与えた2つ、ハリケーン・イルマとハリケーン・マイケルの保険損失額は、保険金請求対応に関連する特定地域の問題により、依然として変動しています。ハリケーン・イルマの保険損失総額の推計は、PCSが追跡する他のどの災害よりも長い、約3年間にわたって変動し続けています。
これを新型コロナウイルス感染症の状況に当てはめて考えてみましょう。保険金を請求する立場なら、建物の構造的な損傷を確認し、家財を調べ、屋根に上るために、鑑定人を自宅に招き入れる覚悟はありますか?一方で、保険金鑑定人も、感染リスクが高まる可能性のあるなか、1日に何軒もの見知らぬ家に入ることを望まないかもしれません。大規模災害では、規模の問題もあります。ハリケーン1つで数十万件の保険金請求が発生することもあります。何千人もの保険金鑑定人が、1日にそれぞれ十数人と接する可能性がある状況で、ウイルスが広範囲に伝播するリスクを考えてみてください。
新型コロナウイルス感染症の影響を受ける地域で発出されたソーシャルディスタンス確保の指針を守るべき理由は、請求者側にも保険会社側にもあります。そのためには、保険会社は過去数年間に検証されてきた新たなツールや慣行の導入を加速させる必要があります。PCSのチームは最近、独立系損害鑑定会社、保険会社の保険金請求部門、風災保険プール・残余市場、災害再保険チームなど、保険金請求関連組織20社以上に聞き取りを行い、今年のハリケーンシーズンに大規模災害が起きた場合、業界がどのように対応するかについて見解を集めました。
保険金請求の過程で対面のやり取りを減らす最も分かりやすい方法は、現地訪問の代わりに画像や動画を使うことです。比較的単純な請求であれば、これは可能なだけでなく、現実的な選択肢です。スマートフォン向けの遠隔鑑定アプリを使えば、保険会社は請求者の被害状況を把握できます。請求者が撮影して保険会社に送る写真も役立ちます。この段階で保険金請求の過程に不正が入り込むリスクはありますが、不正検知分析を活用すれば、そのリスクを最小限に抑えながら、請求対応全体を迅速化し、人々が生活と住まいを元の状態に戻すための取り組みを始める後押しができます。米国の保険業界の回答者の一人は、こう述べています。「技術はすでにあります。あとは受け入れるだけです。」
この方法には、回答した保険会社から大きな期待が寄せられましたが、いくつかの障壁も指摘されました。年齢が高めの請求者は、スマートフォンアプリを使って鑑定人とやり取りすることに抵抗を感じるかもしれません。残念ながら、この年齢層は新型コロナウイルス感染症にさらされた場合のリスクが最も高い層ともされています。また、回答者の数人は通信帯域幅や接続状況への懸念を示しました。こうした通信環境は、災害発生後や、隔離期間中、あるいはより緩やかな移動制限下で、大きな負荷を受ける可能性があります。
人と人とのやり取りに加え、画像や動画の活用について話し合うと、災害後の保険金請求対応におけるドローンの役割も話題になります。ドローンについて寄せられた回答の大半は、かなり限られた状況では非常に役立つというものでした。ある回答者は、実用的な代替手段として使うにはドローンの準備に時間がかかりすぎると指摘し、人間の目の方が「はるかに優れている」と付け加えました。ドローンの画像は、他の情報源と組み合わせたときに最も役立つ傾向があります。ドローンは「損害の状況が許す場合には、極めて効果的」です。それでも、対面のやり取りを減らし、災害後に発生し得る膨大な保険金請求への対応を保険会社が進めるうえで、たとえ限定的な役割であっても果たせるなら、ドローンは災害後の重要な手段であり続ける可能性があります。
ウイルス伝播のリスクにつながるやり取りを減らすうえで、技術が役立つ分野はいくつかありますが、現場での対応が引き続き必要な請求もあります。損害の原因が風か水かを判断することは、担当者が現地に赴く必要が生じる、個人保険で最もよくあるケースの一つです。特に複雑な企業向け保険金請求では、技術者や会計の専門家を含む高度な専門知識が求められます。遠隔で対応する手段も役立ちますが、解決策の一部にすぎません。こうした場合、個人用防護具の使用、ソーシャルディスタンスの確保、接触の最小化に関する保険会社の手順や方針が、鑑定人と請求者双方の安全を守るのに役立つ可能性があります。パンデミックへの対応経験は比較的新しいものですが、保険会社や鑑定人の慣行には、新型コロナウイルス感染症の状況に関係する対策がすでにいくつか含まれていました。そもそも保険金請求の担当者は、災害に見舞われた地域に入り、被害状況を評価します。すでにある慣行は、パンデミック下での保険金請求対応に適応するための確かな出発点となりました。




