COVID-19は石油・ガスセクターに大きな影響を及ぼした。
今、業界はレジリエンスを高めるだけでなく、より良い復興に向けた世界的な取り組みにも貢献しなければならない。
より明るい未来に必要な変化を実現するため、セクターが取ることのできる3つのアプローチを紹介する。
石油・ガス業界は何十年にもわたり、ショックに見舞われることに慣れてきた。しかし、需要が急減し、2020年上半期には1日当たり1,000万バレル超の減少となり、ロックダウンの最盛期には、新たな基準がどのようなものになり得るかを垣間見せた。Accentureの分析によると、これを受けて業界は設備投資を1,500億ドル超削減した一方、投資家からはリターンと環境・社会・ガバナンス(ESG)パフォーマンスの改善を求める圧力が高まっている。このことは、業界が事業のレジリエンス向上だけでなく、より良い復興を求めるステークホルダーの要求にも応える必要がある理由を示している。
COVID-19は単なる健康危機ではない
COVID-19による直接的な健康・経済への影響の背後では、深刻な人道危機や環境危機が進行している。パンデミックは、社会の一部の集団が抱える脆弱性を浮き彫りにし、貧困、飢餓、所得格差などの世界的課題や、国連の持続可能な開発目標(SDGs)に関する長年の進展を後退させる恐れがある。
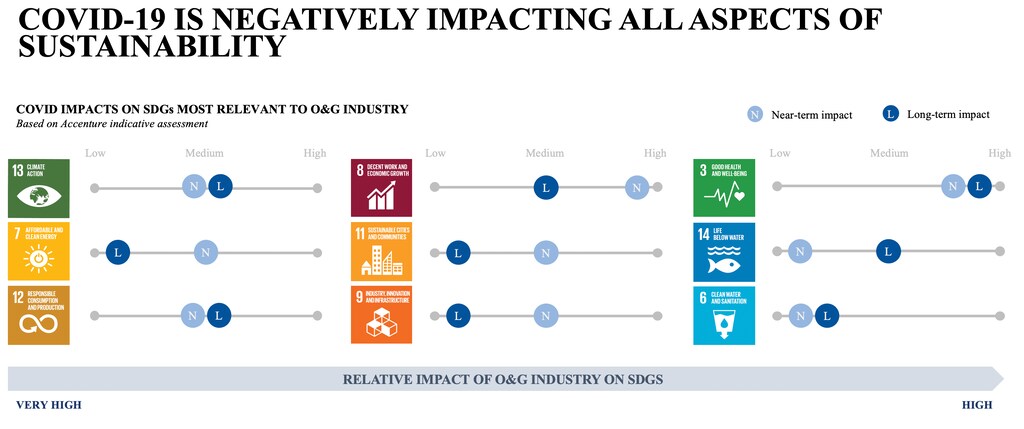
今年の「グローバルリスク報告書」によると、今後10年間の世界的リスク上位5項目は気候関連の問題が占めている。ロックダウン措置により排出量は一時的に減少したものの、経済活動の再開に伴い、排出量はすでにパンデミック前の水準に戻っている。2020年から2030年にかけて温室効果ガス排出量を毎年7.6%削減できなければ、世界はパリ協定の1.5˚C目標達成に向けた軌道に乗れない。
パンデミックの影響などを背景に、環境への意識は世界的に高まっている。最近の消費者調査では、回答者の70%が、長期的には気候変動はCOVID-19と同じくらい深刻だと答え、59%は、社会や地球に影響を与える目標に向けた進展を示していないブランドを避けると答えた。
環境問題に加え、石油収入に依存する国々は、開発計画や社会福祉プログラムで後れを取る重大なリスクに直面しており、短期的には、健康危機への対応においても課題が増している。
ステークホルダーが行動を求める
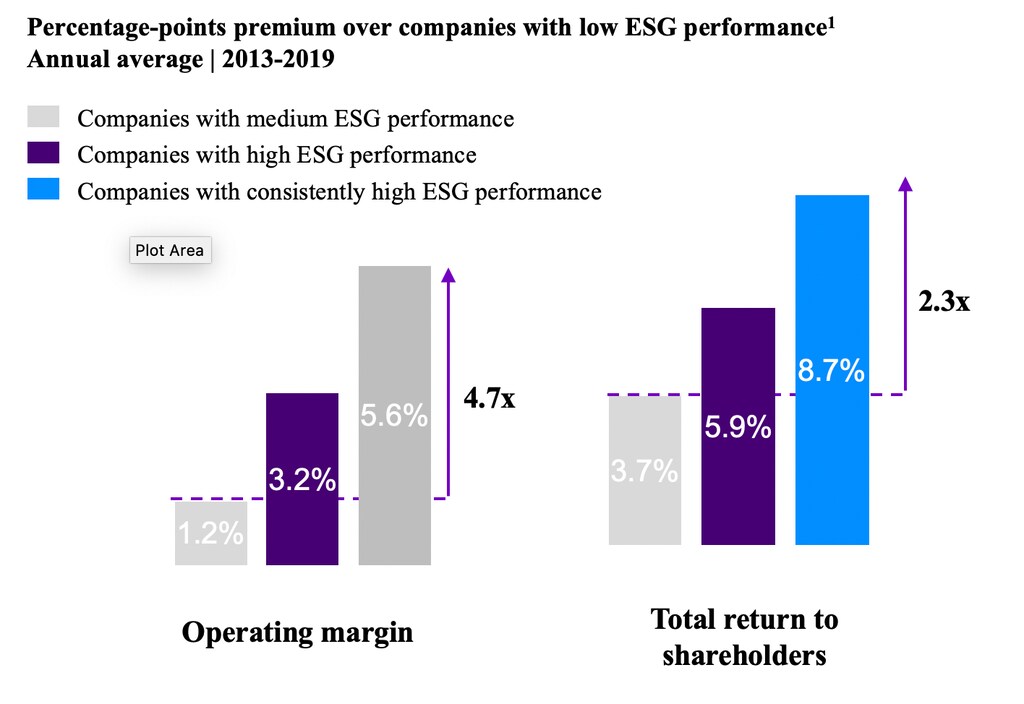
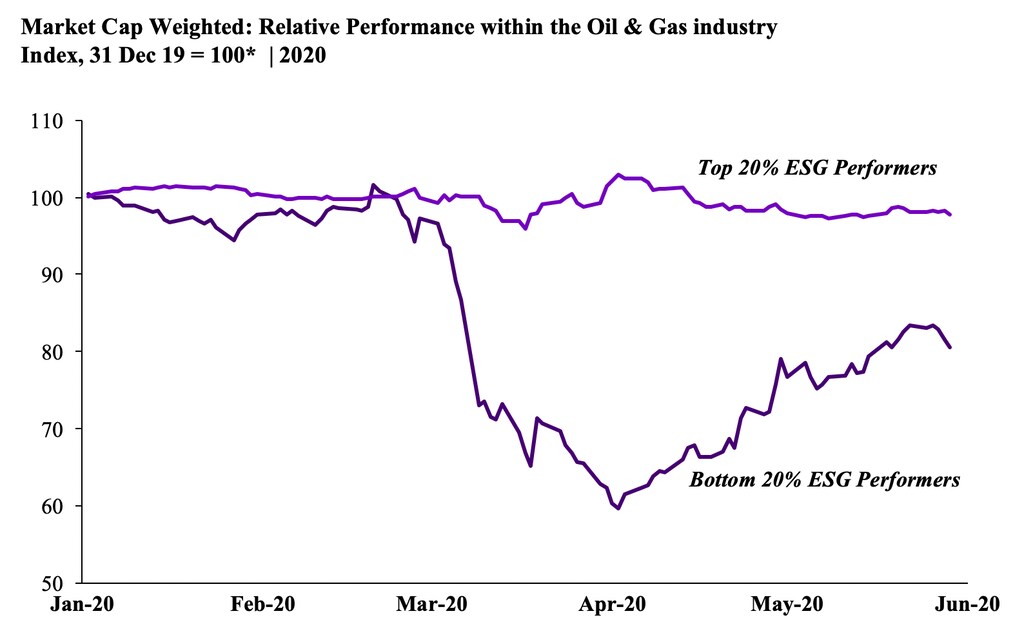
一部の投資家は、この危機をESG投資の転換点と捉えている。世界50の機関に所属する投資家を対象とした調査では、約4分の3が、COVID-19によって、気候変動や生物多様性の損失など影響の大きいリスクへの認識と対策が高まる可能性が高いと回答した。危機以前には、ESGパフォーマンスの評価が一貫して高い企業は、平均して、評価の低い企業よりも営業利益率が4.7倍高かった。2020年上半期もこの傾向は続き、石油・ガス業界でESGパフォーマンスが上位の企業は、他社を一貫して上回った。その結果、気候変動対策とESGパフォーマンス改善に具体的に取り組まなければ、石油・ガス業界は資金調達がさらに困難になり、石油・ガス資産と競合する再生可能エネルギー資産との資本コストの差が一層拡大する恐れがある。
政府や国際機関も、持続可能で責任ある復興の重要性を強調している。各国が救済段階から復興段階へ移行する中、欧州連合やドイツなどの国々は、政府の景気刺激策の大部分をグリーンリカバリーや炭素排出削減策に充てている。他の地域では状況が異なる。
より良い復興を目指すセクターが取ることのできる3つのアプローチを紹介する。
1. エコシステムの視点:業界横断の連携でシステム全体の変革を推進する
石油・ガス業界はクリーンエネルギーへの移行において重要な役割を担っており、この分野で官民パートナーシップやセクター横断の協力を検討できる。考えられる機会としては、炭素回収・貯留や水素など低炭素インフラへの投資規模と速度を高める官民パートナーシップや、セメント、鉄鋼、プラスチック、化学、重量輸送など、排出削減が困難なセクターと連携したクリーンな産業クラスターの構築が挙げられる。これらのセクターを合わせると、現在の排出量の30%を占めており、他のセクターが排出量を削減するにつれて、2050年までに60%に増える可能性がある。
企業は、クリーンエネルギーへの移行がもたらす社会的影響も考慮しなければならない。労働者や化石燃料のサプライチェーンに従事する人々は、雇用喪失や再訓練の必要性など、重大な課題に直面する可能性がある。官民パートナーシップは、格差の縮小を目指すべきである。格差は、低炭素経済への移行に伴って生じる。
2. オペレーションの視点:協働によるイノベーションでネットゼロ目標を達成する
一部の大手石油・ガス企業は2050年までの排出ネットゼロ目標を発表しているが、操業の炭素強度を段階的に低減するには、技術面・運用面の複数の課題を克服しなければならない(メタン漏出、フレアリング、エネルギー採掘プロセスなど)。協働によるイノベーションと知識共有は、石油・ガス企業がこうした課題を乗り越える助けとなり、業界全体のコスト競争力と事業レジリエンスの向上にもつながる。サプライチェーンのトレーサビリティを確保するブロックチェーンなど、デジタル化・自動化技術の導入により、企業や地域を横断した取り組みを加速できる。
同様に、地域の資源・物流共有ハブは、企業が石油・ガス操業の環境負荷を低減し、物流の脱炭素化戦略を支えるとともに、資産の稼働率を高め、事業上の相乗効果を最大化する助けとなる。このモデルの成功例はすでにあり、たとえばPetronasのCORAL 2.0プログラムは、2014年から2019年にかけてマレーシアで実施された。
3. ポートフォリオの視点:クリーンエネルギーへの移行から生まれる新たな価値領域を獲得する
石油・ガス業界は、発電資産、電気自動車の充電ネットワーク、蓄電池の充電技術、バイオ燃料、炭素回収・貯留技術など、クリーンエネルギーに投資してきた。しかし、こうした非中核事業への投資を累計しても、業界全体の設備投資額の1%未満にとどまる。エネルギー転換に業界の専門知識を生かせる可能性はあるものの、石油・ガス企業は独自性を打ち出し、優れたリターンを生み出すことに苦戦してきた。分散投資とリスク、株主リターンのバランスを取ることも業界の課題である。しかし、たとえばOrstedが転換を加速し、洋上風力発電の有力開発事業者となった事例は、クリーンエネルギー技術の成長可能性と、特定分野への注力と規模の拡大を組み合わせることで得られる価値を示している。
クリーンエネルギーへの移行に関して、世界経済フォーラムはどのような取り組みを行っているのか?
パンデミックは石油・ガス業界に課題をもたらした一方で、より公正で持続可能かつレジリエントな未来に向け、より良い復興を実現するために必要な緊急の行動について、立ち止まって考える機会も与えた。グレート・リセットを実現し、すべてのステークホルダーのニーズに応えるため、石油・ガス業界は新たな社会契約を定め、サステナビリティを企業戦略全体に組み込み、責任あるリーダーシップを受け入れなければならない。そうすることで、このセクターはエネルギー転換に貢献できる。




