新たな研究では、パンデミックがインフレに与えた長期的影響を歴史的な視点から検証しています。
過去のパンデミックの後、トレンド・インフレ率は、ほぼ10年間にわたり当初の水準を下回って推移しました。
しかし、本稿の著者らは、COVID-19パンデミックは今回は異なる可能性があると指摘しています。
過去の主要なパンデミックは、インフレのダイナミクスにどのような影響を与えたのでしょうか。本稿では、14世紀以降の歴史データを用いて、欧州におけるパンデミックがトレンド・インフレ率に与える長期的影響を推計します。その結果、パンデミックの発生後、トレンド・インフレ率は当初の水準を着実に下回り、ほぼ10年間にわたってその状態が続くことがわかりました。この長期的な抑制効果は、フランス、ドイツ、イタリア、オランダ、英国といった欧州主要国でも確認されています。著者らは最後に、COVID-19パンデミックのインフレへの影響が、今回なぜ異なる形で現れうるのかについて論じています。
COVID-19パンデミックの後、インフレのダイナミクスはどのように展開するのでしょうか。この問いは、政策と学術の両分野で近年大きな注目を集めていますが、パンデミックは需要ショックと供給ショックが混在し、インフレを逆方向に動かすため、答えるのは容易ではありません(Baqaee and Farhi 2020)。さらに、パンデミックがインフレに与える影響の程度は、経済に恒久的な傷跡を残すヒステリシス効果や、各国がパンデミック後の経済に適応する能力にも左右されます。インフレは一部の国で最近上昇していますが、これは一時的な要因によるものである可能性が高いとみられます。また、先行研究はパンデミックの短期的な経済影響に主に焦点を当ててきたため、指針はほとんど得られていません(例:Eichenbaum et al., 2020a, 2020b, 2020c、Brinca et al. 2020)。その長期的な影響の可能性については、まだ十分に解明されていません。
私たちの最近の研究(Bonam and Smădu 2021)では、欧州におけるパンデミックのトレンド・インフレ率に対する長期的影響について検証しています。14世紀以降の歴史データ(Schmelzing 2020より)を用いており、19の主要なパンデミック事例と、欧州6か国のインフレ系列を対象としています。対象国は、フランス(1387~2018年)、ドイツ(1326~2018年)、イタリア(1314~2018年)、オランダ(1400~2018年)、スペイン(1400~1729年、1800~2018年)、英国(1314~2018年)です。
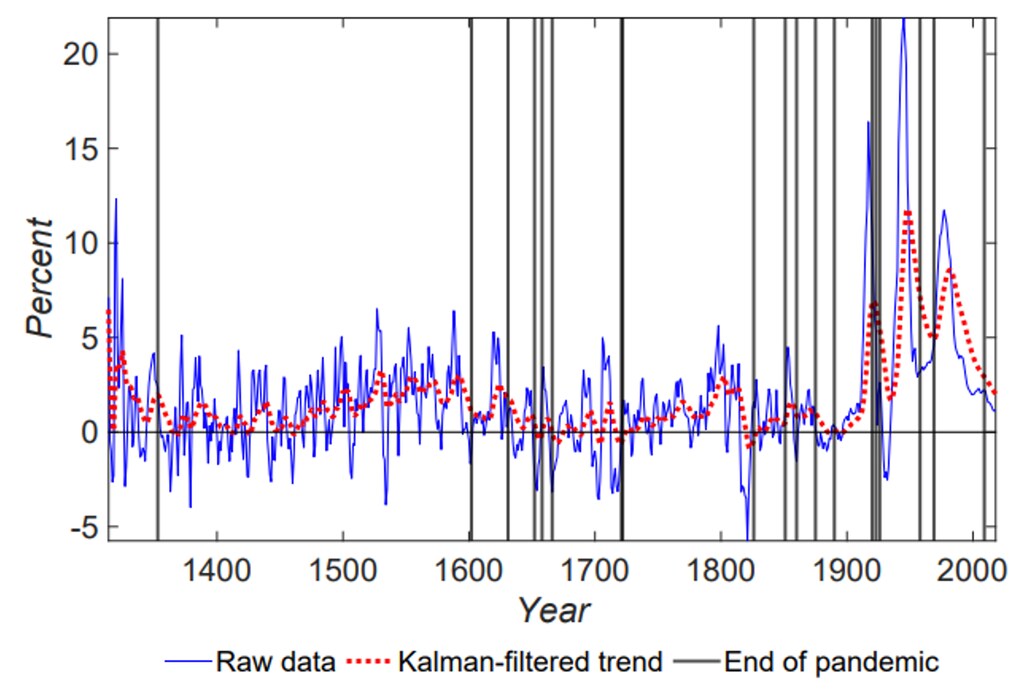
過去数世紀にわたり欧州全体のインフレ率(図1)は大きく変動してきたため、本稿ではインフレ率のカルマン・フィルターによるトレンドに注目します。この系列を用いることで、インフレのダイナミクスに影響する多くの短期的な撹乱要因から、パンデミックの影響を切り分けることにも役立ちます。図1の垂直線は、主要なパンデミックの終息時期を示しています。これらの時期は、Jordà et al. (2020)(以下「JST」)から引用したもので、JSTは推定死者数が少なくとも10万人に上るパンデミックを主要なパンデミックと分類しています。
図1 欧州全体のインフレ率(GDP加重)とパンデミック、1314~2018年
パンデミックがトレンド・インフレ率に与える長期的影響
本稿の実証アプローチは、パンデミックが自然利子率に与える影響を局所射影モデルで分析したJSTに概ね従っています。本稿の主な貢献は、代わりにパンデミックがトレンド・インフレ率に与える影響に焦点を当てた点にあります。JSTと同様に、主要なパンデミックが終息した年に1をとるダミー変数を含めています。トレンド・インフレ率の動きに影響しうるその他の要因を統制するため、世界のGDP成長率と、2万人を超える死者を出した戦争を考慮するダミー変数を加えています(これらのデータはすべてSchmelzing 2020より)。さらに、これら2つの統制変数およびトレンド・インフレ率について、10期のラグを加えています。
トレンド・インフレ率は、ほぼ10年間にわたって当初の水準を大幅に下回ることがわかりました(図2)。この低下は、パンデミックが終息してから13年後に底を打ち、その時点でのトレンド・インフレ率は、パンデミックが発生しなかった場合と比べて0.6パーセント・ポイント低くなっています。トレンド・インフレ率がパンデミック前の水準に戻るまでには、約20年かかります。この顕著な結果は、歴史的にパンデミックが経済活動に対して大きく、かつ長期にわたる影響を及ぼしてきたことを示唆しています。
図2 欧州におけるパンデミック発生後のトレンド・インフレ率の反応
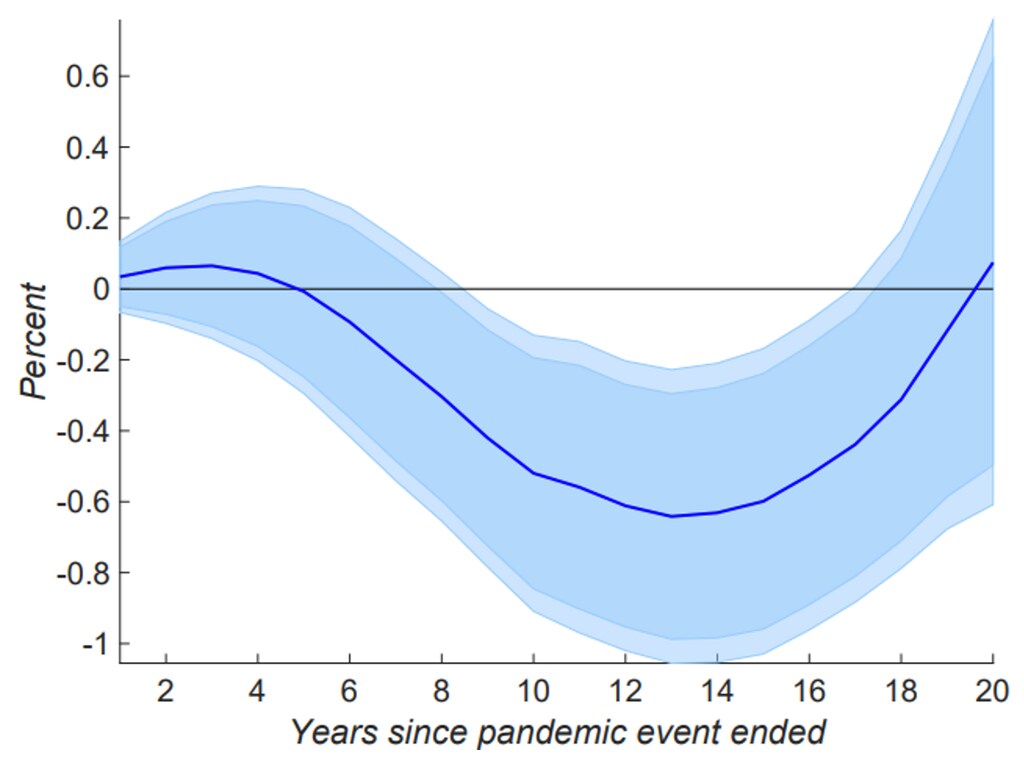
注:網掛けの部分は90%および95%の信頼区間を示す。
パンデミックが総需要に与えるこの抑制効果は、不確実性の高まりを通じて生じている可能性があります。不確実性が高まると予備的貯蓄が増え、投資需要が低下します(Stiglitz 2020)。このメカニズムは、Kozlowski et al. (2020)の知見とも整合的です。同研究は、COVID-19パンデミックが「信念の傷跡(scarring of beliefs)」、すなわち将来における極端な負のショックの発生確率に対する認識の持続的な変化を通じて、長期的な経済コストをもたらす可能性があることを示しています。さらにJSTは、主要なパンデミックの後に自然利子率が有意かつ持続的に低下することを報告しており、これは(予備的)貯蓄の増加と投資需要の減少を反映しているとみられます。最後に、名目および実質の摩擦によってパンデミック後の経済への調整に必要な資源の効率的な再配分が妨げられる場合、生産性が低下し(Bilbiie and Melitz 2020)、潜在産出量、ひいてはトレンド・インフレ率を下押しする圧力となる可能性があります。
本稿のモデルは時間に対して不変の係数を仮定していますが、700年にわたる期間においては、(金融・財政制度の変化を含む)構造変化が生じている可能性が高く、その結果に偏りが生じているおそれがあります。それでも、本稿の知見はいくつかの頑健性チェックを経ても維持されています。第一に、パンデミック後のトレンド・インフレ率の長期的な低下は、欧州全体のレベルだけでなく、スペインを除く複数の欧州主要国でも確認されています(図3)。第二に、サンプルに含まれるパンデミックの継続期間と深刻度によってデータを分割することで、パンデミックが長期化し深刻であるほど、トレンド・インフレ率に対する負の影響がより顕著かつ持続的になることを示しています(図4)。
図3 パンデミック発生後のトレンド・インフレ率の反応:国別の結果
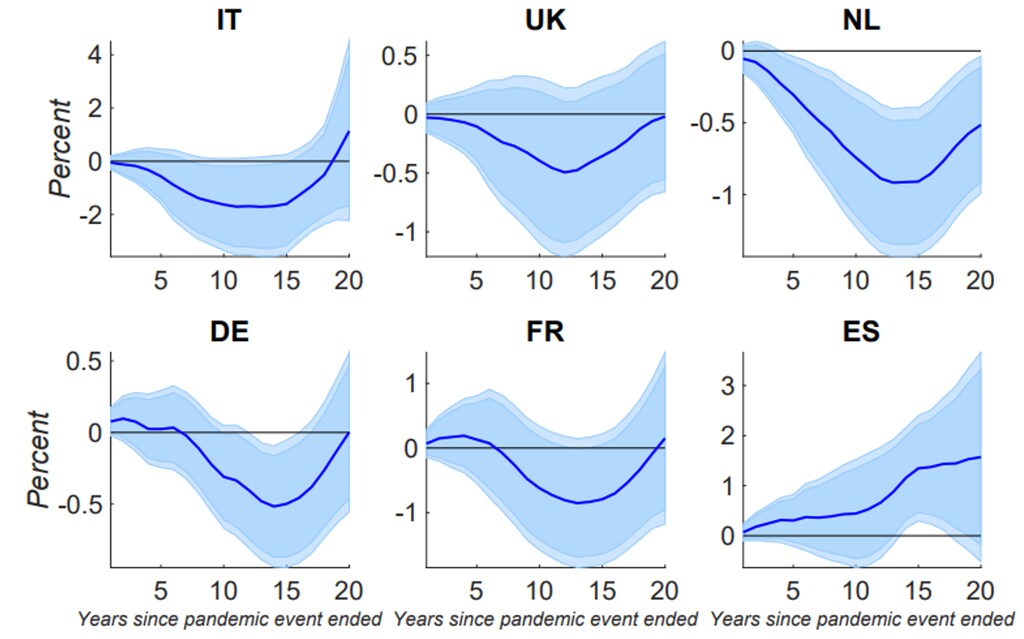
注:網掛けの部分は90%および95%の信頼区間を示す
図4 パンデミック発生後のトレンド・インフレ率の反応:パンデミックの継続期間と深刻度による条件付け
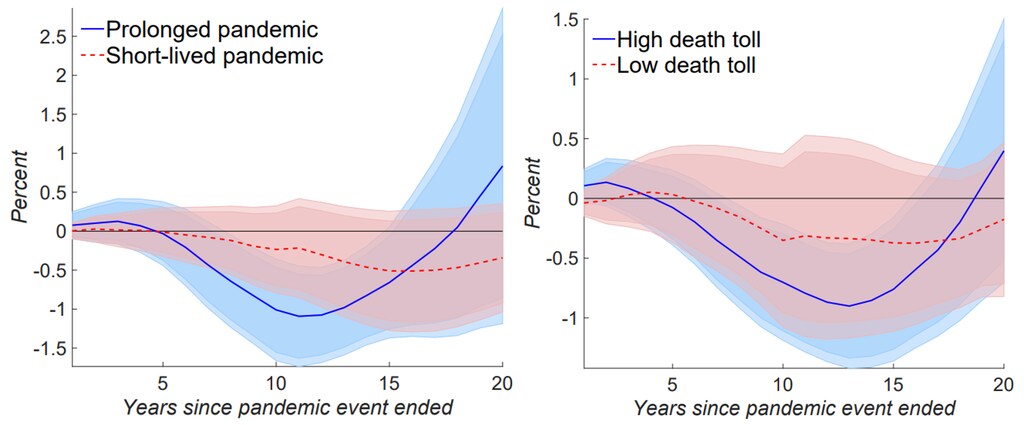
注:網掛けの部分は90%および95%の信頼区間を示す
最後に、JSTと同様に、パンデミックと戦争の両方がトレンド・インフレ率に与える影響を比較します。図5が示すように、パンデミックはトレンド・インフレ率に概ね負の影響を及ぼす一方、戦争の後には歴史的に基調インフレ率の持続的な上昇が続いてきました。戦争とパンデミックがインフレに与える影響のこうした質的な違いは、本稿の結果がパンデミックによって生じたものであり、戦争によるものではないことを裏付けています。Daly and Chankova (2021)が論じているように、戦争は通常、債務で賄われる戦争関連・復興関連支出を通じて総需要を刺激する一方、物的資本の破壊を通じて総供給を損なうため、戦後の数年間は投資需要が高まります。また、政府は戦費を賄い、国債発行や金利の急上昇を避けるために、紙幣の増刷やインフレに頼ることも多くありました(Rockoff, 2015)。
図5 パンデミックと戦争の発生後のトレンド・インフレ率の反応
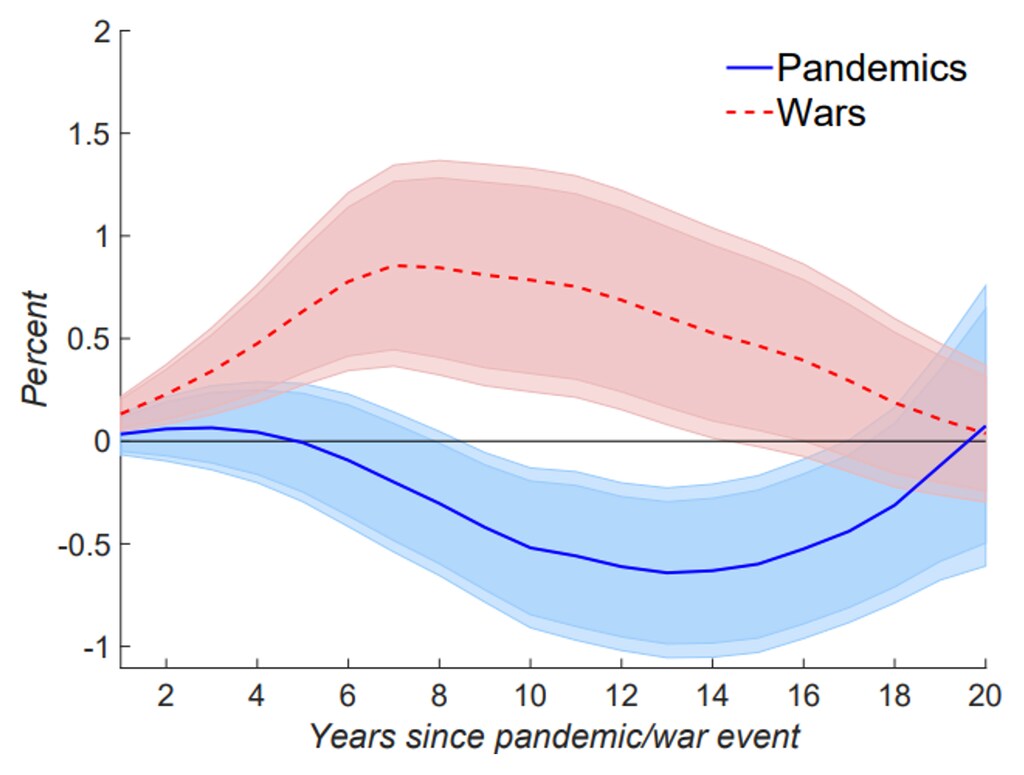
注:網掛けの部分は90%および95%の信頼区間を示す
考察
本稿の結果は近い将来について楽観できるものではありませんが、COVID-19パンデミックに対するトレンド・インフレ率の反応は、今回は異なる可能性があります。第一に、財政当局と金融当局の双方が、前例のない規模でパンデミックに対応しています。世界各国の政府は、大量の失業や倒産を防ぎ、コストのかかる労働者と企業の離職を回避するために大規模な景気刺激策を講じました。一方、金融政策も、信用状況の急激な引き締まりや流動性不足を防ぐため、例外的なほど緩和的な姿勢を取ってきました。これらの政策はパンデミックの悪影響を緩和したとみられ、保健危機を超えて維持された場合には(総合)インフレ率の上昇につながる可能性さえあります。第二に、SARS-CoV-2ウイルスに対するワクチンが相次いで迅速に登場したことにより、多くの国でロックダウン措置を段階的に解除することが既に可能になっており、家計が貯蓄を取り崩し、抑えられていた需要を解き放つにつれて、経済活動の回復を後押ししています。第三に、小売店舗や職場の閉鎖は一部の分野の売上に悪影響を及ぼした一方、在宅勤務が可能であったことや、企業が事業を遂行する別の方法を見出したことなどにより、他の分野はそれほど影響を受けませんでした(Brinca et al. 2020)。企業部門の回復力と、パンデミックが経済活動に与える非対称な影響は国によって異なりますが、インフレ全体への影響を平準化する助けとなる可能性があります。最後に、パンデミックに関連した混乱から生じる圧力や、(商品価格の急騰を反映した)輸送費・包装費の上昇は、最終的に消費者に転嫁される可能性があり、特に企業がこれ以上マークアップを削る余裕がない場合にはその可能性が高まります。COVID-19パンデミックが進行する中、どの要因が最終的にインフレのダイナミクスを支配するのかを判断するには、まだ時期尚早です。
著者注:本稿で示された見解は著者らのものであり、必ずしもDe Nederlandsche Bankまたはユーロシステムの見解を代表するものではありません。
参考文献
Baqaee, D and E Farhi (2020), “Supply versus demand: Unemployment and inflation in the Covid-19 recession”, VoxEU.org, 6月29日。
Bilbiie, F O and M J Melitz (2020), “Aggregate-demand amplification of supply disruptions: The entry-exit multiplier”, NBER Working Paper 28258。
Bonam, D and A Smădu (2021), “The long-run effects of pandemics on inflation: Will this time be different?”, Technical report。
Brinca, P, J B Duarte and M Faria-e Castro (2020), “Measuring sectoral supply and demand shocks during COVID-19”, VoxEU.org, 6月17日。
Cirillo, P and N N Taleb (2020), “Tail risk of contagious diseases”, Nature Physics 16(6): 606–613。
Daly, K and R Chankova (2021), “Inflation in the aftermath of wars and pandemics”, VoxEU.org, 4月15日。
Eichenbaum, M S, S Rebelo and M Trabandt (2020a), “Epidemics in the Neoclassical and New Keynesian models”, NBER Working Paper 27430。
Eichenbaum, M S, S Rebelo and M Trabandt (2020b), “The macroeconomics of epidemics. NBER Working Paper 26882。
Eichenbaum, M S, S Rebelo and M Trabandt (2020c), “Epidemics in the Neoclassical and New Keynesian Models”, NBER Working Paper 27430。
Eichenbaum, M S, S Rebelo and M Trabandt (2020), “The trade-off between economic and health outcomes of the COVID-19 epidemic”, VoxEU.org, 7月20日。
Jordà, Ò, S R Singh and A M Taylor (2020), “The longer-run economic consequences of pandemics”, VoxEU.org, 4月8日。
Martín-Aceña, P, E Martínez-Ruiz and P Nogues-Marco (2012), “Floating against the tide: Spanish monetary policy 1870-1931”, in The Gold Standard Peripheries, Springer, pp. 145-173。
Rockoff, H (2015), “War and inflation in the United States from the revolution to the first Iraq War”, NBER Working Paper 21221。
Schmelzing, P (2020), “Eight centuries of global real interest rates, r-g, and the ’suprasecular’ decline, 1311-2018”, Bank of England Staff Working Paper 845。
Stiglitz, J E (2020), “The pandemic economic crisis, precautionary behavior, and mobility constraints: An application of the dynamic disequilibrium model with randomness”, NBER Working Paper 27992。
注釈
1 最近のインタビューで、ECB(欧州中央銀行)理事会メンバーのファビオ・パネッタは、「持続的なインフレ圧力の上昇」を示す証拠はないと述べました。
2 主な例外として、Jordà et al. (2020)は、パンデミックが自然利子率に与える長期的影響を分析しており、Kozlowski et al. (2020)は、COVID-19パンデミックが「信念の傷跡(believe-scarring)」に与える長期的影響を分析しています。
3 イングランド銀行のデータリポジトリで入手可能。
4 死者数のデータはCirillo and Taleb (2020)より引用。
5 また、主要なパンデミックの開始時点または中間時点を示す年に1をとるダミー変数も使用しました。これらの代替的な時期の設定の下でも、結果は本稿の主要な結果と類似しています。
6 スペインのデータは19世紀から始まり、対象となるパンデミックは11件のみです。このことが、インフレ率の反応の違いを部分的に説明する可能性があります。さらに、スペインはサンプルの中で金本位制を採用しなかった唯一の国であり、ペセタの為替レートが他の金本位制通貨に対して変動し、時には大きく変動する原因となりました(Martín-Aceña et al. 2012)。




