中国が過去に実施してきた経済対策の影響は、常に発電設備容量の増加につながってきました。
新型コロナウイルス感染症(COVID-19)による景気後退は、中国が石炭火力への投資を奨励するきっかけになりかねません。
そうすることが誤りである理由は、経済面と環境面の双方から説明できます。
新型コロナウイルスの感染拡大は、中国経済に大きな打撃を与えました。この打撃の深刻さは、感染の規模と深刻度だけでなく、政府の対応にも左右されます。COVID-19が封じ込められた後に経済を刺激する際、中国が石炭火力への投資を避けるべき理由は以下のとおりです。
COVID-19により石炭火力の計画策定政策が緩和されるおそれ
中国の過去の景気刺激策と、その五カ年計画(FYP)の策定プロセスは、これまで火力発電インフラの大幅な増加をもたらしてきました。これは数十年にわたり合理的な選択でした。1980年以降、中国の経済成長率は年平均10%に達してきました。経済が年10%で成長すると、過去20年間の中国のように、その複利効果により経済規模は7年ごとに倍増します。こうした現実から、中国にとっては、まず発電インフラを整備し、問題は後で検討するという判断が理にかなっていることが多かったのです。
しかし、資本を蓄積すれば高い収益が得られるという確信のもとで、中国が急速な成長を遂げられた時代は終わりました。中国の次の段階の経済成長は、資源の効率的な利用によってもたらされる必要があります。エネルギー部門の改革は、中国の資源効率を高めるうえで極めて重要となり、安全で健全かつ効率的な電力部門を生み出す形で策定・実施される必要があります。
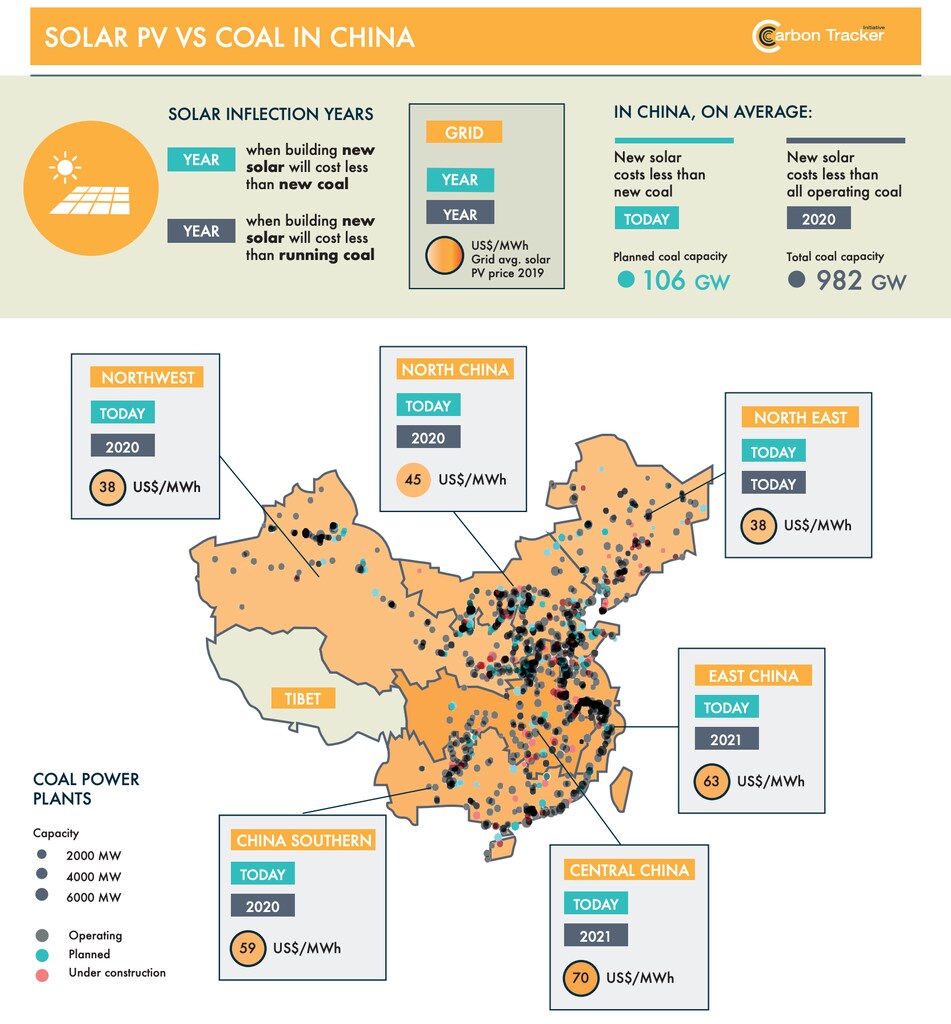
COVID-19とは無関係に、第14次五カ年計画の下で中国国家エネルギー局が最近発出した通達は、中国政府が石炭火力への投資規制を緩和する用意があることを示しています。中国にはすでに99.7GWの石炭火力設備が建設中で、さらに106.1GWの設備が計画の各段階にあります。COVID-19による景気後退は、石炭火力への投資の計画プロセスをさらに緩和するおそれがあります。カーボン・トラッカーは、中国が建設中および計画中のすべての設備を直ちに中止することを推奨しています。この提言は、中国で稼働している石炭火力発電設備の約70%が、陸上風力や公益規模の太陽光発電を新設するよりも運転コストが高いという分析に基づいています。
危険にさらされている巨額の資本と炭素
カーボン・トラッカーの分析によると、前述の中国の計画中および建設中の設備の推定資本コストは、1,580億ドルで、耐用年数にわたって建設・運転された場合、230億トンのCO2を排出する可能性があります。すでに供給過剰となっている市場に、この設備が参入することを踏まえると、これらの資産が重大な座礁資産リスクに直面することは避けられません。
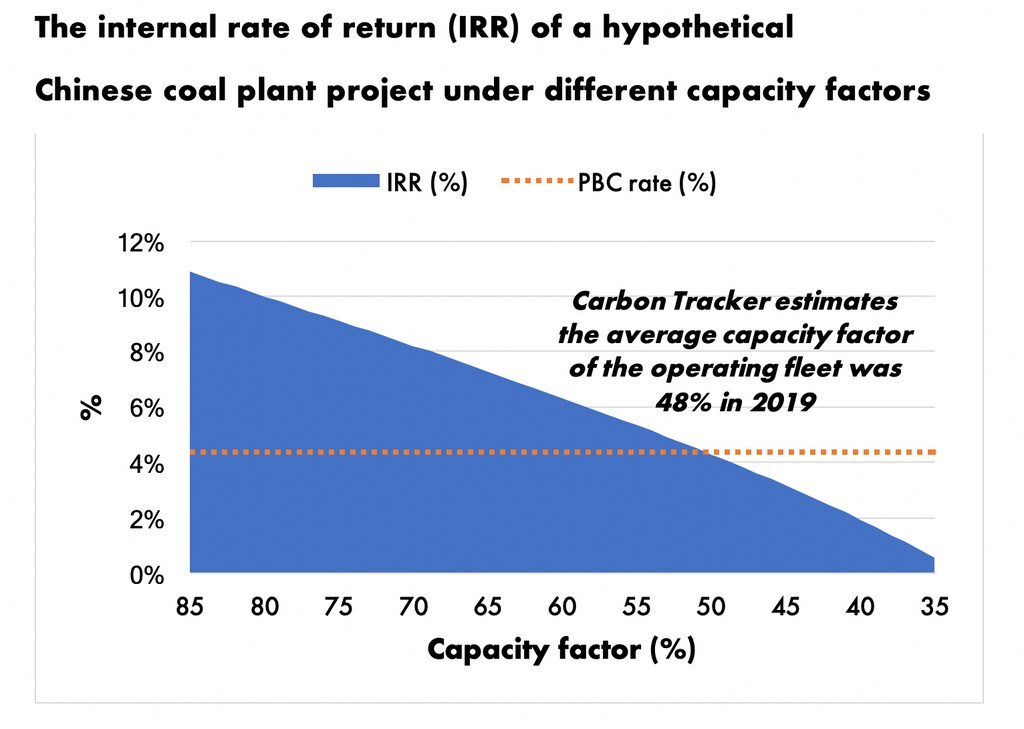
稼働率の低い資産に資本を注ぎ込み続けることは、無期限に続けられるものではありません。ある時点で収益率が極めて低くなり、債務の返済が困難になります。中国の政策立案者にとって、収益逓減は深刻な懸念事項であるべきです。石炭火力発電への投資が、稼働率の低下に伴いどのように効率を失い、事業としての採算性を失っていくかを示すため、以下の図では、中国における想定上の石炭火力発電事業について、さまざまな設備利用率ごとの収益率と発電コストを比較しています。石炭火力発電所の運転コストの一部は固定費であるため、設備利用率が低いほど、固定の運転・保守費用がより少ない稼働時間に分散されることになります。その結果、事業の収益率は段階的に低下します。
理論上、収益率が資本コストを下回ると、その事業は採算が取れなくなります。中国人民銀行(PBC)の現行の公定貸出金利は4.35%です。他の条件が同じであれば、石炭火力発電への投資の収益率が低下するだけでなく、低炭素型の代替手段と比べた場合の投資の採算性も低下します。中国が前述の計画中および建設中の設備を推進すれば、稼働率はPBCの貸出金利を下回る水準にまで低下する可能性が高く、大規模なデフォルトのリスクによって国の金融システムに追加的な圧力がかかることになります。カーボン・トラッカーの推計では、稼働中の石炭火力発電設備の平均設備利用率は48%であり、政策立案者が非効率な旧式の発電ユニットを速やかに廃止しなければ、計画中および建設中の設備は採算の取れない状態で市場に参入するおそれがあります。
気候変動は、中国が克服するのに適した位置にある資本形成の課題である
世界は現在、石炭火力発電所のような高リスクの資産クラスに過剰に投資している一方で、パリ協定に定められた気温目標に経済を整合させるために必要な削減技術への投資が不足しています。中国の権威主義的な統治により、中国は資本を効果的に配分でき、かつイノベーションを阻害しない形でそれを行うことができます。COVID-19が封じ込められた後、中国政府は経済的打撃を軽減するため、確信をもって対応する可能性が高いです。実際、PBCはすでに、市場の安心を図るため1,700億ドルの流動性を注入しています。中国はこの機会を捉え、リスクに対処するため、景気刺激のための資本を効率的に投入するとともに、石炭火力への投資を避けなければなりません。石炭火力は経済的に不要であり、環境面でも壊滅的な影響をもたらすものだからです。




