長寿に備えて必要な経済的レジリエンスを築く退職後の生活を再設計するため、世界経済フォーラムとマーサーは、退職後の生活を再設計するための10項目のチェックリストを作成しました。
金銭面での幸福を守るには、個人を包括的に捉える視点が必要です。これは、預貯金や不動産などの有形資産に加え、健康、スキル、長く働くためのキャリアの準備といった目に見えにくい資産も考慮することを意味します。
また、個人、雇用主、金融サービス事業者、政府など、ステークホルダー・グループ全体による協調的な取り組みも必要となります。
それでも私たちを分断する要因は多い 人種、性別、能力、教育、所得、政治、さらにはCOVID-19が示したように、病気でさえ主な犠牲者を選ぶことがあります。それでも、私たちを結びつける共通点が一つあります。それは加齢です。世界の平均年齢は前例のない速さで上昇しています。医療の進歩が寿命の延伸に寄与しており、すでに「100年人生」が語られるほどです。しかし、この寿命の延伸を喜ぶべき一方で、一つ重要な課題が残っています。それは、100年人生を経済的に安定したものとするにはどうすればよいか、という点です。
COVID-19以前から、社会や個人の退職への備え方は、現在の人口動態の現実に合わせて設計されていませんでした。平均的に、個人は資金が尽きた後も8年から20年生きることになります。特に女性はこの影響を強く受けており、寿命が長いうえに年金貯蓄は男性より約40%少なくなっています。
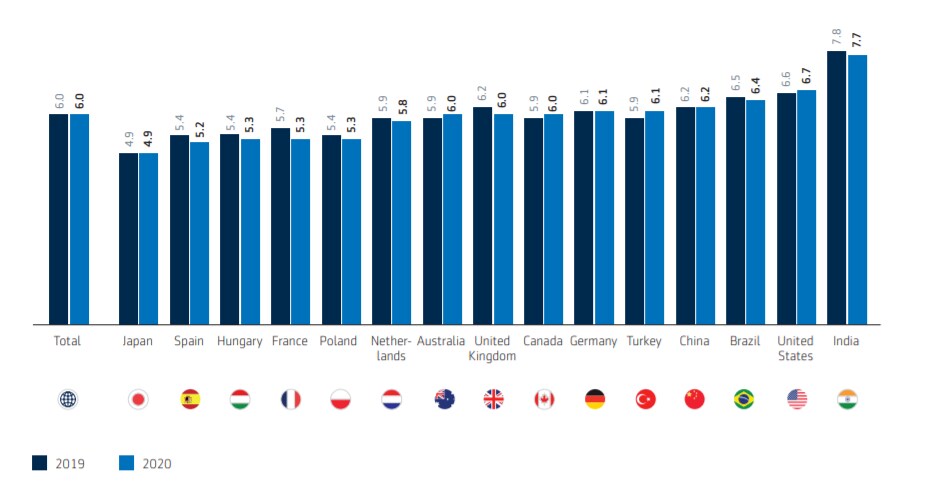
公的財源は逼迫しており、政府の年金制度は前例のない課題に直面しています。これは、退職計画に関する世界の意識や行動を調査し、0から10の尺度で各国の退職への備えをランク付けしている、アエゴンの「年次退職準備指数(ARRI)」にも反映されています。
2012年以降、ARRIの世界平均は4.9から6.0の間で推移しており、準備の水準が低いことを示しています。2020年には、調査対象15か国のうち9か国が6.0以下のスコアとなり、8.0を超えた国はありませんでした(8.0超は準備の水準が高いことを示します)。
パンデミックはこうした傾向をさらに悪化させており、雇用を打撃し、医療制度に負担をかけ、政府予算をさらに減らしています。多くの国では、その終息はまだ見えていません。COVID-19の経済的影響により、投資市場が落ち込み、金利は依然として極めて低水準にあり、年金の原資となる配当を企業が減らしていることから、退職計画は大きく狂わされています。
2008年の金融危機の際には、10の組織のうち1つが年金の拠出の一致支払いを停止しました。そして、多くの個人にとって、その危機以降、家計は完全には回復しなかったことが分かっています。一部の国では、早期に年金資産を取り崩すことを認める措置が取られていますが、これは一方から奪って他方に与えるようなものです。米国では、投資の引き出しや拠出の減少により、最終的にアメリカ人の半数以上が退職を遅らせる必要があるとの試算もあります。
では、どうすればこうした傾向を逆転させ、長寿に備えて必要な経済的レジリエンスを築く退職後の生活を再設計し始めることができるでしょうか。フォーラムとマーサーは今年、この問いへの答えを探るため提携しました。私たちの研究では、120以上の世界的組織に所属する約200人の専門家の知見を統合しました。デザイン思考の手法を用いて、医療専門家、金融の専門家、起業家、投資家、アクチュアリー、人事専門家、退職者、学者が、実在する人々のための実践的な解決策を考案するために知恵を結集しました。
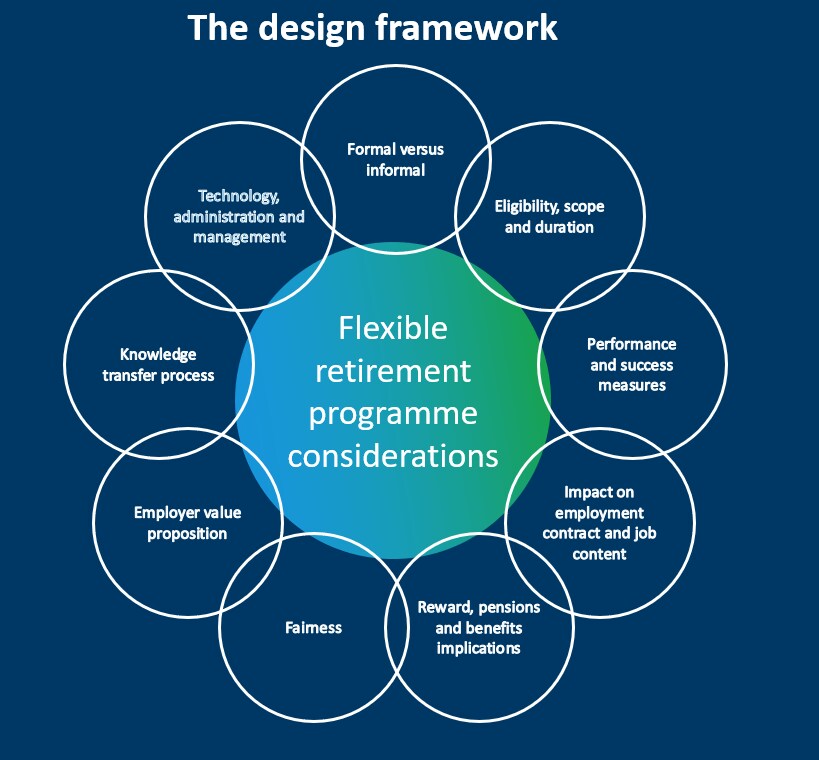
重要な結論は次のとおりです。退職を再設計するには、経済的レジリエンスを身につける新たな方法を創出しなければなりません。その方法は、分断を越えて機能し、個人の事情、とりわけ大きく異なる個々の状況に適合するものでなければなりません。私たちは、誰にとっても公平性、柔軟性、選択肢をもたらす新しい方法を提案します。研究と新たな設計フレームワークから得た知見を、4つのステークホルダー・グループそれぞれに求められる行動を含む、成功のための10項目のチェックリストにまとめました。
個人
1.可能であれば教えるなど、人生後半を支える創造的な追加収入源を開拓しましょう。シェアリングエコノミーに参加する、ものを作るなどもその一つです。
2.金融に関する知識を高め、自信を持って計画を立てられるようにしましょう。金融面の結果を当て推量に任せないでください。
3.健康とスキルは、働き、稼ぎ、貯蓄する能力の基盤です。それらに投資しましょう。
雇用主
4.より柔軟な働き方と退職モデルを整え、人々が人生後半においても、低い年金を補うために働き、稼ぎ、貯蓄できるようにしましょう。
5. 従業員は、円滑な退職を支援してくれることを雇用主に期待しています。身体、精神、金銭面の支援と教育を含むウェルビーイング・プログラムを推進し、その信頼に応えるとともに、レジリエンスの高い従業員を育成しましょう。
6.中年期以降も定期的な健康診断の機会を設け、人々が短期、中期、長期の経済的レジリエンスを評価し、軌道修正する時間を確保できるようにしましょう。
金融サービス事業者
7.人々が自身の金融資産全体の状況を理解しやすくしましょう。経済的レジリエンスとは、短期、中期、長期のシナリオを乗り切れる力を意味します。
8.年齢に適した金融ツールや商品を再設計しましょう 年齢を考慮して。自分を高齢者だと認識する人はいないことを忘れないでください。こうした重要な資源へのアクセスが鍵となります。
政府
9. 長寿がもたらす経済的影響への認識を高めましょう。雇用および年金に関する規制の枠組みが、柔軟な働き方と柔軟な退職を支えるようにしてください。これは、就労しながら年金を受け取れるようにすること、また個人の事情に応じて年金の受給を早めたり遅らせたりできるようにすることを意味します。
10.年齢による差別に対する罰則を強化しましょう。年齢を理由に労働市場から排除される高齢労働者が多すぎます。働き、稼ぎ、貯蓄できなければ、経済的レジリエンスは決して実現しません。
世界経済フォーラムはアルツハイマー病への対策として何をしているのか?
ポストCOVIDの世界がどのようなものになるかは多くが不透明ですが、一つだけ確かなことがあります。年金制度を少し手直しする、新しい金融商品を作る、金融リテラシーを高めるキャンペーンを行うといった、単一の特効薬だけでは退職を再設計することはできないということです。
長寿の時代を通じて金銭面での幸福を守るには、個人を包括的に捉える視点が必要です。これは、預貯金や不動産などの有形資産に加え、健康、スキル、長く働くためのキャリアの準備といった目に見えにくい資産も考慮することを意味します。
また、各ステークホルダー・グループがそれぞれ重要な役割を担い、協調的な取り組みも必要となります。本研究は網羅的なものではなく、ほかにも多くの提言がありますが、この簡潔なリストは、未来に向けた退職の再設計という複雑な課題に取り組むための良い出発点となります。




