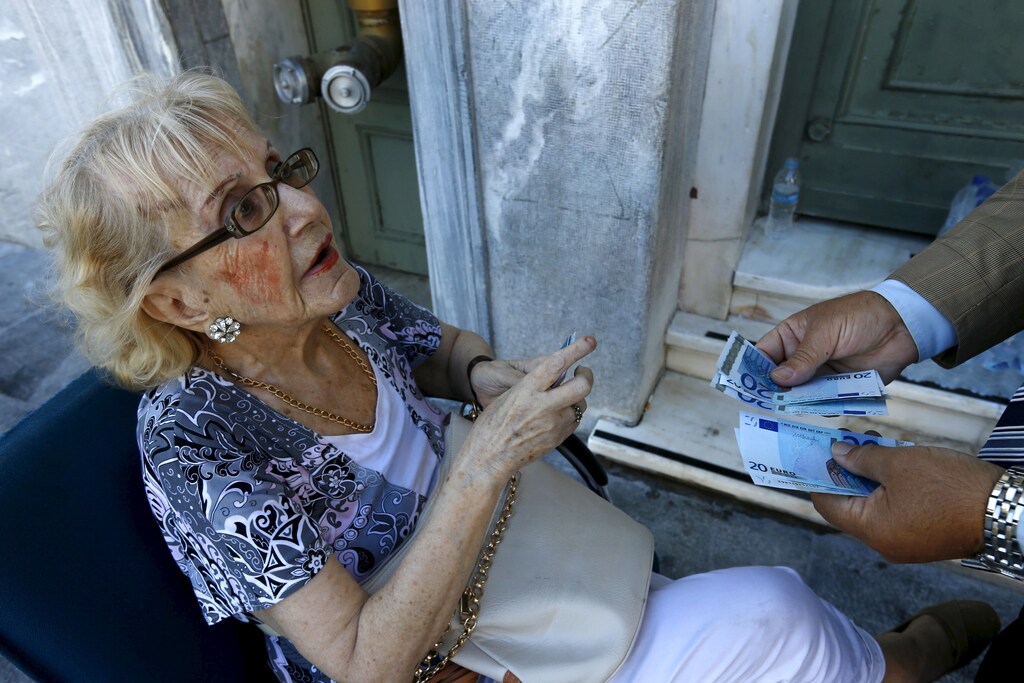
2050年に向けた世界の予測は驚くべきものです:65歳以上の人口16億人、そして4,000兆ドルの退職後貯蓄の不足。これは、平均的な退職者が25万ドルの不足に直面することを意味し、住居、食料、医療といった基本的な生活費の支払いにも苦労することになります。
高齢者人口は、これより良い扱いを受けるに値します。はるかに良い扱いを、です。
幸いなことに、急速な高齢化と寿命の延伸という二つの現象が、先進国と新興国の双方の経済を脅かしているという認識が、今や各国の間で合意されつつあります。また、人口動態の現実により、従来の「賦課方式」の年金制度は、もはや十分な退職後の所得を得るための唯一の源泉ではあり得ないという認識も同様に広がっています。
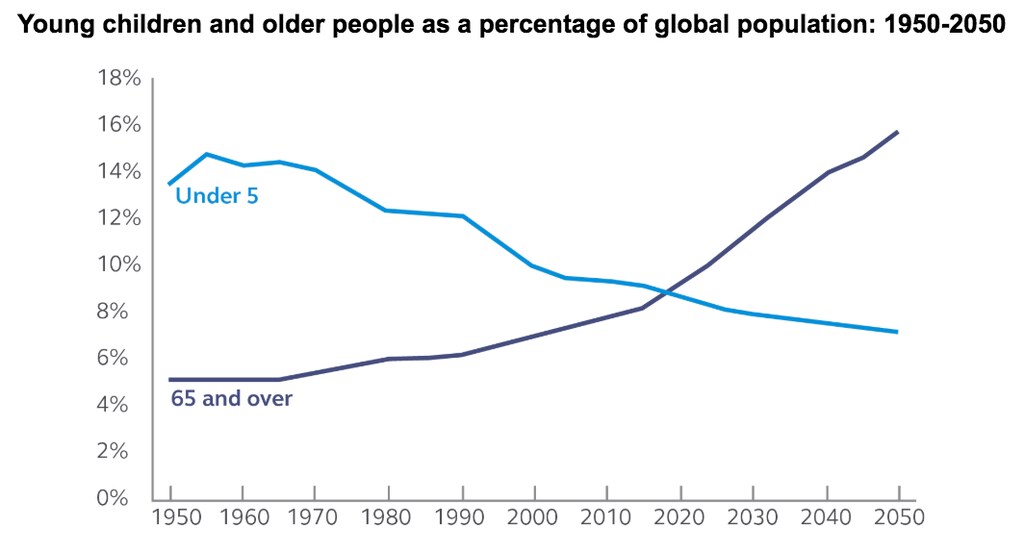
しかしながら、各国政府はこの課題への取り組みを強めています。世界で最も高齢化が進んだ人口を抱える日本は、世界で最も高齢化が進んだ人口を抱える国であり、来年のG20を主催する予定であり、世界的な高齢化も正式な議題となる見通しです。インド、チリ、中国をはじめとする多くの国々が、年金制度改革に取り組んでいます。
しかし、政府だけでこの問題を解決することはできません。特に、次の二つの傾向がもたらす指数関数的な影響を考慮すると、なおさらです。
- 1950年には、世界人口の30%未満が都市に住んでいました。現在は55%が都市に住んでおり、この割合は2050年までに68%にまで上昇すると予測されています。この都市化により、高齢者を支える伝統的な家族の役割が崩れる一方で、公的財政に新たで大きなインフラ負担がのしかかっています。
- 一方で、非正規雇用の増加により、従来の雇用ベースの年金制度で保護されていない人々が大勢います。非正規性は、チリでは労働者の約40%、インドでは85%に広がっています。ギグエコノミーの拡大は、年金制度にさらなる負担を与え、何百万人もの人々の長期的な経済的安定を脅かす可能性があります。
気候変動と同様に、高齢化の危機は、政府や民間企業だけで対処できる範囲を超えています。しかし、圧倒される必要はありません。明確な目標に基づき、問題を管理可能な要素に分解することができます。
次の二つの成果に向けて、直ちに協力する必要があります:
1. 年金の対象となる労働者の数を拡大すること。
2. できるだけ多くの人々の長期的な貯蓄を増やすこと。
これには、金融包摂、テクノロジー、金融教育の進展が必要です。世界中で、これら三つの分野のそれぞれにおいて、すでに進展が見られています。真の成功には、すべての関係者による真のパートナーシップが不可欠ですが、私たちはしばしば相対的に孤立して活動しています。この問題の解決に向けて力を合わせてはどうでしょうか。
効果的な金融包摂とは、政策、リソース、ツールを活用して、金融サービスへのアクセスを促進し、個人の貯蓄を増やすことです。インドのモディ政権による最近の取り組みは、注目に値する好例です。何百万人ものインド人に銀行口座を開設させるという成功した取り組みは、デジタル決済システムや独自の金融IDの開発と相まって、インド人が生涯にわたる貯蓄を築くための基盤を整えました。
より先進的な経済圏では、行動バイアスを活用して、より多くの人々を年金制度に加入させる政策から恩恵を受けています。英国のNESTおよびニュージーランドのKiwiSaverは、自動加入やその他の包摂的な政策ツールを通じて、年金加入者数をそれぞれ135%および300%拡大させました。
同時に、民間企業も、今日の移動性の高い消費者が行動を起こせるよう、革新的な金融ツールやリソースを提供しています。文化や可処分所得は大きく異なるため、世界共通の画一的なフィンテックソリューションは実現しにくいのが現状です。プリンシパルは、チリ、ブラジル、インド、米国のデジタルラボを通じて、この課題に地域ごとに取り組んでいます。
テクノロジーとイノベーションによって、より多くの貯蓄者が力を得れば、地域社会や国全体が恩恵を受けることができます。現在、プリンシパルはラテンアメリカとアジアの約800万人に、デジタルな長期貯蓄の選択肢を提供しており、そのうち3分の1以上が自動投資プランを通じて貯蓄しています。私たちが各市場で学んだことは、長期的な貯蓄の文化を育むためには、政府の政策やデジタルアクセスと同様に、金融教育や助言が不可欠であるということです。
私たちは、金融教育は政府、地域社会、産業が協力する場合に最も効果的であると考えています。米国の多くの州では、企業がジュニア・アチーブメントなどのプログラムを支援し、学校のカリキュラムを補完しています。チリでは、投資信託協会が独自の金融リテラシー授業を多くの教室に導入し、プログラムの拡大に向けて政府と協力しています。金融に関する知識は、初等・中等教育の基礎となるべきであり、世界の金融サービス業界は、より多くの支援を通じて、さらに一歩前進する必要があります。
政府と産業界の効果的なパートナーシップの構築に関しては、世界経済フォーラムが理想的な拠点となります。世界の高齢化がもたらす脅威は甚大かもしれません。しかし、高齢化が進む世界に金融の安定をもたらすための時間は、数十年にわたって与えられています。
高齢者人口は、退職後により安定した生活を送るに値します。私たちが力を合わせれば、それを現実のものとすることができます。
本文書は教育的な性格を持つものであり、推奨として受け取られることを意図したものではありません。




