COVID-19からの世界経済の回復がどのような形になり、どれほどの時間がかかるのかについては、さまざまな見方がある。
一般的な指標が示す状況は、やや不透明だ。
金価格は過去最高値にあり、投資家が今後の景気回復を信頼していないことを示唆している。一方、株式市場は反発しているようで、状況がすべて悪いわけではなさそうだ。
金融市場の動向や投資家が将来にどれほど自信を持っているかから、今後の景気回復について多くのことが分かる。COVID-19のパンデミックから脱しつつある今、これは重要だ。景気回復がV字型になるのかどうかについて、議論が続いている。V字型とは、経済の落ち込みが短期間で終わり、生産水準が速やかに以前の水準に戻ることを指す。あるいは、U字型をたどり、回復にもっと時間がかかるかもしれない。または、近い将来に回復せず、最終的に何年、あるいは何十年もかかるL字型に近い形になる可能性もある。
金価格は過去最高値に達した。これは、投資家が景気回復をどれほど懸念しているかを示している。しかし、悪い兆候ばかりではない。5つの重要な指標を見ると、3つの回復パターンが入り交じっており、金融市場が今後の景気回復について確信を持てずにいることが分かる。
1. 金
価値の保存手段としての金は、安全資産とみなされている。金は配当や利払いという形で収益を生まないため、好況時(株式が好まれる時)には敬遠される。しかし、経済が困難な時期には、その本質的な価値が前面に出て、金価格が上昇する。
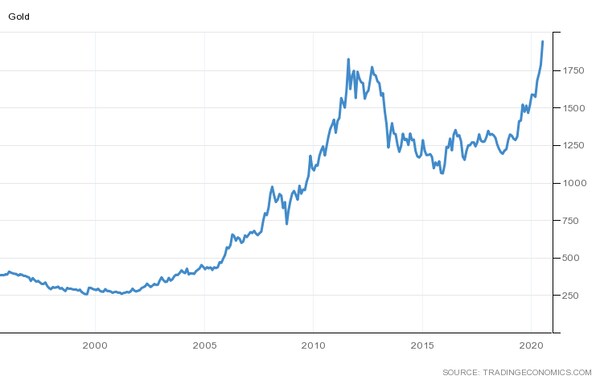
金価格は、世界金融危機(2007~08年)後の数年間に見られた水準を上回るまで急騰した。同危機を受け、ソブリン債務の持続可能性をめぐって多くの疑問が生じた。金価格が再びこの水準に達したことは、投資家が依然として警戒していることを示唆する。
2. 株式市場
株価は大きく変動し、一般に最もリスクの高い投資の一つとみなされている。企業が倒産すれば、投資家は資金をすべて失う可能性がある。
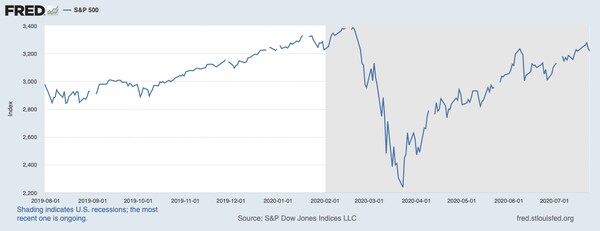
米国の主要な株価指数の一つであるS&P 500は、年初の水準を下回っているが、前年のこの時期の水準は上回っている。V字型を描いているものの、上昇局面にはやや不安定さがあり、不確実性が続いているため、現時点では完全な回復に至っていない。
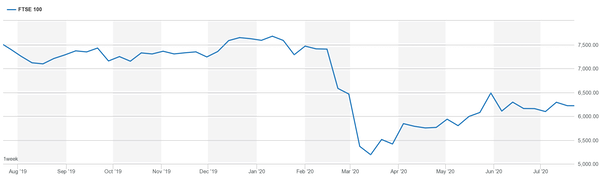
しかし、他の市場の見方はそれほど楽観的ではない。例えば、英国の主要指数であるFTSE 100は、COVID-19以前の水準を回復するまでにはなお距離があり、わずかに右肩上がりのL字型を示している。
3. 銅
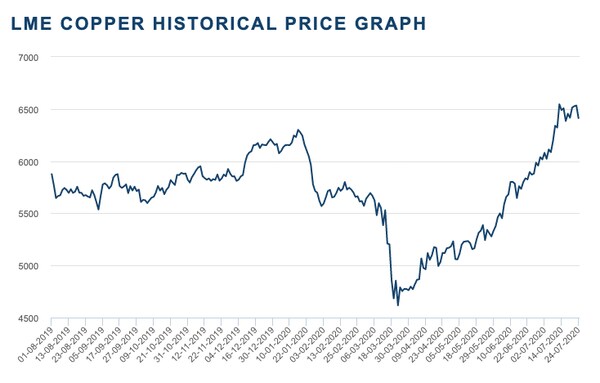
銅は最も広く使われている工業用金属だ。製品が製造され、経済が拡大すれば、銅の需要が高まり、銅価格は上昇する。中国がロックダウン下にあった年初、銅価格は下落した。3月にコロナウイルスが欧州と米国に広がると、さらに急落した。
中国は世界最大の銅輸入国であり、世界の銅輸入量のほぼ50%を占める。そのため、銅価格は中国の需要に大きく左右される。3月19日ごろの最安値からの価格上昇は、中国で封鎖措置が緩和されたことと整合する。したがって、銅の回復は長めのV字型、あるいはU字型へ移行する兆しを見せている。
4. バルチック海運指数
製品が製造されれば、最終目的地まで輸送する必要がある。バルチック海運指数は、主要原材料の海上輸送コストをまとめた複合指数だ。製造業者から消費者へ世界各地に製品が輸送されれば、この指数は上昇する。
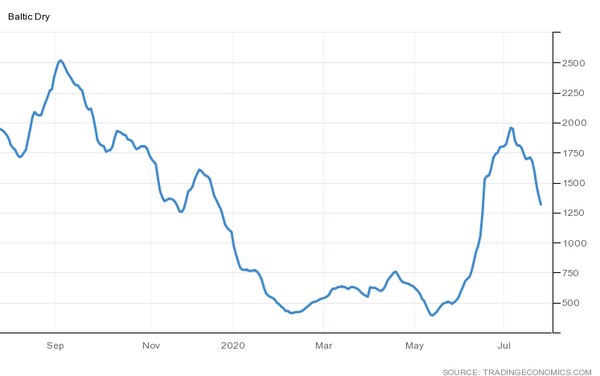
この指数は現在、米国・欧州で当初ロックダウンが実施された時の水準を上回るだけでなく、中国の封鎖措置前の水準にも戻っている。これは製造業の生産増加と輸出への期待を示唆する。ただし、グラフ終盤の下落は、不確実性が残っているという警告でもある。
5. 国債
金と同様に、危機時により安全な投資先とみなされる資産が国債だ。政府は(一般に)破綻して債務を返済できなくなることがないためである。将来の経済見通しに不安を抱く投資家が国債を買うと、国債価格が上昇し、その利回りは低下する(国債は固定額の利息を現金で支払う)。
債券利回りは中央銀行が実施する金融政策の影響も受ける。景気が弱い局面では、支出を促すために金利が引き下げられる。そこで、満期の異なる債券の利回り(タームストラクチャーと呼ばれる)を比較でき、利回りが高いほど、より前向きな見通しを示す。
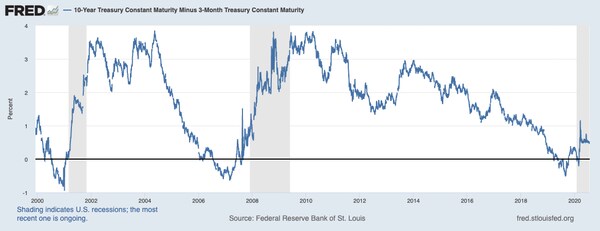
少し長い時間軸で見ると、上のグラフから、一方ではタームストラクチャーの上昇が回復を示している。しかし他方では、上昇が失速したように見え、先行きの不確実性を示している。
全体として、投資家が確信を持てずにいることがデータからうかがえる。株式や生産に使われる財を買っていることは、世界経済が速やかに回復するとの期待を示す。しかし、金価格は現実的な見方も突きつけている。




