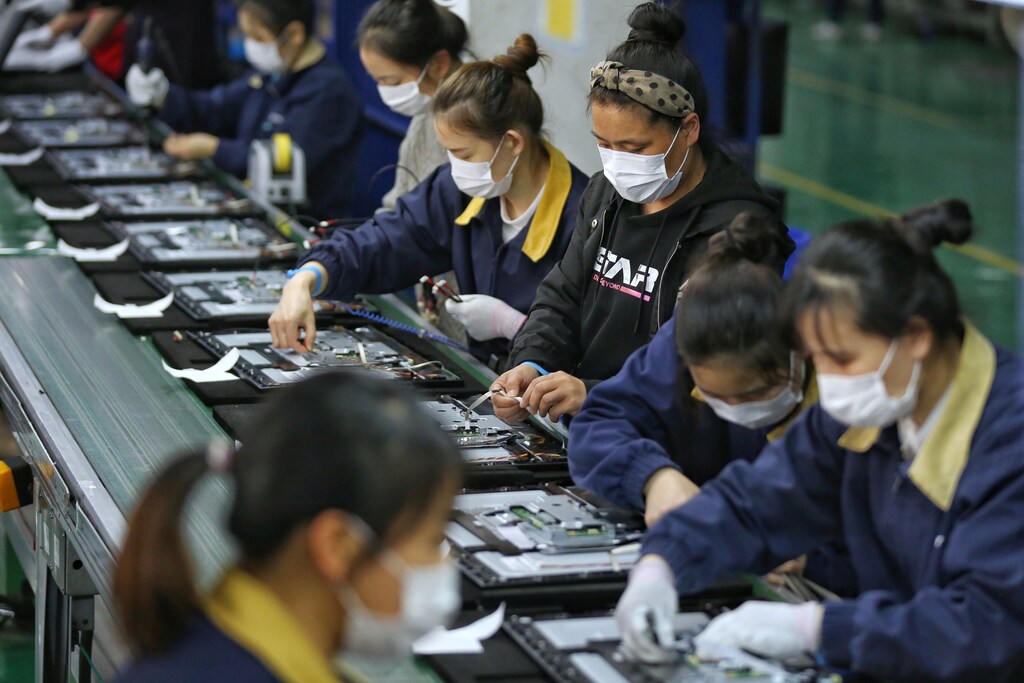
米中貿易摩擦とCOVID-19により、グローバルなサプライチェーンモデルが維持しがたくなっていることが浮き彫りになった。
アジア太平洋地域の経営幹部は、サプライチェーンの見直しに積極的に取り組んでいる。
未来のサプライチェーンには、対応力、再構成、そしてレジリエンスが不可欠である。
今日私たちが知るグローバルなサプライチェーンは、何世紀にもわたる段階的な技術改善の産物である。そうした段階的な変化の中で最新のものは、1960年代以降に始まったトラック輸送、コンテナ化、そしてコンピュータ化の広範な普及に起因している。その結果、原材料、仕掛品(WIP)、完成品を大規模に世界中へ出荷・配送できるようになり、コスト、品質、納期という面でサプライチェーンのいわゆる「聖なる三位一体」が実質的に向上した。
中国は2001年に世界貿易機関(WTO)に加盟し、膨大な労働力と世界水準のインフラを背景に「世界の工場」としての地位を確立することで、グローバルなサプライチェーンを大きく加速させた。
1970年代に日本で考案されたジャストインタイム(JIT)生産方式を支持する多くのサプライチェーン専門家にとって、「聖なる三位一体」の三角形を最大化する方法は、在庫と仕掛品の削減である。自動車や半導体のように、複数の地域にまたがって材料を調達し、仕掛品を輸送することでコスト優位を実現する圧力が大きい、複雑で長い価値連鎖を持つ産業では、制約のない相互接続性が成功の鍵となる。しかし、近年の米中貿易摩擦やCOVID-19のパンデミックにより、このサプライチェーンモデルが維持しがたくなっていることが浮き彫りになった。
アジア太平洋地域における二つの変化の力
第一に、すでに10億人を超えているアジア太平洋地域の中間層人口は、2030年までに世界の中間層人口の66%を占めると予測されている。この新しい消費者層の繁栄が続けば、消費は西側で行われ、生産は東側に追いやられるという長年の概念に変化が迫られるだろう。その結果、同地域最大の経済規模を持つ中国は、今後もグローバルなサプライチェーンの再編に大きな影響を与え続けるだろう。
第二に、現在世界的に広がるポピュリズムの潮流により、高率関税の導入、貿易圏の分断、さらには通貨戦争の可能性など、グローバル化を逆行させる政策措置が取られている。言い換えれば、世界が物理的な財や原材料の国境を越えた移動において享受してきた摩擦の少ない環境は、もはや当然のものとは言えず、衝動的な変化にさらされている。
アジア太平洋地域のサプライチェーンの現実確認
最新のEY 資本信頼度バロメーター報告書は、アジア太平洋地域の経営幹部が、世界の同業者と比べてサプライチェーンの見直しにどれほど積極的であるかを垣間見せている。調査によれば、アジア太平洋地域の回答者の67%がサプライチェーンの変更に向けた措置を講じており、世界の回答者の52%を上回っている。アジア太平洋地域のグループは、回復計画の多くの指標において実際に先行しており、次のとおりである。
55%が労働力管理の変更を計画(世界では39%)
47%が自動化の速度の変更を計画(世界では36%)
39%がデジタルトランスフォーメーションの変更を計画(世界では31%)
一見すると、サプライチェーンの変更に取り組むアジア太平洋地域のビジネスリーダーの姿勢は、特に中国の外資系企業の姿勢と相反するように見える。中国の米国商工会議所が実施した最近の調査によれば、回答者の84%が製造拠点を中国国外へ移転する計画はないと回答しており、2017年の92%、2018年の90%から低下している。
表面的な数字の先を探ると、より明確な構図が見えてくる。これらの多国籍企業にとって、サプライチェーン業務の多角化への取り組みは、実際には米中貿易摩擦が激化し始めた数年前から始まっていた。一方で、中国の人件費は四十年にわたる途切れない成長の結果、着実に上昇しており、多くの企業が「チャイナ+1」アプローチをサプライチェーン管理に採用する決め手となっているのは、中国が価値連鎖を上流へと移行させようとする継続的な取り組みと、巨大な国内消費市場である。
労働集約的で付加価値の低い製品や業務については、企業はバングラデシュ、カンボジア、パキスタン(縫製)、ベトナム(電子機器)、そして近年ではタイやインドネシア(玩具)など、他の地域拠点への業務の多角化を積極的に進めている。生産性と利益率を維持するため、中国の工場は、生産用ロボット、モノのインターネット(IoT)機器向けの5G通信リンク、人工知能を備えたシステムソフトウェア、デジタル能力が重要な役割を果たすデジタルトランスフォーメーションと自動化の導入を加速させる必要がある。
5月下旬の全国人民代表大会での発表では、中国政府が今後5年間で新たな技術インフラに総額1.4兆ドルを追加投資するという方針が示された。これは、中国が長期的な繁栄目標を達成するため、技術分野への投資を一層強化していることを裏付けるものである。技術変革の加速の好機を察知し、近隣諸国は中国が残した低付加価値生産の需要を獲得しようと積極的に競争している。ハリヤーナー州は、例えば、企業に生産拠点をインドへ移転するよう呼びかけることに積極的に取り組んでいる。韓国の大手メーカーは、電子製品の生産拠点をベトナムに長年にわたって確立している。ハードディスクドライブ(HDD)などの特殊な電子部品については、タイがすでに世界全体の生産量の70%以上を占めている。
サプライチェーンの新たな3R
現在のパンデミックによる予期せぬ混乱は、その悪影響にもかかわらず、企業が近期、中期、長期の事業への影響を評価し、今すぐ行動を起こす前例のない機会をもたらしている。需要が急速に変化し、迅速な対応が求められる環境において、未来のサプライチェーンは、コスト、品質、納期に引き続き注力するだけでなく、対応力、再構成、そしてレジリエンスを念頭に置いて設計される必要がある。
対応力:システムは外部環境からの入力に応答する。サプライチェーンシステムは、顧客の注文量、商品価格、運賃などの入力に基づいて作動する。したがって企業は、電話やファックスを多用する旧式のシステムから刷新し、これらの入力情報をリアルタイムで更新することの価値を認識すべきである。
再構成:サプライチェーンの多角化は、単に他の管轄地域に工場を追加で建設することほど単純ではない。システム内の機能を見直し、再設計して、より容易に組み替えられる(プラグアンドプレイ型の)ものにする必要がある。例えば、今後のパンデミックや、タイの洪水のような極端な事象が発生した場合、調達や財務などの特定の事業機能は、影響の少ない、または最も影響の少ない地域から業務を継続できるだろうか。それを可能にするために必要な変更は何か。
レジリエンス:より大きな視野を持ち、組織構造、業務プロセス、業績指標を基盤としてレジリエンスを一から構築し、次の破壊的事象に備えて将来に備える準備をすること。これがどのような形になるかについて万能の答えはない。なぜなら、すべての企業は異なるからである。
本記事に示された見解は筆者個人のものであり、EYグローバル組織またはそのメンバーファームの見解を必ずしも反映するものではない。




