ESG関連ファンドは、COVID-19危機の最中も市場全体を上回るパフォーマンスを示している。
ただし、前向きな機運を行動に移すよう取締役会を説得することは、リーダーにとって課題となる。
企業、投資家、メディア、そして一般市民を管理するうえで必要となる中核的なリーダーシップ・スキルは、コミュニケーションとステークホルダー・マネジメントになるだろう。
市場がCOVID-19への対応に引き続き苦慮するなか、世界的な石油需要は大幅に落ち込み、原油1バレルの価格は 史上初めてマイナスに転じた。一方、 S&Pは報告している。環境・社会・ガバナンス(ESG)に注力する投資ファンドが、今回の流行期間中も市場全体を上回るパフォーマンスを示しているという。現在、持続可能性は倫理的に正しい選択であるだけでなく、長期的なリターンの観点から最も賢明な投資判断ともみなされている。
COVID-19は、十分な政治的意思、政府の支援、産業界の賛同、そして社会からの支持があれば、かつて不可能とされていたことも即座に実現可能になることを一夜にして示した。今回の危機では、産業界と政府のレベルで、史上例のない規模でESG課題に注目が集まっている。危機が収束するにつれ、この新たな国際協調の機運が、経済と地球の双方を同時に守るために、企業と政府が協働する未来の青写真となるかもしれない。
ロックダウン解除後も、ESG課題への推進力を維持するため、経営幹部は政府関係者、従業員、投資家、顧客、労働組合との間で、引き続きオープンなコミュニケーションを優先すべきである。
あまりにも早期に大きな結論を導くことは賢明ではないものの、ESG投資ファンドは化石燃料市場へのエクスポージャーが小さいため、COVID-19による影響が比較的小さかったと考えられる。ロイヤル・ダッチ・シェルは配当を削減した。80年ぶりの配当削減であり、その削減幅は大幅な3分の2に及んだ。また、同社は精製事業の稼働を40%削減した。シェルは以前から再生可能エネルギーへの多角化を模索しており、配当削減によって、長期的に事業を再編し、低炭素社会への投資を再び行うために必要な財務的余力を確保できる。他の企業も追随するだろうか。
リーダーシップチームは今まさに、シェルと同様に、ポストCOVIDの世界に向けて事業を再構築する独自の機会を得ている。配当削減によるキャッシュフローの確保から、サプライチェーンや労働力の構造に関する根本的な変革に至るまで、あらゆる選択肢が検討対象とされるべきである。大胆なリーダーシップと果断な意思決定が極めて重要となる。
社会的責任を重視する社会的責任を重視するで知られる有名ブランドには、マイクロソフト、ユニリーバ、ホーム・デポなどが含まれる。これら3社はいずれも以前から、ESGに注力したトリプルボトムライン(利益、人、地球に関する報告)を公表している。これは、各社の利益だけでなく、人々や地球環境への影響も重視するものである。従来、利益は投資家にとって圧倒的に最も重要な指標とみなされてきたうえ、定量的に最も測定しやすい指標でもある。世界の大企業は、ESG課題への取り組みをより優先的に進めるうえで、どのように彼らに続くことができるのだろうか。
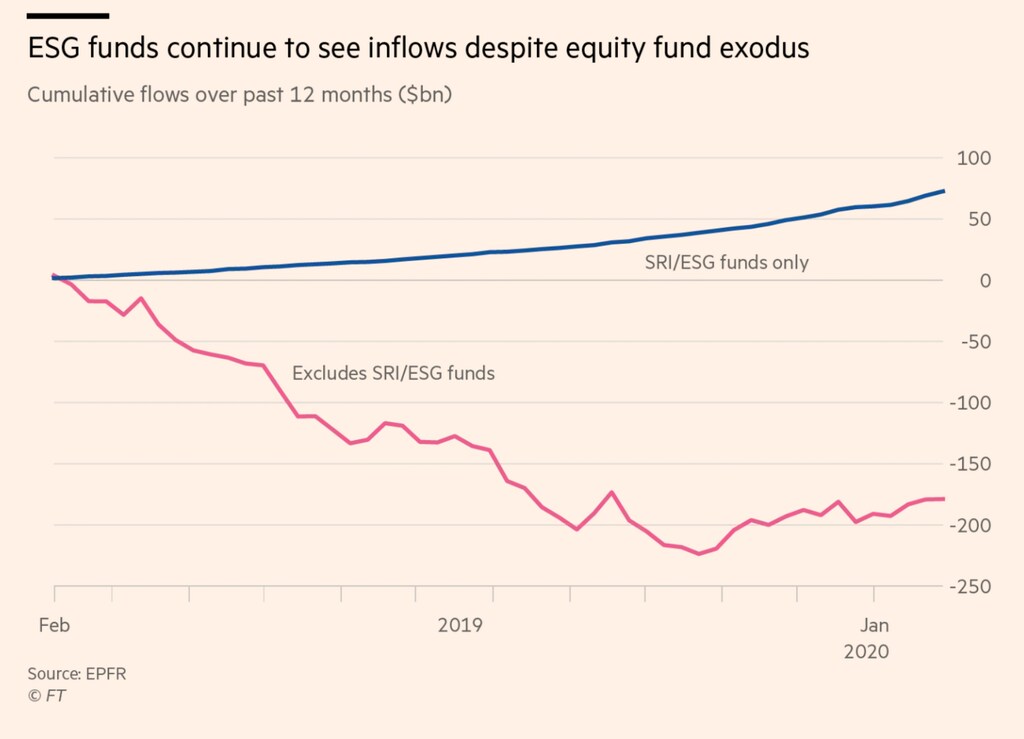
COVID-19危機を機に、投資ファンドはこうした世界的に名高いブランドに注目し、四半期および年次の報告基準を拡充すべきである。
昨年のオーストラリアとブラジルでの山火事により、汚染、森林伐採、生物多様性や種の絶滅への脅威といった問題に対するメディアの注目が再び高まった。ESG課題を無視することは、評判上および財務上のリスクの双方を伴う。現在、投資家の間で生まれつつあるESGイニシアチブへの前向きな機運を行動へと転換させるためには、リーダーはESGを中核とするモデルへの転換がもたらす具体的な利益と、潜在的なリスクを明確に伝え、強調する必要がある。
ポストCOVID-19の社会では、現状へ戻ろうとする圧力が避けられない。しかし、イノベーションを怠ることで危機を無駄にする企業は、中長期的な戦略の面で、より創造的な競合他社に後れを取る可能性がある。すでに、ドイツの有力な経営者60名(E.ONやアリアンツの経営者を含む)は、政府による救済措置を気候変動対策と直接結びつけるよう提案している。こうした動きは、企業に持続可能性を優先させる強力なインセンティブとなるが、既に救済措置を求めている化石燃料企業や航空会社にとっては、ほとんど慰めにならないだろう。
さらに、長期的な環境・社会の持続可能性を実現するために、投資家が短期から中期的に配当を犠牲にする意思があるかについては、依然として多くの疑問が残されている。
● ファンドは、企業が転換に向けて多額の投資を行う必要があることを認識しているか、あるいは現在の動きは口先だけのものなのか。
● 投資家は、短期的に収益を圧迫するとしても、価値観の根本的な転換を最後まで見届ける忍耐力を本当に持っているのか。
● 社会からの反発リスクと再生可能エネルギーにおける新たな機会が相まって、企業はESG課題に向けてより大胆で果断な一歩を踏み出すよう促されるのか。
取締役会がESGイニシアチブについて口先ばかりで語り、その後に続く投資がわずかであることは、これまで幾度となく見られてきた。投資家がこの問題で断固たる姿勢を示すかどうか、また気候変動や生息地の喪失といったリスクが長期的な株主リターンにとって現実的な脅威であると本当に信じているかは、まもなく明らかになるだろう。こうした企業は、自社の長期的なパフォーマンスを守るための行動を求めるのだろうか。今こそ忍耐強い資本が必要な時なのか。投資家は企業や取締役会に説明責任を果たさせ、正しい方法で体制を立て直し、転換を進める時間を与えるのだろうか。そして、そうした場合、企業はそれをどのように実行していくのだろうか。これらの問いに答えるには、投資家と取締役会との間で、エンゲージメントや対話を大幅に増やすことが不可欠となる。同時に、この種の重要な意思決定について一般市民と関わり、理解を促すことは、評判面でより好ましい結果につながる可能性が高い。
今後数年間で最も影響力を持つCEOは、コミュニケーションこそが自らの手腕における最も重要なスキルであると気付くかもしれない。組織の目標、投資家、政府、NGO、メディア、そして一般市民の目標を一致させようとする際、ステークホルダー・マネジメントには巧みなコミュニケーション戦略が求められる。COVID-19が何かを教えてくれたとすれば、それは、連帯の精神のもとで協働すれば、これらのセクターが並外れたことを成し遂げられるということである。
しかしながら、連帯の精神が薄れたとき、ESG投資が本当に企業の優先課題であり続けるかどうかは、今後の推移を見守る必要がある。