新型コロナウイルスのマクロ経済および金融面での影響は、わずか3週間で表面化しました。2008年の金融危機では、同様の影響が現れるまでに3年かかりました。
市場は35%下落し、信用市場は凍結し、信用スプレッドは2008年の水準まで急騰しました。
COVID-19による世界経済への衝撃は、2008年の世界金融危機(GFC)や大恐慌よりも速く、より深刻なものとなっています。これら2つの過去の局面では、株式市場は50%以上暴落し、信用市場は凍結し、大規模な倒産が相次ぎ、失業率は10%を超え、GDPは年率換算で10%以上縮小しました。しかし、これらすべてが展開するまでに約3年かかりました。現在の危機では、同様に深刻なマクロ経済および金融面での影響が3週間で表面化しています。
今月初め、米国株式市場が弱気相場入り(ピークからの20%の下落)するまでにわずか15日しかかかりませんでした。これは過去最速の下落です。現在、市場は35%下落し、信用市場は凍結し、信用スプレッド(ジャンク債などのスプレッド)は2008年の水準まで急騰しています。ゴールドマン・サックス、JPモルガン、モルガン・スタンレーといった主流の金融機関でさえ、予想しており、米国のGDPは第1四半期に年率換算で6%、第2四半期には24%から30%縮小すると見込んでいます。米国のスティーブン・ムニューチン財務長官は、警告しており、失業率が20%を超える(GFC時のピークの2倍)可能性があると述べています。
言い換えれば、消費、設備投資、輸出といった総需要のすべての構成要素が、前例のない急落に見舞われています。多くの自己中心的な論者は「V字型の景気後退」を予想してきましたが、V字型の景気後退(1四半期に生産が急減し、翌四半期に急速に回復するという見方)では、新型コロナウイルス危機がまったく別のものであることは、もはや明らかであるはずです。現在進行中の景気収縮は、V字型でもU字型でもL字型(急激な下落の後に停滞が続く形)でもないようです。むしろ、金融市場と実体経済が急落していく様子を表す垂直線、すなわちI字型のように見えます。
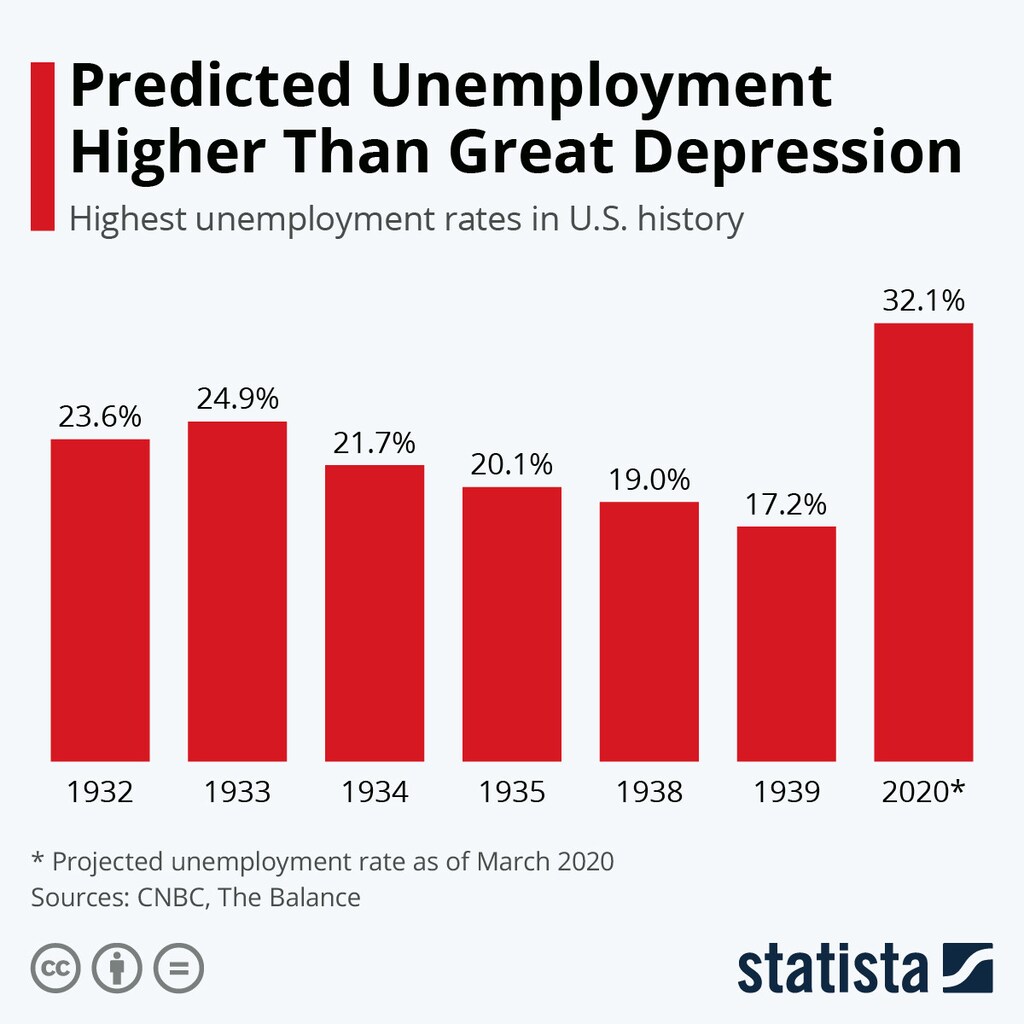
大恐慌や第二次世界大戦の期間中でさえ、現在の中国、米国、欧州のように、経済活動の大部分が文字通り停止することはありませんでした。最良のシナリオは、GFCよりも深刻だが(世界の累積生産量の減少という点で)期間は短く、今年の第4四半期までにプラス成長に戻るというものです。その場合、トンネルの先に光が見えたときに市場は回復し始めるでしょう。
しかし、最良のシナリオにはいくつかの前提条件があります。第一に、米国、欧州、その他の深刻な影響を受けた経済圏は、COVID-19の広範な検査、接触者追跡、治療措置、強制的な検疫、そして中国が実施したような全面的なロックダウンを展開する必要があります。また、ワクチンの開発と大規模生産には18か月かかる可能性があるため、抗ウイルス薬やその他の治療薬を大規模に展開する必要があります。
第二に、金融政策当局は、GFC後には3年かかった対応を1か月足らずで既に実施しましたが、危機に対して非伝統的措置をあらゆる手段を尽くして講じ続けなければなりません。具体的には、ゼロまたはマイナス金利、強化されたフォワードガイダンス、量的緩和、そして銀行、ノンバンク、マネー・マーケット・ファンド、さらには大企業(コマーシャル・ペーパーおよび社債の買い入れ制度)を支えるための信用緩和(民間資産の購入)などです。米連邦準備制度は、世界の市場における深刻なドル流動性不足に対処するため、国際的な通貨スワップ枠を拡大してきましたが、深刻なドル流動性不足を解消するため、今後は、流動性は低いが支払能力のある中小企業への銀行融資を促すための制度がさらに必要です。
第三に、政府は、家計への直接的な現金給付という「ヘリコプターマネー」を含む大規模な財政出動を行う必要があります。経済的衝撃の規模を考えると、先進国の財政赤字はGDP比2〜3%から約10%以上に拡大する必要があります。民間部門の崩壊を防ぐには、中央政府だけが十分に大規模で強固な財務基盤を持っています。
しかし、こうした赤字による介入は、完全に貨幣化されなければなりません。標準的な国債によって資金調達されれば、金利は急上昇し、景気回復は芽のうちに摘み取られてしまいます。こうした状況を踏まえると、介入策(ヘリコプターマネーを含む)は、現代貨幣理論学派の左派によって長年提唱されてきたものですが、今や主流となりつつあります。
残念ながら、最良のシナリオにとっては、先進国における公衆衛生対応がパンデミックを封じ込めるために必要な水準を大きく下回っており、現在議論されている財政政策パッケージは、適時の景気回復を実現するための条件を整えるには、規模も迅速性も不十分です。そのため、当初の大恐慌よりも深刻な新たな大恐慌(「さらなる大恐慌」)のリスクは、日増しに高まっています。
パンデミックが止められない限り、世界各国の経済と市場は自由落下を続けるでしょう。しかし、パンデミックがおおむね封じ込められたとしても、2020年末までに全体的な成長が回復しない可能性があります。結局のところ、その時点では、新たな変異を伴う次のウイルスシーズンが始まる可能性が非常に高く、多くの人が期待している治療介入は、期待ほど効果がない可能性があります。したがって、経済は再び縮小し、市場は再び暴落するでしょう。
さらに、大規模な財政赤字の貨幣化が高インフレを引き起こし始めた場合、特にウイルス関連の一連のマイナスの供給ショックが潜在成長率を低下させた場合、財政対応は壁に突き当たる可能性があります。また、多くの国は自国通貨でそのような借り入れを行うことがそもそもできません。新興市場の政府、企業、銀行、家計を誰が救済するのでしょうか。
いずれにせよ、パンデミックと経済的影響が抑え込まれたとしても、世界経済は依然として、多くの「ブラック・スワン」のテールリスクにさらされる可能性があります。米大統領選挙が近づく中、COVID-19危機は、西側諸国と少なくとも4つの修正主義勢力(中国、ロシア、イラン、北朝鮮)との間の対立の再燃へと移行するでしょう。これらの国々は既に、非対称的なサイバー戦争を使って内部から米国を弱体化させようとしています。米国の選挙プロセスに対する避けられないサイバー攻撃は、「不正操作」の非難や、暴力や市民の騒乱に発展する可能性をはらみながら、最終結果をめぐる争いにつながるかもしれません。
同様に、私が以前主張したように、市場は今年の米国とイランの間の戦争のリスクを大幅に過小評価しています。また、新型コロナウイルスのパンデミックの規模をめぐって互いに非難し合う中、米中関係の悪化は加速しています。現在の危機は、今後数か月から数年にわたり、世界経済の分断と崩壊をさらに加速させる可能性が高いでしょう。
この三重のリスク(制御不能なパンデミック、不十分な経済政策の手段、地政学的なブラック・スワン)は、世界経済を持続的な不況と暴走する金融市場の崩壊に陥らせるのに十分でしょう。2008年の暴落後、力強い(ただし遅れた)対応により、世界経済は奈落の底から引き戻されました。今回はそれほど幸運ではないかもしれません。




