IMFは、2020年のアジアの成長率がゼロ%にとどまると予測している。これは過去60年間で最悪の実績となり、中国の成長率は2019年の6.1%から、今年は1.2%に低下すると見込まれる。
IMFアジア太平洋局長のチャン・ヨンリー氏が、需要刺激策から金融政策まで、経済成長を支える措置を解説する。
これはこれまでにない危機だ。世界金融危機より深刻であり、アジアも無縁ではない。2020年の成長見通しには大きな不確実性があり、2021年の見通しにはさらに大きな不確実性があるものの、コロナウイルスが地域に及ぼす影響は、あらゆる面で深刻かつ前例のないものとなる。
これは現実の経済ショックであり、人々、雇用、産業を直接守る必要がある。
2020年のアジアの成長率はゼロ%にとどまると予想される。これは、世界金融危機時(4.7%)やアジア通貨危機時(1.3%)を含め、約60年で最悪の成長実績となる。それでも、経済活動の面では、アジアは他地域より良好な状況を保つとみられる。
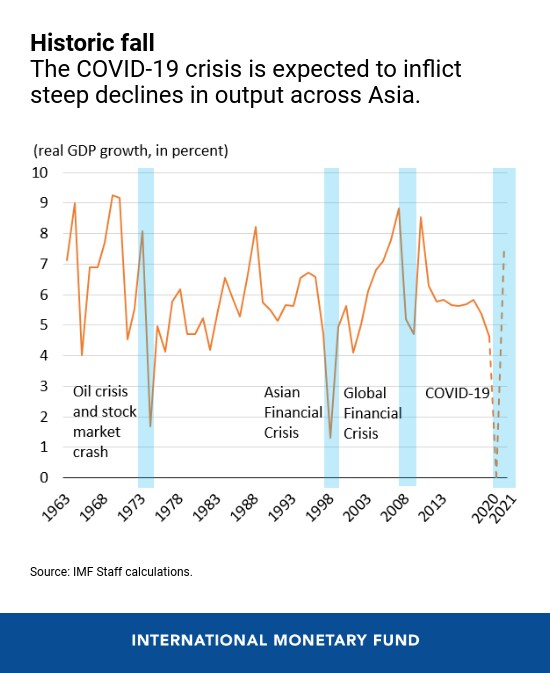
成長率予測の下方修正幅は大きく、韓国では3.5ポイントに及ぶ。韓国は、生産停止の長期化を最小限に抑えながら、コロナウイルスの感染拡大を抑えることに成功したとみられる。一方、オーストラリア、タイ、ニュージーランドでは9ポイントを超える。これらの国々は世界的な観光の減速に打撃を受けており、オーストラリアは商品価格の下落にも見舞われている。地域内では、財政余力が限られ、医療インフラの整備も比較的遅れている太平洋島嶼国が、特に脆弱な国々に含まれる。
二重の減速
国内の封じ込め措置とソーシャルディスタンスの影響に加え、アジアの見通しを左右する主な要因が2つある。
世界的な減速:世界経済は2020年に3%縮小すると予想されており、これは世界恐慌以来最悪の景気後退となる。これは各国が同時に陥る収縮であり、世界経済が突如停止する事態だ。アジアの主要貿易相手国も大幅な縮小が見込まれ、米国は6.0%、欧州は6.6%の縮小が予想される。
中国の減速:中国の成長率は、2019年の6.1%から2020年には1.2%に低下すると予測される。これは、世界金融危機時の中国の成長実績とは大きく異なる。当時は、GDPの約8%に相当する大規模な財政刺激策のおかげで、2009年の成長率は9.4%とほとんど変わらなかった。今回はそれほど大規模な刺激策を期待できず、中国が2009年のようにアジアの成長を支えることもないだろう。
2021年の見通しには大きな不確実性があるものの、力強い成長が予想される。封じ込め措置が奏功し、「傷跡効果」を抑える大規模な政策刺激策が実施されれば、アジアの成長率は世界金融危機時を上回る勢いで回復すると見込まれる。しかし、油断は禁物だ。地域内では、パンデミックの進行段階が国によって異なる。中国経済は稼働を再開し始めている一方、より厳しいロックダウンを実施している国もあり、感染の第2波を経験している国もある。多くは、ウイルスの感染拡大と政策対応にかかっている。
政策の優先課題
これはこれまでにない危機だ。必要なのは、包括的かつ協調的な政策対応。
最優先課題は、ウイルスを封じ込め、感染拡大を抑える措置を導入するために、医療部門を支援し、守ることだ。各国の予算に十分な余地がなければ、他の支出の優先順位を見直す必要がある。
封じ込め措置は経済に深刻な影響を及ぼしている。最も大きな打撃を受けた世帯や企業を対象とする支援が必要だ。これは世界金融危機とは異なる現実の経済ショックであり、金融機関を通じた支援だけでなく、人々、雇用、産業を直接守る必要がある。
パンデミックは金融市場とその機能にも影響を与えている。金融政策は賢明に活用し、十分な流動性を供給するとともに、産業や中小企業の金融面の負担を軽減し、必要に応じてマクロプルーデンス規制を一時的に緩和すべきだ。
対外圧力を抑える必要がある。必要に応じて、二国間・多国間のスワップラインや多国間機関からの金融支援を求めるべきだ。スワップラインがない場合は、外国為替市場への介入や資本規制が代替策となる可能性がある。
景気回復局面での内需刺激策と組み合わせた対象を絞った支援は、傷跡効果の軽減に役立つ。ただし、人々や小規模企業に確実に届く必要がある。
アジア経済はこの方向で、医療部門への直接支援や、直接的な財政刺激策を含む複数の取り組みを進めてきた。一部のアジア先進経済では、その規模は世界金融危機時の対応を大幅に上回る。また、多くの国・地域が中小企業を支援する措置を導入している。
地域の中央銀行は、十分な流動性の供給や金利の引き下げに動き、一部は量的緩和も実施している。例えば日本銀行は、買い入れオペを拡大し、世界各国の中央銀行と連携して市場の円滑な機能を確保する取り組みを進めるとともに、企業金融を円滑にする措置を導入した。
しかし、予算内で支出を増やす余地が限られているアジアの新興市場経済には、追加措置が必要となる可能性がある。状況が悪化すれば、多くの新興経済国は、予算上の制約や国際化されていない通貨を抱えながらも、「できることは何でもする」という対応を迫られるかもしれない。多くの場合、政策上のトレードオフに直面することになる。
例えば中央銀行当局者は、大量の解雇や債務不履行を避けるため、中小企業や世帯にとって不可欠な資金供給を支える手段として、政府債の発行市場での買い入れを検討している。直接的な通貨化に代わる方法として、中央銀行のバランスシートをより柔軟かつ積極的に活用し、政府とのリスク分担を通じて中小企業向け銀行融資を支えることも考えられる。その際、大規模な資本移動やバランスシートのミスマッチ、他の政策手段を使う余地の限界に直面する中で、安定を確保するため、一時的な資本流出規制が役割を果たす可能性がある。
IMFの支援
新型コロナウイルス感染症の発生以来、IMFは助言や支援を提供するため、地域の当局と継続的に連絡を取っている。IMFには、利用可能な複数の手段があり、加盟国がこの危機を乗り越え、人道面および経済面の損失を抑えるために活用できる。地域全体の15を超える国々が、IMFの2つの緊急融資制度であるラピッド・クレジット・ファシリティとラピッド・ファイナンシング・インストルメントに関心を示している。IMFの世界的な金融セーフティネットの一環として、短期流動性ラインも設立された。これは、非常に強固な政策と経済の基礎条件を備え、短期的かつ中程度の国際収支支援を必要とする加盟国に、最後の支えを提供する。