新型コロナウイルス感染症は、中国、欧州、米国を含む世界のバリューチェーンの中核地域を直撃しました。
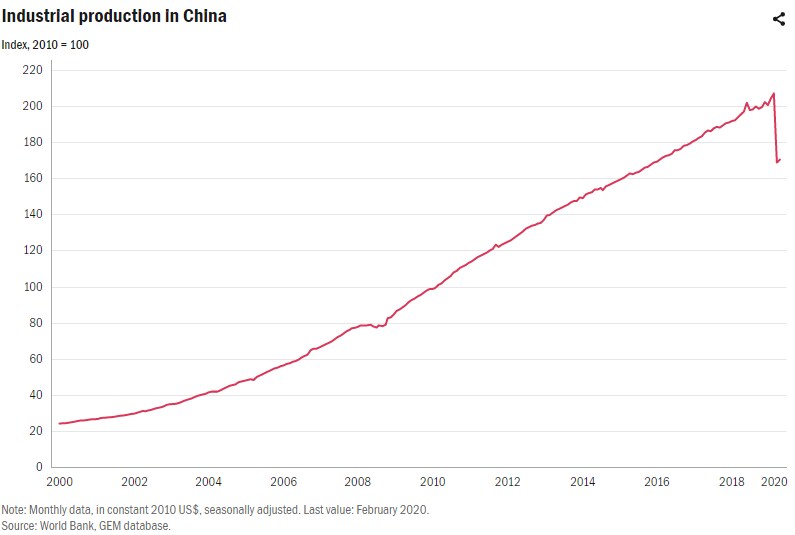
中国の工業生産は、1月と2月の合計で前年同期比13.5%減少しました。
パンデミックは国際的な生産ネットワークに深刻な影響を及ぼし、その影響は今後何年にもわたって残る可能性があります。
過去40年間にわたり、世界各地の製造業生産の多くは、現在グローバル・バリューチェーン(GVC)として知られるようになった形態で組織されてきました。原材料や中間財は世界各地へ何度も輸送され、さらに別の場所で組み立てられます。最終製品は再輸出され、先進国と開発途上国の双方の市場にいる最終消費者に届けられます。多くの製品にとって、中国はこうしたGVCの中心にあります。たとえば、高付加価値製品や部品の主要な生産国であり、世界の一次産品や工業製品の大口顧客であり、主要な消費市場でもあります。また中国は多くの中間投入財を生産し、加工・組立工程を担っています。電子機器の受託製造企業フォックスコンはよく知られた例です。中国本土にある同社の組立工場は、アップル、インテル、ソニーをはじめとする世界有数の電子機器企業向けに生産しています。中国は、日本、米国、欧州連合(EU)とともに、世界の生産ネットワークのまさに中核を成しています。
2019年12月、当時まだ正体が分かっていなかったコロナウイルスの感染が、中国湖北省で始まりました。中国当局はこの流行を受け、人々の移動を厳しく制限し、1月末以降、事実上、全国で外出禁止や隔離措置を実施しました。その結果、個人間の接触の可能性を減らすため多くの生産拠点が閉鎖され、経済にも必然的に影響が及びました。
ウイルス封じ込め措置の影響は中国の工業生産データに表れており、1月と2月の合計で前年同期比13.5%減少しました。この生産の落ち込みは深刻です。長期的な視点で見ると、2002~2003年のSARS流行も、2008~2009年の金融危機も、これほど急激な生産減少を伴いませんでした。
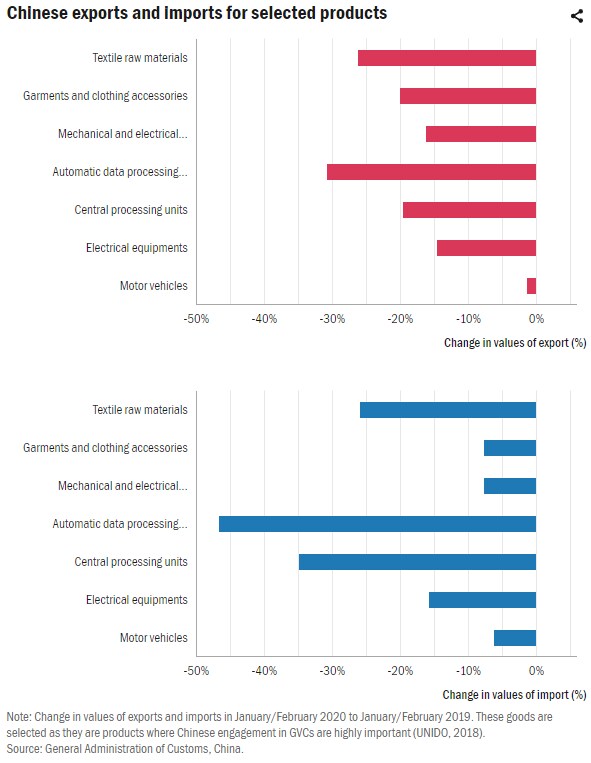
中国が多くのGVCの中心に位置していることは、生産の減少が国際貿易の流れの大幅な縮小も伴っている点に表れています。中国の公式貿易統計によると、同国の輸入額は1月と2月の合計で前年同期比4%減(米ドルベース)、輸出額は同じ期間に17%減少しました。グラフに示されているように、繊維、電気・電子機器など、生産に中間財として使われる製品で輸入が大きく減少しています。同様に、これらの製品の輸出も大幅に減少しました。
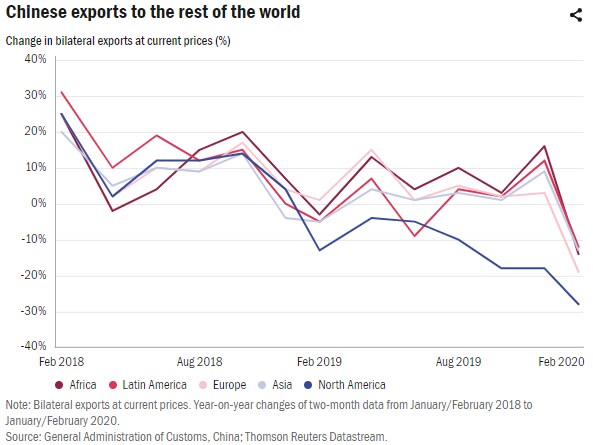
中国からの輸出は、世界のあらゆる地域向けに減少しました。この減少は世界全体で深刻でしたが、北米は例外です。同地域では米中間の貿易紛争が続いていたため、貿易はすでに1年以上にわたって減少していました。オーストリア、フランス、ドイツ、イタリア、スペインを含む欧州の多くの国を個別に見ても、中国から受け取る製品が急減している状況は同様です。多くのGVCの中核における生産活動の崩壊は、製品のバリューチェーンの上流・下流に位置する国々の生産者や消費者にも必然的に影響を及ぼします。
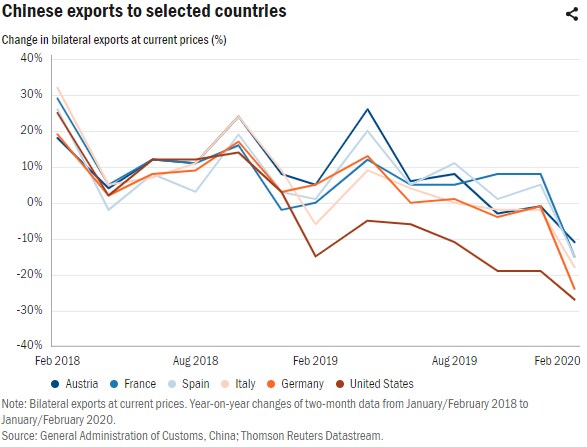
中国からの輸入減少は、不可欠な生産部品が不足していることを意味します。ドイツ統計局の産業連関データを見ると、ドイツの製造業では、輸入投入財が工業生産のおよそ4分の1を占めています。輸入投入財全体の10%は中国から来ています。ドイツの生産における中国製中間財への依存は、電子機器、コンピューター、繊維の製造部門で特に強くなっています。
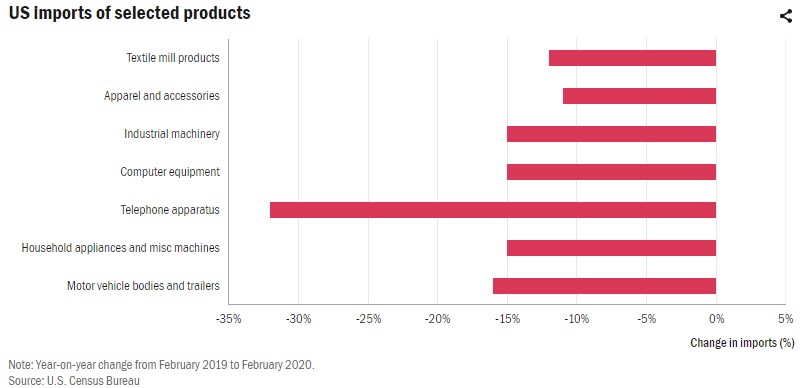
米国の輸入総額に関する最新の月次データでは、2019年2月と比べ、コンピューター・通信機器、自動車車体・トレーラー、および米中間のグローバル・サプライチェーンに関連するその他の製品の輸入が大幅に減少しています。ただし、このデータには過去1年間に激化した米中貿易摩擦の影響も一部反映されていると考えるのが妥当です。
もちろん、コロナウイルスのパンデミックによるサプライチェーンの混乱がもたらす影響を全面的に定量化するには、まだ時期尚早です。しかし、ウイルスの拡大を抑えるため、ほとんどの国がすでに移動制限を課していることから、今では、中国で見られた生産と貿易の初期の減少が、サプライチェーンの上流・下流に位置する国々に大きな影響を与えることは明らかです。
人々の移動に課された制限による需要の減少に、従業員の健康と安全への懸念が重なり、工場の閉鎖につながっています。これはGVC全体の運営に悪影響を及ぼします。感染拡大の全サイクルを最初に経験した中国では、製造業者は、自国のロックダウンと、自国経済が支え、関与する多くのバリューチェーンの上流にいる顧客からの需要減少という、二重の悪影響(「第2のショック」)に対処しなければなりません。他の世界的なGVC拠点でも同様の経過をたどれば、供給のボトルネックと消費者需要の減少が累積し、世界の製造業が下降スパイラルに陥るリスクが高まり、多くの国境を越えるサプライチェーンの運営に重大な損害をもたらす可能性があります。
この「第2のショック」は生産と貿易だけにとどまらず、急速に投資にも波及しています。直近では、国際通貨基金(IMF)が、新興市場からの資本流出額が驚異的な830億米ドルに達し、過去最大を記録したと報告しました。同時に、80か国を超える前例のない数の国が緊急融資を要請しています。外国直接投資(FDI)は通常、変動が比較的小さいと考えられていますが、新型コロナウイルス感染症が投資に与える影響は大きくなるでしょう。UNCTADは最新の予測で、大手多国籍企業の直近の業績見通し修正に基づき、2020~2021年の世界のFDIが30~40%減少すると見積もっています。したがって、多くの先進国経済における需要と生産の崩壊、および開発途上国からの投資撤退に伴うこの「第2のショック」は、新型コロナウイルス感染症による一時的なサプライチェーンの混乱よりも、世界の生産に長期的な影響を及ぼすと予想されます。
新型コロナウイルス感染症は、具体的にGVCの将来に何を意味するのでしょうか。
世界経済が長期的な経済的困難を回避するには、国連やその他の多国間政策機関が提唱する協調的な政策対応が、迫り来る経済危機から脱する最も有望な道となる可能性があります。しかし、現在および将来の政策対応をめぐる議論では、これまでのところ、確立された経済モデルを国ごとに再検討すべきだという声が高まっており、とりわけ財の国際生産が焦点となっています。複数の先進国では、将来の供給ボトルネックを避けながらサプライチェーンの強靱性を高めるため、企業の生産委託先を海外に置く方針を見直すよう、政府の有力政治家が求めています。たとえばフランスの経済・財務大臣は、「主権的」で「自立した」供給を確保するため、EU各国政府にバリューチェーンへの取り組みを再考するよう求めました。この見解はその後、他の一部の高位政策立案者や論評者の間でも支持を広げています。
「主権的」または「国家的」なサプライチェーンを求める声は、企業が世界各地に広がる生産体制を再考すべきだと示唆しています。これまで多くの場合、アウトソーシングは、コストを最小限に抑え、在庫を減らし、資産稼働率を高めて事業を最適化したいという多国籍企業の意向に基づいていました。新型コロナウイルス感染症が示しているのは、生産拠点の決定を、目に見えやすい経済要因だけに基づけるのは単純すぎる可能性があるということです。多くの企業は、サプライチェーン上の関係を通じて世界的なショックにさらされる脆弱性や、それがもたらすコストを十分に認識していない可能性があります。企業が生産拠点を移転するか、立地の選択を再検討する際には、こうした点が将来のリスク評価に確実に反映されるでしょう。
しかし、サプライチェーンの大規模な国内化や地域化には、世界経済におけるサプライヤーの多様性をさらに低下させるリスクがあります。また、特に東南アジア以外の開発途上国や新興国が、GVCに関連する資本流入や、国際市場、人的資本、知識へのアクセスの恩恵を受ける機会を減らします。このような動きは、ほぼ間違いなく開発途上国の工業化の取り組みに大きな打撃を与え、過去数年間に多くの開発途上地域で記録されてきた社会経済的進歩を妨げます。したがって、新型コロナウイルス感染症によるGVCの混乱は、長期的な遺産として、開発途上国がGVCに参加して工業化を進める可能性を今後何年にもわたり大幅に低下させるおそれがあります。新型コロナウイルス感染症のパンデミックを受け、多国間の政策形成アプローチを強化し、包摂的で持続可能な産業開発を可能にする別の道を開くために各国を支援する取り組みを強化する必要があります。
Agendaに掲載されたUNIDOのその他の記事はこちらにあります:こちら。




