マッキンゼーの経済に関する最新のグローバル調査では、経営幹部の見方が3月時点よりも前向きになっている。
世界全体では、回答者の73%が今後6か月で世界経済の状況が改善すると考えている。
今後3か月で状況が悪化すると予想する経営幹部の割合は、過去3か月で半分以上減少した。
経済に関する当社の最新のマッキンゼー・グローバル・サーベイ(経済に関するもの)1では、経営幹部の見方は極めて前向きであり、3月と同様に—パンデミックは、成長に対する他のリスクを依然として大きく上回っている。インドでは特に深刻なリスクとなっており、調査実施の翌週に、1日あたりのCOVID-19新規感染者数が世界記録を更新した。2
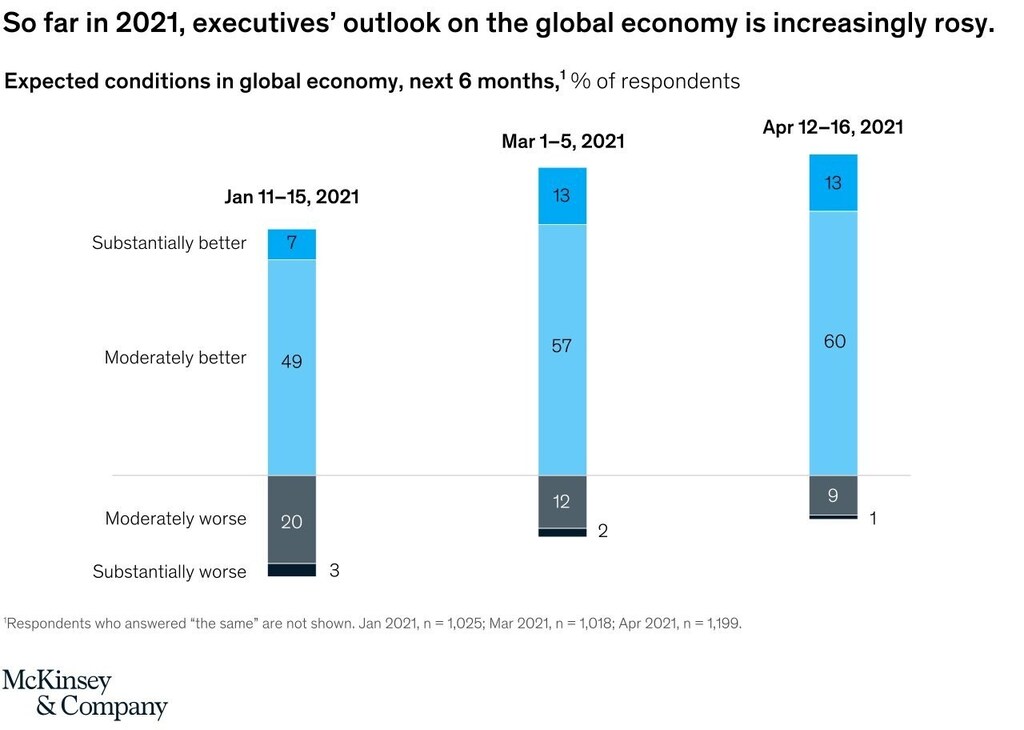
世界全体では、回答者全体の73%が、今後6か月で世界経済の状況が改善すると考えている。これは今年これほど多くの人がそう答えた最大の割合であり、一方で、過去3か月で状況の悪化を予想する経営幹部の割合は半分以上減少した。現在、10%がそう答えており、1月の23%から低下している(図1)。
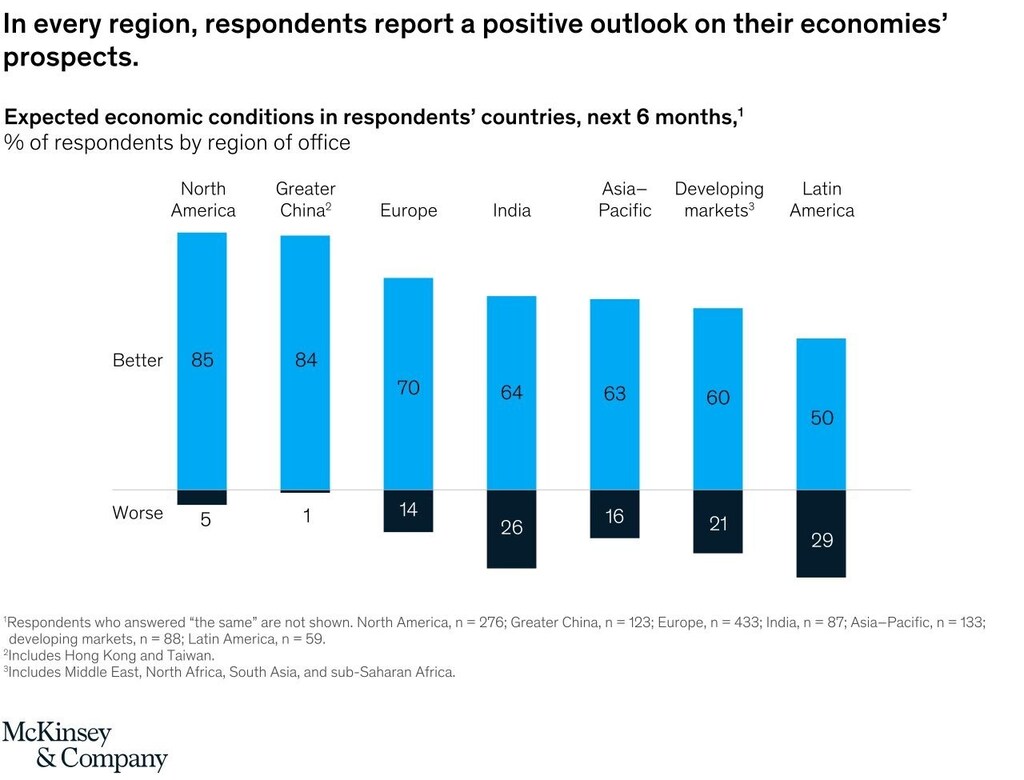
国内の見通しも同様に前向きで、地域を越えて一貫している(図2)。大中華圏3やインドを除いてもそうである。インドでは、連続8回の調査で、回答者が自国経済の見通しについて最も楽観的であった。特に、インドの回答者は前回調査以降で最も大きなセンチメントの変化を報告している。依然として自国経済については、前向きな見方が否定的な見方を上回っているが、今後6か月で状況が改善すると予想する割合は、3月の86%から現在の64%に低下した。
3月に見られたように、COVID-19パンデミックは国内成長に対する他のすべてのリスクを依然として上回っており、現在はすべての地域でリスクの首位に立っている4。回答者全体の48%がパンデミックをリスクとして挙げており、2番目に多いリスクである失業は17%が挙げるにとどまる。インドでは特に深刻な懸念となっており、77%が現在パンデミックを国内成長へのリスクとして挙げている。前回調査ではこの割合は28%で、当時は失業が最も多いリスクであった。
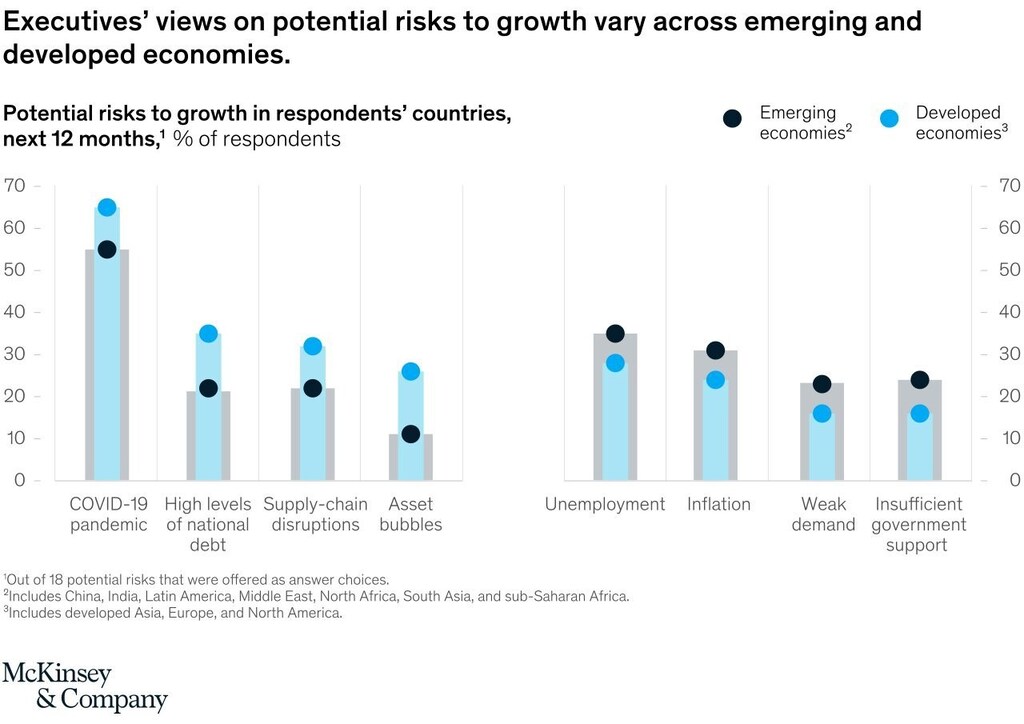
経営幹部が予想するすべての潜在的な成長リスクについて尋ねると、地域による注目すべき違いがいくつか見られる(図3)。先進国の回答者は、他の地域の回答者と比べて、パンデミック(65%対55%)に加え、資産バブル、国家債務の高水準、サプライチェーンの混乱を挙げる傾向が強い。同時に、政府支援の不足、失業、インフレ、需要の弱さに対する懸念は、新興国でより重視されている。
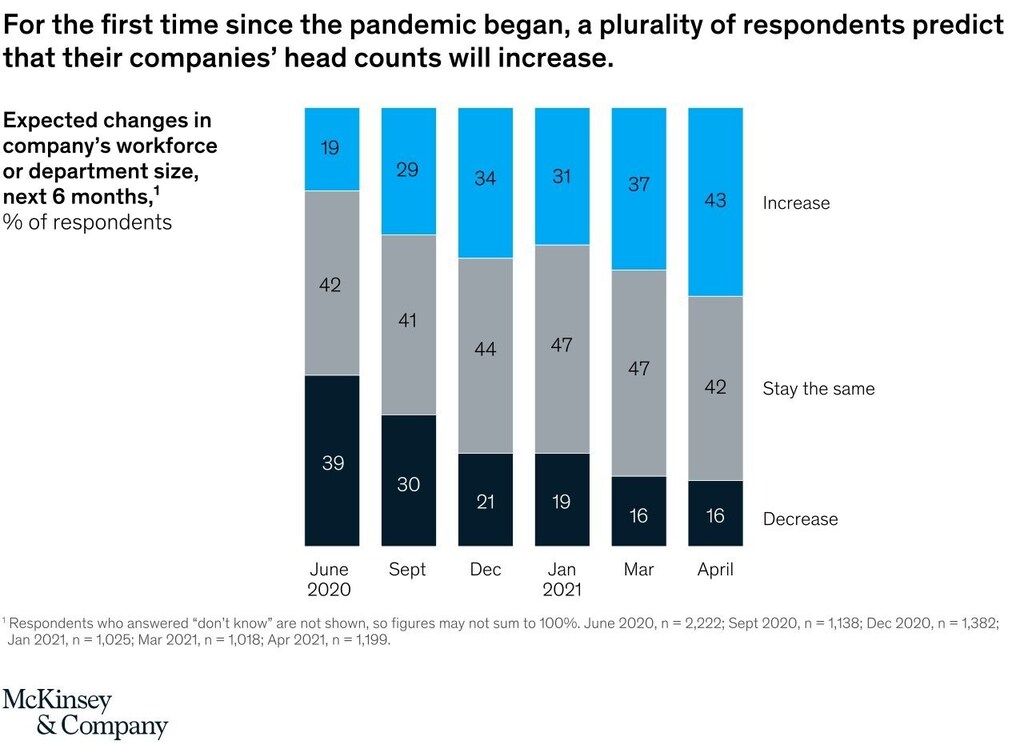
企業面では、消費者需要の見通しが引き続き改善しており、利益の見通しも堅調である。雇用の見通しも上向いており、回答者の43%が、今後6か月で自社の人員数が増加すると答えている。これは、パンデミックが始まって以来、最も多くの回答者がそう答えた初めてのケースであり、その後は当社の2020年6月の調査以降、ほぼ着実に増加が続いている(図4)。
2021年3月
新しいグローバル調査では、経営幹部から経済にプラスの勢いが広がりつつあることが示されている。しかし、パンデミックは依然として成長に対する過大なリスクとして残っている。
世界保健機関(WHO)がCOVID-19を世界的パンデミックと宣言してから1年が経った。当社の最新のマッキンゼー・グローバル・サーベイの結果は、危機が始まって以来回答者が示してきたよりも、経済と企業の見通しに対する楽観が強まっていることを示しており、一部の分野では、ここ数年で最も高い水準にある5,6。とはいえ、需要の弱さは依然として企業成長を脅かしており、回答者の国々では、パンデミックが成長に対する最大のリスクであり続けている。
世界経済の見通しは近months揺らいでいるものの、回答者は現在、危機の中で他のどの時点よりも世界経済の見通しについて楽観的である。69%が世界の経済状況が改善すると考えており、前回調査の56%から上昇している。自国経済について尋ねると、経営幹部の4分の3近くが今後6か月で状況が改善すると予想しており、1月の56%から上昇している。これはパンデミック開始以来で最も高い割合であり、かつ2004年2月に質問を開始して以来で最も高い割合である7。ラテンアメリカを除くすべての地域では、経営幹部は依然として悲観より楽観が多いが、回答者の過半数が今後数か月で改善すると予想している。
失業への懸念も和らいでいるようだ。ここ数か月は、国内で失業率が上昇すると予測する回答者が最多層または過半数を占めていたが、それと比べると改善している。現在、回答者の43%が失業率の低下を見込み、38%が上昇を見込んでいるが、地域によって顕著な差がある。欧州の回答者の過半数は依然として失業率の上昇を見込んでおり(これは過去2回の調査でも同様であった)、一方、北米の回答者は他の地域の回答者と比べて、失業率の低下を予想する傾向が最も強い。69%がそう答えており、同地域では上昇を予測するのはわずか16%である。
企業レベルでも、前向きな見通しは新たな高水準に達している。経営幹部の63%が、今後数か月で自社の製品・サービスに対する需要が増加すると考えており、1年前に同様に答えた39%から上昇している。また、65%が自社の利益が増加すると予想しており、これは3年間で最も高い割合である。雇用の見通しは安定しており、回答者の最多層は、パンデミックを通じてそうであったように人員数は変わらないと答えている。ただし37%は従業員数が増加すると予想しており、これはそう答えた割合として最大であり、パンデミック前以来のことである。
全体的な楽観にもかかわらず、COVID-19パンデミックは依然として、回答者の国々における経済成長への最大のリスクである。パンデミックが最も多く挙げられ、次いで失業と国内の政治対立が続く。ラテンアメリカとインドを除くすべての地域で、パンデミックが最も一般的なリスクである。前回調査と同様、ラテンアメリカと欧州の経営幹部は他の地域の回答者よりも失業をより多く挙げており、今月はインドの経営幹部が僅差で続いている。ただし、そう答えた割合は1月以降低下している。
回答者自身の企業にとっては、需要の弱さが依然として成長への最大の脅威であるが、業界内の競争の激化が順位を上げている。業種別では、一般消費財(CPG)と小売の回答者が他の回答者と比べてそう答える傾向が最も強く、41%が企業成長へのリスクとして挙げており、他のすべての業界の28%を上回る。
調査結果の詳細については、当社の長文記事「経済状況の見通し、2021年3月」を参照されたい。
2021年1月
経済に対する期待は依然として高いものの、12月以降は弱まっており、ラテンアメリカと欧州の経営幹部は、将来について他の地域の回答者よりも自信が低い。
2020年末に楽観的な見方を示した後、当社の最新のマッキンゼー・グローバル・サーベイの回答者は、高い期待を抱いて2021年を迎えている8。経営幹部の過半数は、今後6か月で自国経済および世界経済の状況が改善すると引き続き考えている。しかし、前回調査以降、その前向きさは和らいでいる;12月と比べると、経済状況が改善すると予測する回答者の割合は小さくなっている9。
地域別では注目すべき変化がいくつか見られる。インドでは、回答者は自国経済の将来について、大中華圏10の回答者とほぼ同程度に前向きになっている(大中華圏は3月以降、国内の経済状況について最も楽観的であった)。また、インドの回答者は世界経済の見通しについても最も前向きである。しかし、他の複数の地域では、センチメントが否定的な方向に転じている。アジア太平洋地域および欧州11では、自国経済が改善すると予想する経営幹部の割合が、12月以降それぞれ15ポイントと11ポイント低下した。楽観の低下が最も顕著なのはラテンアメリカで、現在、回答者の30%が自国経済の改善を予想している。前回調査では、同地域の経営幹部の56%が同様に答えていた。
ラテンアメリカおよび欧州では、回答者は他の地域よりも失業についても懸念を強めている。地域全体で、自国の失業率が上昇すると予想する経営幹部の割合が最も高く(ラテンアメリカでは現在60%がそう答えており、12月の44%から上昇)、自国の経済成長への脅威として失業を挙げる割合も最も高い。実際、ラテンアメリカの回答者は、失業を成長への最大のリスクとして挙げており、これは、平均的に、またその他すべての地域で最も一般的に挙げられるリスクであるパンデミックをも上回る。
また、ほとんどの回答者は今後6か月で自社の需要と利益が増加すると引き続き予想しているが、欧州とラテンアメリカの経営幹部は、そう答える割合が最も低い。ラテンアメリカでは、この結果は12月の回答と明確に対照的であり、当時は同地域の回答者が需要と利益の両方について、平均を大きく上回る予測をしていた。
パンデミックがGDPに与える影響に関する9つのシナリオについて尋ねると、経営幹部の見方もより慎重になっている。自国および世界経済で最も可能性が高いシナリオとして、依然としてA1(ウイルスの局所的な発生と、部分的にしか効果のない経済対応を特徴とする)を挙げている。しかし、ウイルスの健康への影響が封じ込められる3つのシナリオのいずれかを最も可能性が高いと順位付けする回答者の割合は、12月以降低下している。前回調査では、回答者の44%が封じ込めシナリオのいずれかを自国経済で最も可能性が高いとし、39%が世界経済について同様に答えていた。今月は、それぞれ32%と28%のみが封じ込めシナリオを最も可能性が高いと順位付けしている。
調査結果の詳細については、以下の図表をご覧ください。
2020年12月
経営幹部の経済に対する見方は、2021年に向けて明るさを増し続けている。
経済に関する当社の最新のマッキンゼー・グローバル・サーベイ12では、経営幹部は、世界的な危機と深い不確実性の1年を、比較的前向きな形で締めくくろうとしている。将来に対する見通しや自社の業績見通しについては、否定的な見方よりも依然としてはるかに楽観的である。欧州、北米、新興市場13の経営幹部は、他の地域よりも経済に対して切迫した懸念を示しており、特に欧州の経営幹部は失業に対する懸念が依然として強い。しかし、これらの回答者でさえ、前四半期よりは悲観的ではなくなっている。同時に、経営幹部は2021年に、自社の成長に対する増大するリスクとして、業界全体の競争と混乱をいくつか挙げている。
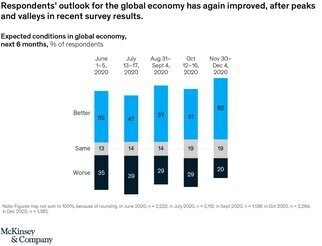
来年を見据えると、自国経済に対する回答者の期待は一段と前向きになっている。6か月後に自国の経済状況が改善すると答えた割合は63%で、10月半ばに同様に答えた54%から上昇した。一方、世界の見通しも回復した。近年の調査では上下動があったが、現在61%の回答者が今後数か月で世界の状況が改善すると予測している。さらに、回答者は過去3年間で最も、世界経済の成長率が上昇すると予想する傾向が強くなっている。現在、68%が成長の加速を予測しており、縮小を予測するのはわずか24%で、今年で最も少ない割合である。
興味深いことに、他の結果では前向きさが高まっている中、危機関連の経済シナリオ9つに対する回答者の見方はかなり安定している14。前回調査と同様に、A1(ウイルスの局所的な再発と、部分的にしか有効でない経済政策対応を特徴とする)が、世界経済および回答者の自国経済で最も可能性が高いシナリオとして最も多く挙げられている。とはいえ、世界で最も可能性が高いシナリオとしてA1を選ぶ経営幹部の割合は低下している。現在、回答者の4分の1がこれを最も可能性が高いとしており、2020年4月の調査以降、31〜36%がそう答えてきたことから低下している。A1に続き、世界で最も可能性が高いシナリオとして最も多く挙げられたのはB1(20%)、次いでB2(16%)である。(各シナリオの詳細については、「COVID-19経済の9つのシナリオ」を参照)。
自社の見通しについては、経営幹部は前向きな見方を保っており、その度合いは強まっている。今年初めて、回答者は従業員数が減少すると予測するよりも、増加すると答える傾向が強い。
しかし、当社の最新の調査への回答は、企業成長に対する新たなリスクも示唆している。需要の弱まりと顧客ニーズの変化は依然として上位2つのリスクであるが(過去4回の調査と同様)、需要に関する懸念を挙げる回答者の割合は3月以降で最も低い。同時に、業界内の競争が順位を上げており、現在は4番目に多く選ばれ、10月の9番目から上昇している。競争と、もう1つの業界全体の問題である、回答者の業界内でのビジネスモデルの混乱とを合わせると、現在回答者の44%が挙げており、以前の34%から上昇している。
調査結果の詳細については、以下の図表と当社の長文記事「経済状況スナップショット、2020年12月:マッキンゼー・グローバル・サーベイの結果」を参照されたい。
2020年10月
9月以降、経営幹部は世界経済、各国経済、自社の見通しについて、否定的な見方よりも前向きな見方を維持している。
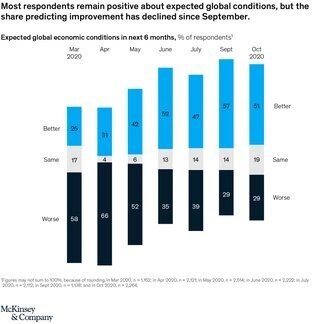
世界各国がCOVID-19の感染者数の最近の増加と闘う中でも15、経済センチメントに関する当社の最新のマッキンゼー・グローバル・サーベイ16への回答は、経営幹部の見解がおおむね9月から変わらず維持されていることを示している。経済と企業の見通しは、否定的な見方よりも前向きな見方を保っているが、世界経済への楽観は和らいでいる。世界の状況が改善すると予想する回答者の割合は51%に低下した。一方で、9月以降、状況が変わらないと予想する割合は増加しており、状況が悪化すると予想する割合は、3月にCOVID-19の流行がパンデミックと宣言されて以来の最低水準にとどまり、変化していない。回答者の過半数(57%)も、9月と同様に、今後6か月で世界の成長率が上昇すると予想している。
全体として、自国経済に関する経営幹部の期待は9月の結果と一致しており、55%が今後6か月で改善すると予想している。2つの地域を除き、見通しは明るさを増し続けている。そのうちの1つは大中華圏17で、前向きなセンチメントが他のどの地域よりも依然として多く見られる。見通しが後退したもう1つの地域は欧州である。欧州は、回答者が自国の経済状況が改善するよりも悪化すると予想する傾向が強い唯一の地域となった18。
調査結果はまた、COVID-19危機がGDPに国内および世界で与える影響に関する見方が変化していることも示している。回答者が自国で最も可能性が高いと考えるCOVID-19危機関連の9つのシナリオのうちどれかを尋ねると、回答者は、9月に最も多く挙げられたB1(ウイルス封じ込め、セクターへの損害、長期的な低成長率を伴うシナリオ)ではなく、部分的にしか効果のない政策と公衆衛生対応を特徴とするA1を最も多く選んでいる。世界レベルでは、回答者は4月以降と同様に、A1を最も多く選んでいる。ただし、ウイルスの再発と長期的な成長の鈍化が特徴のB2が、世界経済に対する2番目に多く挙げられたシナリオとして、B1に取って代わっている。(シナリオの詳細、および選ばれた国々の回答者が現在および時間の経過とともに各シナリオの可能性をどのように評価しているかについては、「COVID-19経済の9つのシナリオ」を参照されたい)。
自社の見通しについて、利益と需要に対する前向きな見通しを報告している割合は、パンデミックが宣言されて以降で最も高い。今後数か月で自社の利益が増加すると予想する回答者の55%は、6か月前にそう答えた割合の2倍以上である。同様の割合、56%が顧客需要が増加すると予測している。
調査結果の詳細については、以下の図表をご覧ください。
2020年9月
経営幹部は、COVID-19危機が始まって以来、経済と自社の業績について、これまでよりも前向きな希望を持っている。
世界保健機関(WHO)がCOVID-19を世界的パンデミックと宣言してから6か月後、当社の最新のマッキンゼー・グローバル・サーベイへの回答は、経済センチメントの前向きな変化を示唆している20。調査対象の経営幹部の半数以上が、6か月後に自国の経済状況が改善すると述べており、別の30%は悪化すると述べている。これは、今年の中で状況の悪化を予想する回答者の割合が最も少ない。新興市場21を除き、すべての地域の回答者は、状況が悪化すると予測するよりも、改善すると予測する傾向が強い。これは北米でも当てはまり、2020年6月から7月にかけて回答者の見通しは否定的な方向に転じていた。
世界経済の改善を予測する回答者の割合も、この数か月で増えている。現在は57%がそう答えており、6月の52%、3月の25%と比べて増加している。地域別では、新興国の回答者は先進国の回答者よりも、世界経済について前向きな見方を示している。世界経済が今後6か月で改善すると予想する割合は73%で、先進国の49%と比べて高く、今年のこれまでの調査よりもはるかに大きな差である。
同様に、回答者の自社への期待も高まっている。2020年で初めて、需要と利益の両方が今後数か月で増加すると予測する回答者が過半数を占めている。
調査結果は、少なくとも自国に関しては、COVID-19パンデミックがGDPに与える影響についての見方も変化していることを示唆している。パンデミック関連の9つのシナリオのうち最も可能性が高いものを尋ねると、回答者は、世界経済については春以降と同じシナリオを選び続けている。すなわち、部分的にしか効果のない政策と公衆衛生対応、そして数年にわたる経済回復を特徴とするA1である。しかし、自国経済については、経営幹部は現在、ウイルス封じ込め、セクターへの損害、長期的な成長率の低下を伴うシナリオ(B1)を最も多く選んでいる。
調査結果の詳細については、以下の図表と当社の長文記事「経済状況スナップショット、2020年9月:マッキンゼー・グローバル・サーベイの結果」を参照されたい。
2020年7月
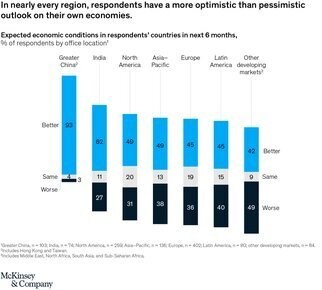
北米と新興市場では、回答者の経済見通しは6月よりも好ましくない。地域全体で、COVID-19からの回復に対する見方はより不透明になっている一方、自社の見通しについてはより前向きである。
世界各国がCOVID-19パンデミックとその経済的影響を抑え込むのに苦慮しており、経済に関する当社の最新のマッキンゼー・グローバル・サーベイへの回答は、特定の地域22において課題の大きさを浮き彫りにしている。北米と新興市場では、経営幹部は6月初旬以降、自国の経済について以前ほど楽観的でなくなっており、COVID-19からの回復に関する潜在的シナリオに対する見方も、他の地域よりも慎重である。これらのシナリオ全体に対する期待も、慎重さと不確実性が増していることを示している。それでも、回答者の自社の見通しは引き続き明るさを増している。2020年で初めて、回答者は、今後数か月で自社の利益が減少すると予想するよりも増加すると予想する傾向が強い。
全体として、経営幹部は6月時点で示したように、世界経済と自国の両方について、否定的な見方よりも前向きな見方を維持しており23、今後の成長率が世界的にも自国でも低下すると予想する割合も、前月より少ない。過去4回の調査で、各国経済に関する見通しは多くの地域で改善しているが、北米と新興市場では6月以降、回答が否定的な方向に転じている24。さらに、COVID-19の国内GDPへの影響について尋ねると、北米と新興市場の回答者は、9つのシナリオのうちより楽観的な選択肢のいずれかを選ぶ割合が、先月よりも大幅に低い25。
地域を問わず、COVID-19からの回復に関する見方も、より好ましくなくなっている。6月には、楽観的なA3シナリオ(ウイルスが封じ込められ、成長が危機以前の水準へ緩やかに戻る)と、A1シナリオ(公衆衛生と経済政策の介入が部分的に有効で、GDP、所得、企業利益が危機以前の水準に戻るには時間がかかる)が、回答者の自国経済の結果として最も多く選ばれた。現在は、来年の自国の最も可能性の高い結果としてA1を挙げる回答者の割合が最も多く、続いて、公衆衛生介入は有効だがウイルスの再発を防げず、経済政策介入は危機以前の水準への完全な回復をもたらすには不十分であるB2が続いている。同様に、これらの世界レベルのシナリオについて尋ねた際、回答者は4月以降と同様にA1を最も多く選んでおり、より楽観的なA3に代わってB2が世界経済に対する2番目に多く挙げられたシナリオとなっている。
回答者は、今後6か月間の自社の見通しについてより前向きに捉えています。4月以降に実施された各調査では、自社の利益が増加すると予想する回答者の割合が増え続けてきました。2020年に入って初めて、利益が増加すると予測する回答者が、減少すると予測する回答者を上回りました。26 さらに、今後数か月間に自社の製品またはサービスに対する顧客需要が弱まると予想すると答えた回答者の割合は、4月以降一貫して低下しています。
業界別に見ると、自動車・組立、ヘルスケアサービス・製薬・医療製品、旅行・輸送・物流といった、パンデミックの間接的な影響を特に強く受けた分野の回答者は、今後数か月間に自社の製品またはサービスに対する需要が増加すると予想する割合が、6月時点と比べて大幅に高くなっています。一方、6月調査で最も楽観的だった分野の一つである小売の回答者は、はるかに慎重な見方に転じています。
調査結果の詳細については、以下の図表をご覧ください。
2020年6月
当社の最新の経済調査では、経営幹部の将来に対する全体的な見通しは引き続き改善しています。
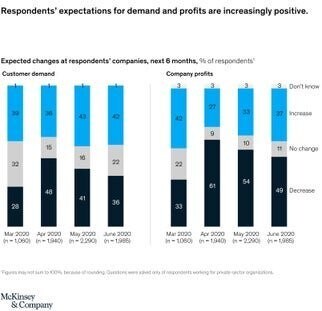
新型コロナウイルス感染症(COVID-19)のパンデミックは、影響を受ける国と人々の数を増やし続けており、27 マッキンゼーの最新の世界経済調査への回答からは、楽観論が強まっていることがうかがえます。28 経営幹部は、2つの指標(企業の需要と収益性)の両方で過去最悪の悲観的見通しを示してから2か月後の今、自社の需要と収益性、そして自国の経済見通しについて、さらに前向きな予想を示しています。
経営幹部の企業利益に対する見方は依然として楽観よりも悲観が上回っていますが、収益性の向上を予想する割合は増加しています。回答者は、顧客需要が減少すると予想するよりも増加すると予想する傾向にあります。2か月前は、この逆の結果でした。
業界別に見ると、小売、ハイテク・通信の回答者の半数以上が需要の増加を予想しています。小売の経営幹部は、2020年4月の調査以降、需要についてより楽観的な見方を示しており、資本プロジェクト・インフラの経営幹部も同様です。
経済の将来についての質問に対し、回答者は慎重ながらも楽観的な見方を強めています。51%が、6か月後には世界経済が好転すると答えており、この割合は2020年を通じて増加しています。同様に、回答者の半数が自国経済の状況が改善すると予想しています。5月には43%がそう答え、4月の36%、3月の26%から増加しました。大中華圏、インド、ラテンアメリカを除き、これらの地域では回答者の見通しは横ばいとなっていますが、すべての地域の経営幹部は、5月時点よりも改善を予想する傾向が高まっています。
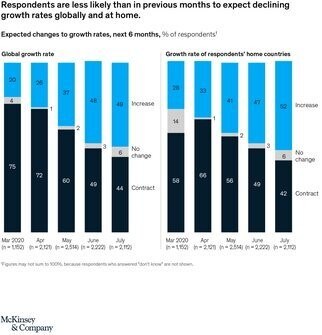
さらに、今後6か月間に世界および国内の成長率が上昇すると予想する回答者の割合は、4月および5月以降増加しています。
調査結果の詳細については、以下の図表およびより詳細な記事「Economic Conditions Snapshot, June 2020: McKinsey Global Survey results」をご覧ください。
2020年5月
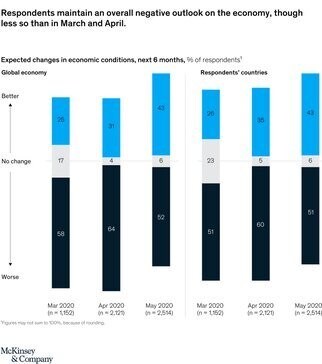
新型コロナウイルス感染症と経済に関する世界の経営幹部を対象とした最新の調査によると、経済センチメントは先月から改善しています。とはいえ、短期的な見通しは依然として楽観よりも悲観が上回っています。
4月初旬以降、世界中で多くの企業や政府が再開を始め、新型コロナウイルスの状況は新たな段階に入りました。ただし、その状況は依然として不安定です。同様に、マッキンゼーの最新の世界経済調査(2020年5月4日から5月8日に実施)の結果は、見通しの改善を示しています。29 経営幹部は、4月や3月と比べて、今後数か月間に経済状況と成長率が改善すると予想する傾向がはるかに高まっています。
しかし、経営幹部は、1か月前と同様に、自国経済と世界経済全体の予想について依然として楽観よりも悲観が上回っています。また、結果が示すように、ネクスト・ノーマルへの道筋は、地域や業界によって大きく異なります。大中華圏の経営幹部30は、4月に国内経済状況について最も楽観的であり、今月も同様です。今後6か月間に状況が改善すると予想する割合は75%で、以前の63%から上昇しています。その半分の34%のみが、欧州で同様の予想を示しています。しかし、欧州の回答者でさえ、1か月前と比べて自国経済についての見方が明らかに前向きになっています。すべての地域の中で、インドの回答者は先月から前向きなセンチメントへの最大の変化を報告しています。
企業レベルでは、回答者は組織の成長に対する脅威として、弱い消費者需要を最もよく挙げています。しかし、特定の分野では他のリスクも大きな懸念となっています。例えば、金融サービスの回答者は、企業成長に対する最大の脅威として、金融市場の不安定さを挙げています。また、回答者によると、サプライチェーンの混乱は、製薬、化学、消費財・包装商品、自動車・組立など、いくつかの業界で過大なリスクをもたらしています。さらに、産業・製造分野の回答者に、新型コロナウイルスに起因するバリューチェーンの混乱について尋ねたところ、31 COVID-19がバリューチェーンに重大な混乱を引き起こして「いない」と答えた回答者はわずか15%でした。いないと答え、さらに3分の1が、現在の混乱は自社がこれまで経験した中で最悪のものだと答えています。
調査結果の詳細については、以下の図表をご覧ください。
2020年4月
当社の最新の調査では、世界の経営幹部の見通しは1か月前よりも暗くなっています。3分の2が世界経済の大幅な縮小を予想しており、過去最多の割合の企業が利益の減少を予測しています。
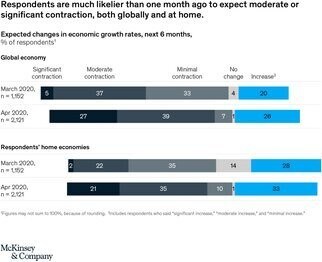
新型コロナウイルス感染症(COVID-19)のパンデミックが地域内および地域間で急速に拡大するにつれ、経営幹部は経済への影響に対する懸念を強めており、地域によっては、3月初旬以降の見方が劇的に変化しています。32 マッキンゼーの最新の世界経済調査への回答(4月6日から4月10日に実施)は、全体的なセンチメントが1か月前よりも悲観的になっていることを示しています。例えば、回答者の3分の2が、世界経済の成長率が中程度または大幅に縮小する、つまり景気後退または大恐慌に陥ると予想しています。3月初旬には、同じ見方をしていた回答者は42%のみでした。自国経済の成長について同様に考える回答者は56%で、1か月前の24%から増加しています。33
自国および世界経済に対する回答者の全体的な見通しは、この1か月間ではあまり変化していませんが、依然として非常に悲観的です。少なくとも10人中6人が、今後数か月間に自国経済と世界経済の状況が悪化すると考えています。企業レベルでは、見通しは特に厳しいものとなっています。回答者は、今後数か月間に自社の利益が減少すると答える割合が、1か月前のほぼ2倍となっています。61%という数字は、2008年の金融危機を受けて当社がこの質問を開始して以来、利益に対して否定的な見通しを示した割合として最大です。34
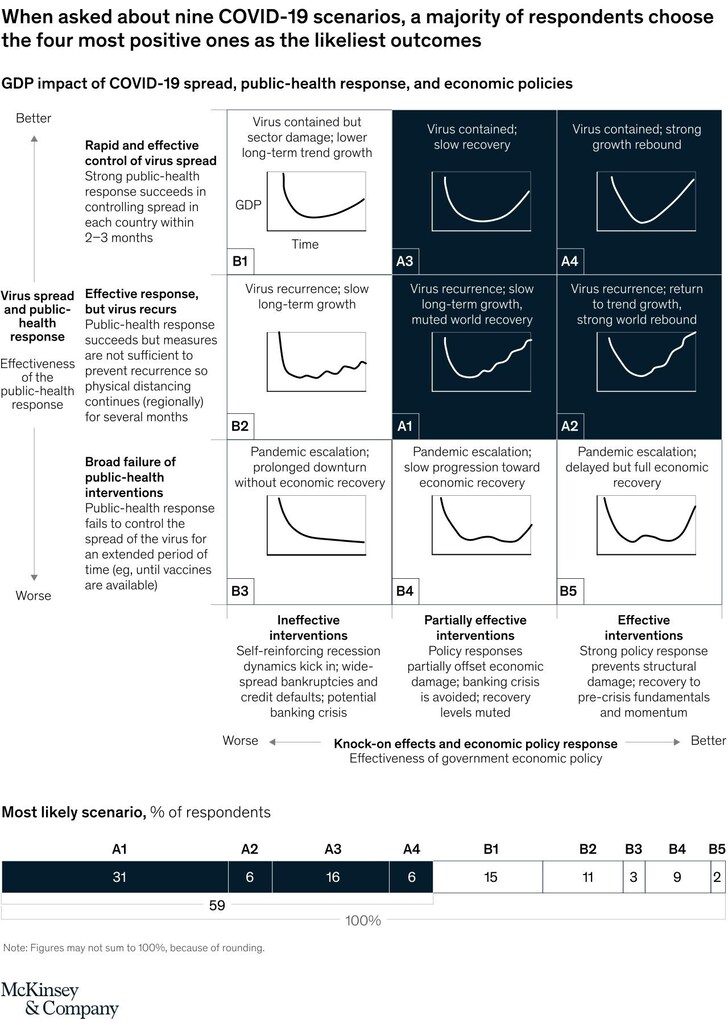
それでも、結果からはいくつかの明るい兆しも見えます。パンデミックがGDPに与える影響について9つのシナリオを提示したところ、回答者の過半数が、より楽観的な4つのシナリオが翌年に実現する可能性が最も高いと答えました(図表)。35
国の経済見通しについては、中国の回答者36は、アジアの他の地域の回答者と比べても、他の地域よりもはるかに楽観的です。また、1か月前と比べてもはるかに前向きです。北米の回答者も、今後数か月間に改善が見込まれると予想する傾向が他の地域より高くなっています。これは、調査実施の2週間前に米国の新型コロナウイルス感染者数が中国を上回っていたにもかかわらずです。37 ラテンアメリカの回答者は、他の地域と比べて、短期的に自国経済が最も大きな打撃を受けると予想しています。同地域のセンチメントは、他のほとんどの地域と同様に、前回の調査以降さらに悲観的になっています。
調査結果の詳細については、以下の図表をご覧ください。