パンデミックにより、デジタル金融包摂が極めて重要であり、現金引き出しサービスに依存してはならないことが明らかになりました。
金融インフラが脆弱だとデジタル取引は難しくなり、人々はデジタル金融サービスに不信感を抱くことも少なくありません。
政府や金融機関は、強靱で包摂的な金融システムを構築することで、その信頼を得ることができます。
昨年の夏、世界銀行の「Global Findex」データベースの質問票を試行していた際、ムンバイである女性に会いました。彼女は政府のセーフティネット給付金を受け取るための銀行口座を持っていましたが、日常の取引には使っていませんでした。市中心部までバスに乗って行き、公共料金を現金で支払う方を選んでいました。携帯電話のアプリの使い方が分からず、送金がちゃんと処理されるか信頼できなかったからです。
COVID-19への対応として、各国政府は救済給付金の支給を進め、より多くの給与が口座に振り込まれるようになり、デジタル送金が移民労働者から故郷への送金で急増しています。過去の調査が示すとおりなら、受給者の大半は、ムンバイで会った女性と同じように、全額を現金で引き出すことを望むでしょう。
しかしパンデミックは、デジタル金融包摂が現金引き出しサービスに依存できないことを示しました。金融サービス代理店は営業を停止することがあり、ATMの現金が尽きることもあります。強靱なデジタル金融システムには、幅広い口座保有と、受給者が口座のお金を使って請求を支払い、食料を購入し、支援を必要とする家族に送金できる広範なデジタル・エコシステムの両方が必要です。
デジタル金融サービスの普及には多くの障壁があります。なかでも重要なのが信頼です。口座の資金が安全であること、適切な商品が提供されること、代理店が追加料金を上乗せしないことへの信頼です。ラテンアメリカでは、銀行口座を持たない成人の約半数が、金融機関を信頼していないため口座を持たないと回答しています。COVID-19のデジタル救済給付金は、信頼を築く大きな機会となります。
パンデミックの間、現金は大きな事務負担を伴いました。衛生的でなく、支給を受けるために列に並ぶことは、身体的距離の確保に反します。一方、デジタル化によって、特に女性が、利用する準備のできていない金融サービスにさらされる可能性もあります。
人々が金融機関を信頼しないのには、もっともな理由があります。ラテンアメリカとサハラ以南のアフリカで行われた覆面調査では、融資担当者が費用について一貫した情報を提供していないこと、経験の浅い借り手には経験豊富な借り手よりも少ない情報しか伝えられていないこと、借入費用に関する印刷資料がなかったり、指針を満たしていなかったりすることが分かりました。インドのチェンナイで行われた同様の覆面調査では、銀行職員が基本的な口座の提供をほぼ常に拒んでいたことが明らかになりました。
健全な金融行動を促す責任を、顧客だけに負わせるべきではありません。人々が口座を使って経済的な安定を築けるようにするには、金融システムへの社会的信頼を育む消費者保護が欠かせません。たとえば、明確で分かりやすい商品条件を義務付けることは、金融の経験や能力が比較的限られている低所得の女性にとって、特に重要でしょう。これを裏付ける証拠があります。メキシコとペルーでの実験では、信用商品や貯蓄商品の説明を簡略化して提示された銀行顧客は、より良い金融上の選択をしました。読み書き能力の程度にかかわらず、不正確または不完全な情報を与えられれば、人々は適切な金融判断を下せません。
金融教育では政府にも役割があります。従来の教室での金融教育を裏付ける証拠は十分とは言えません。効果を上げているのは、成人が融資を申し込むときや、女性が政府給付金を受け取るときなど、学びにつながる機会を生かして金融能力を高める取り組みです。また、テキストメッセージなどの技術を使えば、低コストで情報を提供し、金融行動の改善につなげられます。政府と金融サービス提供者が連携し、技術を活用することで、政府からの給付金を受け取る人が、受給予定額、最寄りの営業中の現金引き出し場所、予想される手数料を確認しやすくなります。
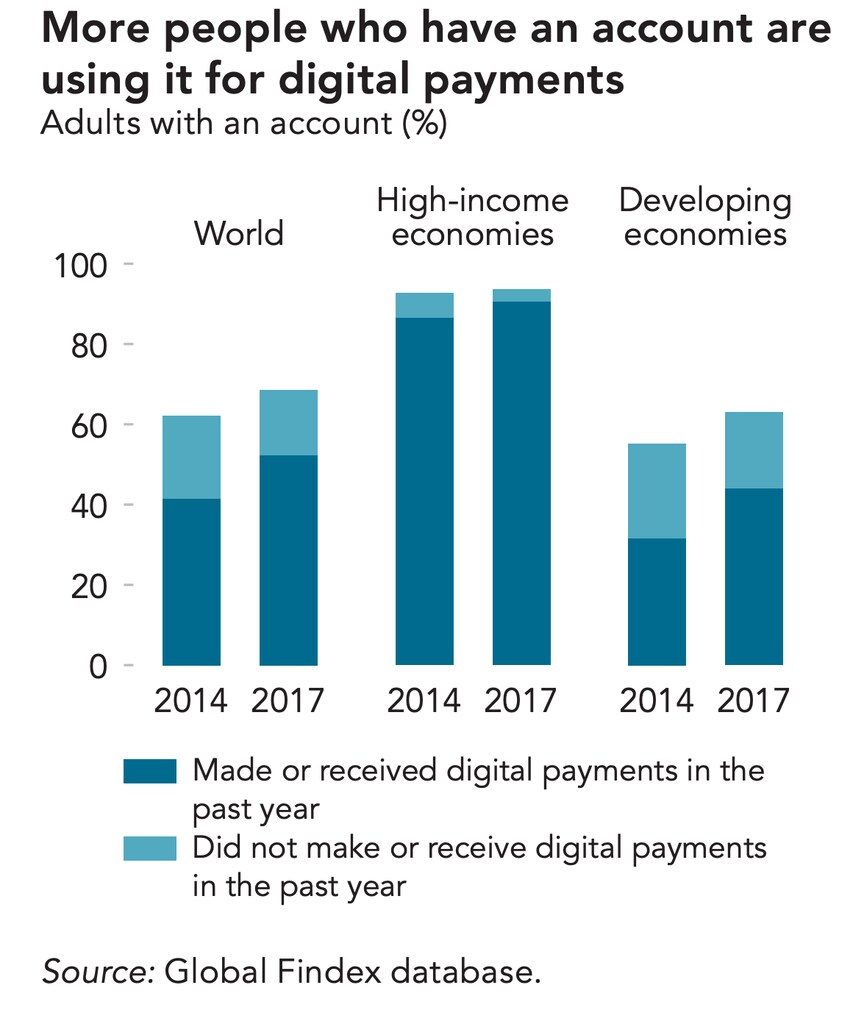
COVID-19危機の間に急速に進む決済のデジタル化は、代替的な信用スコアの算出に使える新たな電子データも生み出します。しかし、こうした決済データは責任ある方法で収集する必要があります。デジタル金融サービスが利用されるには、消費者が自分のデータや個人情報が安全に保管されると信頼できなければなりません。政府は、フィンテック企業や金融機関がサイバーセキュリティ体制を整えていることを確保すべきです。
金融能力は経験を通じて身につくことも忘れてはなりません。「実践を通じた学び」を示す証拠が増えています。たとえばメキシコでは、デビットカードを受け取った政府給付金の受給者は、多額の貯蓄を蓄えました。デビットカードを使うと、より簡単かつ低コストで現金を引き出せるうえ、口座保有者はカードで口座残高をより頻繁に確認し、銀行との信頼関係を築けるためです。
私たちの新しい論文によると、給与口座に賃金が振り込まれるバングラデシュの工場労働者は、現金で賃金を受け取る労働者と比べて、より多くの口座機能の使い方を学び、支援を受けずに口座をより効率的に利用するようになります。賃金が自動振込される労働者は、金融に関する知識を身につけた顧客になります。その恩恵は地域全体にも広がります。デジタル賃金を支払う工場周辺で営業する代理店は、地域の労働者が自分たちの権利を知っているため、追加料金を上乗せする可能性が低くなります。
政府と雇用主は、COVID-19の救済給付金を人々の銀行口座に振り込むことで、デジタル化を加速させる重要な役割を果たしています。しかし、金融システムを信頼できなければ、人々は口座を使いません。この前例のない機会を生かし、人々が信頼を築けるようにする政策を導入しましょう。そして、差し迫った危機が過ぎた後も、人々が金融システムを利用し続け、金融能力を高められるようにしましょう。




