パンデミックは、世界的な広がりと影響により、政策立案者にきわめて困難な課題を突きつけている。
経済学者たちは、世界的なボラティリティの閾値変数を加えた多国間計量経済モデルを用いて、COVID-19の影響を測定した。
このモデルは、世界的な景気後退が長期化し、各国が講じる緩和策にかかわらず、その影響を免れる国はないことを示している。
そのため、複数国が連携した政策対応が必要である。
COVID-19のパンデミックは、相互につながった世界経済において、供給と需要の双方に同時に混乱をもたらす「ほかに類を見ない」世界的ショックである。供給面では、感染によって労働供給と生産性が低下する一方、ロックダウン、事業所の閉鎖、ソーシャルディスタンスも供給の混乱を引き起こす。需要面では、解雇や所得の喪失(罹患、隔離、失業による)、そして経済見通しの悪化が、家計消費と企業投資を減少させる。パンデミックの経路、期間、規模、影響をめぐる極端な不確実性は、企業や消費者の信頼感を損ない、金融環境を引き締める悪循環を生み、雇用喪失や投資減少につながる可能性がある。COVID-19の実証的な経済分析における主な課題は、この前例のないショックをどう特定するか、非線形効果をどう考慮するか、国境を越えた波及(および観測可能・不可能なその他の世界的要因)をどう捉えるか、そして前例のない性質を踏まえ、予測を取り巻く不確実性をどう定量化するかである。
急速に蓄積しつつある研究では、各国、各国内の産業、さらには世界規模で生じるCOVID-19の異質で非線形かつ不確実なマクロ経済効果が検証されている。Pagano et al.(2020)およびCapelle-Blancard and Desroziers(2020)は、パンデミックが米国株式市場に及ぼす影響を検討し、経済の各産業に異なる影響が及ぶことを示している。Ludvigson et al.(2020)は、VARの枠組みと、過去の甚大な被害をもたらした災害と比較したCOVID-19ショックの規模の指標を用いて、米国におけるCOVID-19のマクロ経済への影響を定量化している。Baqaee and Farhi(2020)は、多部門モデルを用いて、パンデミックへの対応における非線形性の可能性を検討している。彼らは、非線形性によってこうしたショックがどのように増幅または緩和されるかを示し、米国の細分化データを用いてその影響を定量化している。McKibbin and Fernando(2020)は、COVID-19が翌年にどのように推移するかについて複数のシナリオを検討し、波及効果の役割に着目して世界的なマクロ経済への影響を分析している。私たちの枠組みには、これらの定量分析の主要な特徴が取り入れられている。
閾値効果を取り入れた多国間モデルによるCOVID-19の分析
最近の論文(Chudik et al. 2020)では、単一国の分析から一歩進み、世界的なボラティリティの閾値変数を加えた多国間計量経済モデルを構築した。これらの変数は、COVID-19のようなまれな事象の影響を捉え、各国や市場の波及効果と相互連関を考慮することを目的としている。まず、世界的なボラティリティの過度な高まりが、多くの先進国と複数の新興市場の産出成長率に影響を及ぼし得ることを示す。標準的な閾値回帰モデルと比べた本研究の新規性は、国固有のショックやボラティリティ局面ではなく、世界的な不確実性の指標によって非線形性が引き起こされる点にある。
次に、こうした閾値効果を加えた多国間モデル(33経済を含む)を、1979年1月から2019年12月までの期間について推定する。私たちの枠組み(閾値拡張GVAR、すなわち「TGVAR」と呼ぶ)は、Chudik and Pesaran(2016)が概説した標準的なGVARモデルを拡張したものである。更新したモデルでは、データの時間的側面と横断面の側面、経済活動を左右する実体・金融要因、原油価格や世界的なボラティリティなどの共通要因を考慮している。また、共通の潜在要因と地域間の貿易連関を区別している。国別モデルには、産出成長率、実質為替レートのほか、データが得られる場合は実質株価と長期金利も含まれる。
COVID-19ショックは、IMFによる2020年1月から4月までのGDP成長率予測の修正を用いて特定する。その際、これらの予測修正の主因はCOVID-19だったと仮定する。次に、「一般化インパルス応答関数」を用い、COVID-19ショックがある場合とない場合について、2020年1月から2021年12月までの世界経済の予測を比較し、ショックの経済的影響を定量化する。標本の不確実性を考慮し、過去に世界経済が経験した共通、地域別、国固有のショックの組み合わせに基づく条件付き予測を「ブートストラップ」することで、起こり得る結果の幅を示す。
COVID-19が経済活動と長期金利に及ぼす影響
世界的なボラティリティの過度な高まりが経済成長に影響する経路はいくつかある。予備的貯蓄の増加、不確実性の高まりと需要見通しの弱まりによる投資の減少や先送り、そして不安定な環境で資金調達費用が上昇することによる資本調達コストの増加などである(Cesa-Bianchi et al. 2020)。COVID-19が広範に流行した後、過去の金融不安局面と同様に、世界的なボラティリティが急上昇した。国別分析から、世界的なボラティリティが推定閾値を超えた場合に、その後の産出成長率を左右する重要性が確認された。単純化のため、計量経済学的な仕様では産出成長率の切片シフトのみを認め、閾値水準(およびそれを超える確率)は、先進国と新興国についてそれぞれ最尤法で推定している。
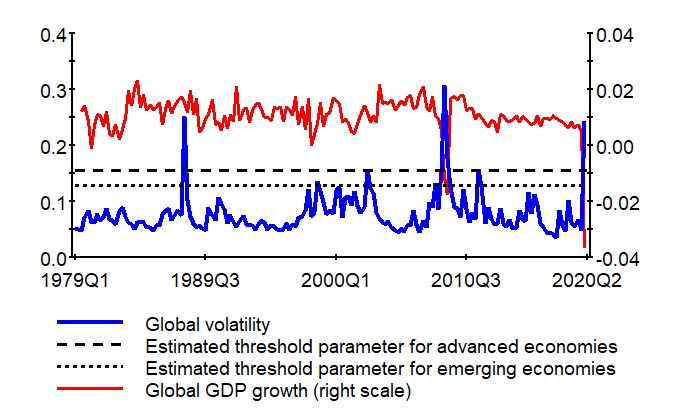
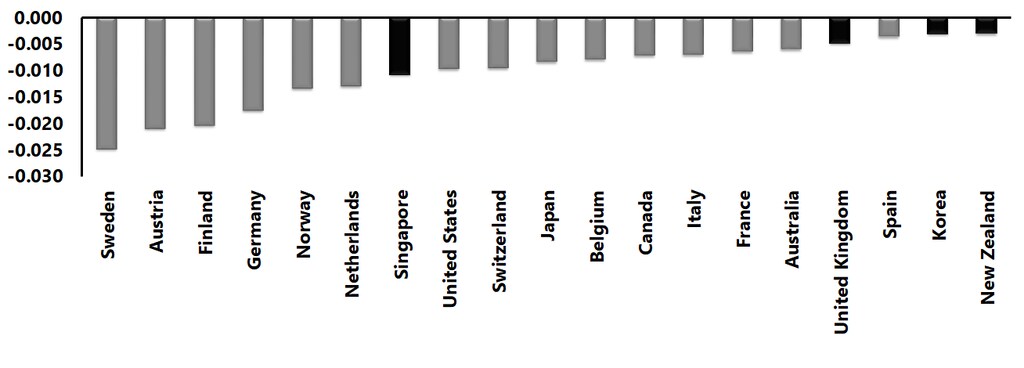
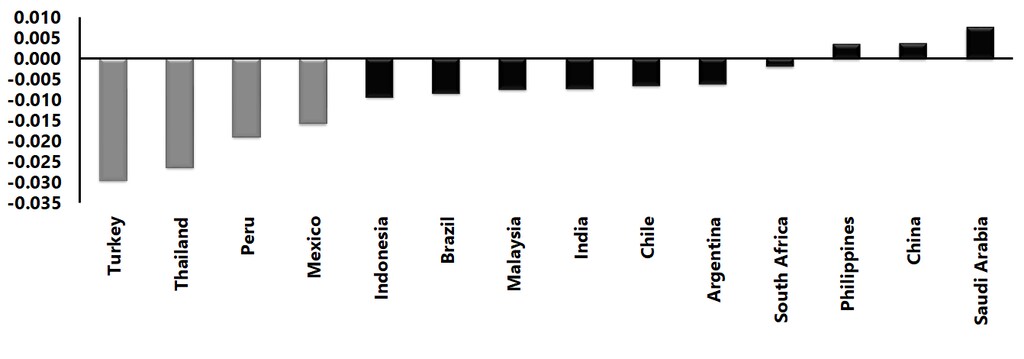
先進国の推定閾値は四半期あたり0.156で、新興市場について得られた0.129という推定値をわずかに上回る(図1)。1979年第2四半期から2019年第4四半期までの期間に、世界的なボラティリティが0.156の水準を超えたのは4四半期である(つまり、そのような事象が起きる確率は約2%と非常に低い)。世界的なボラティリティの閾値変数は、標本中の先進国19か国のうち15か国(80%)と、新興国14か国のうち4か国で統計的に有意である(図2)。それでも、閾値効果はすべての先進国と、新興市場では3か国を除くすべての国でマイナスとなる。さらに、1990年以降の短い標本で分析を再実施すると、これらの結果はより明確になる。
その後の産出成長率に対する世界的なボラティリティの閾値効果の重要性を示したうえで、以下では、より一般的な「TGVAR」モデルの推定結果を提示する。このモデルを用いた反実仮想分析によると、ショックがなかった場合に実現していた世界の経済活動水準と比べ、パンデミックによって世界の実質GDPは3パーセントポイント押し下げられる可能性が高い(図3)。
米国と英国では、より深刻で長期にわたる影響が生じる可能性がかなり高い一方、中国の結果が大幅に良好となる確率は50%を超える。ユーロ圏では下振れの可能性が高いものの、2021年末までに米国より速く回復する可能性も一定程度ある。
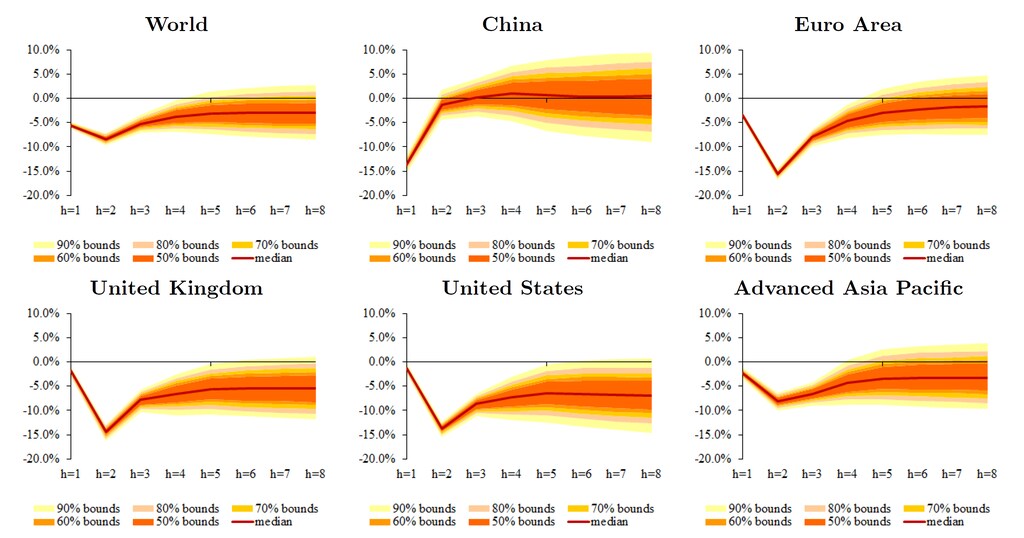
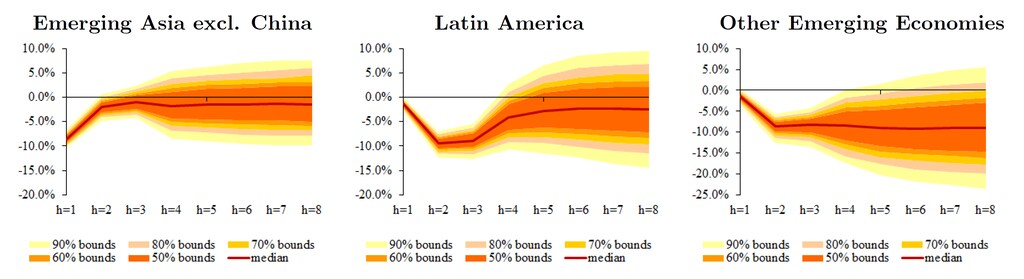
中国にけん引され、「新興アジア」のその他の国々は、世界平均を上回る実績となる可能性が高い。アジア以外の新興市場は脆弱性が際立つ(図4)。2020年第1、第2四半期に産出が大幅に落ち込み、2021年末までに産出減少を免れる確率は20~30%未満となる可能性が高い。トルコ、南アフリカ、サウジアラビア(「その他の新興市場」として一括)は、少なくとも8四半期にわたって経済活動が著しく低迷することがほぼ確実である。
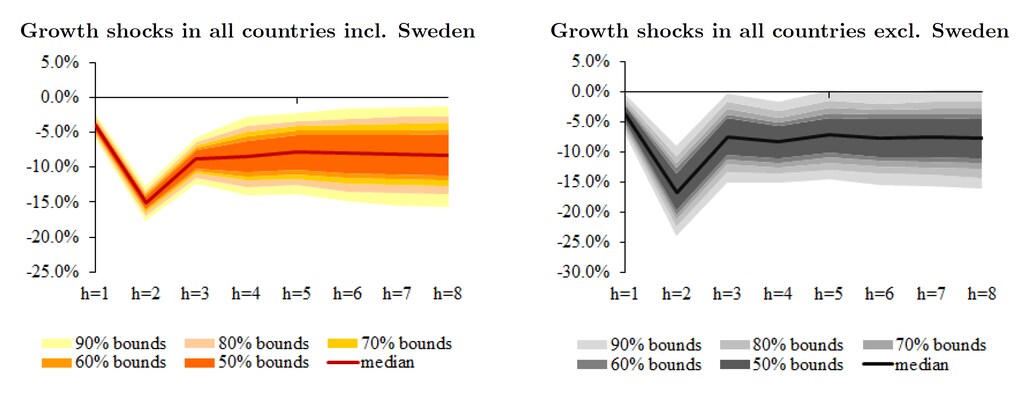
特に、パンデミックへの対応が明確に異なるスウェーデンを取り上げ、波及効果の役割を定量化した結果、その重要性が浮き彫りになった。スウェーデンの事例は、相互連関とショックの世界的な性質ゆえに、パンデミックの経済的打撃を免れる国はないことを示している(図5)。
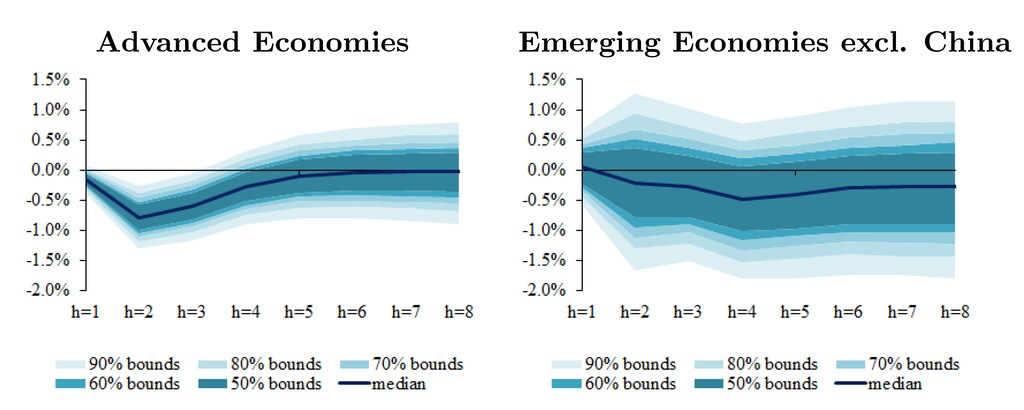
また、パンデミックによって先進国の長期金利は、COVID-19流行前の最低水準を約100ベーシスポイント下回る可能性が高いと推定している(図6)。危機によって予備的貯蓄が増え、投資需要が弱まるためである。ただし、借入金利が急上昇し得る新興国経済については、同じことが確実に当てはまるとは言えない(反実仮想分析の上限が示すとおりである)。
結論
反実仮想分析から、パンデミックは世界経済に大きく持続的なマイナスの影響を及ぼし、無傷で済む国はないことが示される。短期的には、中国と「新興アジア」諸国の状況が比較的良好となるだろう。しかし、スウェーデンの事例は、相互につながった世界経済では、COVID-19の悪影響を免れる経済はないという警鐘となる。アジア以外の新興市場は、とりわけ脆弱である。
これらの知見は、包括的で協調の取れた国際的な政策対応がパンデミック対策に重要であることを示している。これには、医療資源(利用可能になった際のワクチンを含む)を迅速に配備する世界的な取り組み、金融市場の正常な機能を回復させる政策介入、企業や家計を支えるその他の措置が含まれる。さらに、リスク管理に基づく政策立案では、起こり得る結果の分布が示す裾野事象に備える保険を確保するため、積極的に行動することが求められる。こうした取り組みは、長期的な傷痕の大きさを抑える可能性が高い。
著者注:ここで示した見解は著者のものであり、ダラス連邦準備銀行、連邦準備制度、国際通貨基金、またはIMFの政策を必ずしも代表するものではない。
参考文献
Baqaee, D R and E Farhi(2020)、「非線形な生産ネットワークとCOVID-19危機への応用」、CEPRディスカッションペーパー14742。
Capelle-Blancard G and A Desroziers(2020)、「株式市場と経済:COVID-19危機から得られる知見」、VoxEU.org、6月19日。
Cesa-Bianchi, A, M H Pesaran and A Rebucci(2020)、「不確実性と経済活動:多国間の視点」、The Review of Financial Studies33巻(8号):3393–3445。
Chudik, A, K Mohaddes, M H Pesaran, M Raissi and A Rebucci(2020)、「閾値拡張多国間モデルを用いたCOVID-19の反実仮想経済分析」、NBERワーキングペーパー27855。
Chudik, A and M H Pesaran(2016)、「GVARモデリングの理論と実践」、Journal of Economic Surveys30巻(1号):165–197。
Ludvigson, S C, S Ma and S Ng(2020)、「COVID-19と甚大な被害をもたらす災害のマクロ経済効果」、NBERワーキングペーパー第26987号。
McKibbin, W J and R Fernando(2020)、「COVID-19の世界的なマクロ経済への影響:7つのシナリオ」、CAMAワーキングペーパー19/2020。
Pagano, M, C Wagner and J Zechner(2020)、「COVID-19、資産価格、そして大規模な再配分」、VoxEU.org、6月11日。




