中小零細企業は、多くの東南アジア諸国の将来の経済的成功にとって極めて重要だと考えられており、
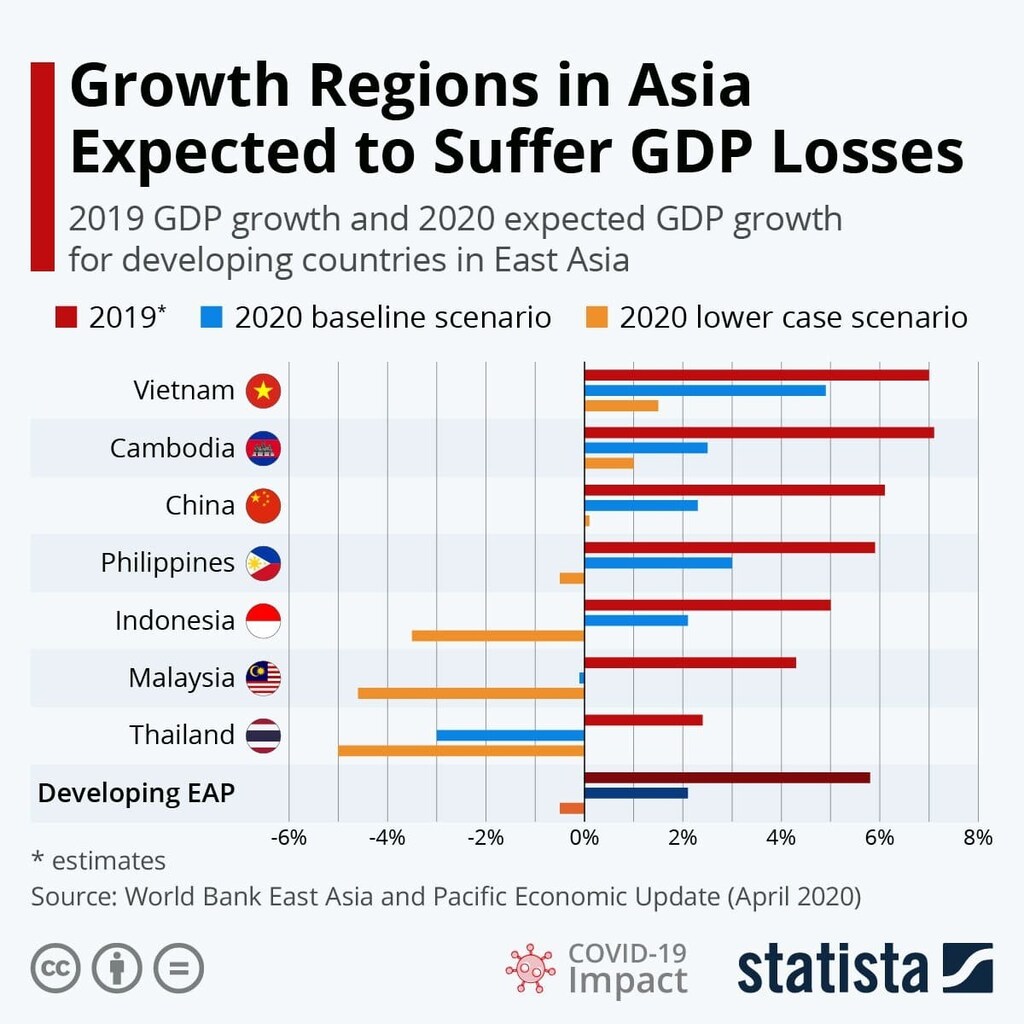
COVID-19の世界的大流行の結果、IMFの世界経済見通しは、GDPが減少し、東南アジア諸国連合(ASEAN)加盟国のうち5カ国(インドネシア、マレーシア、フィリピン、タイ、ベトナム)でマイナス6%に落ち込むと予測されています;
フィンテックは、パンデミック期間中の中小零細企業にとって重要な支援手段として、また、より広い社会に恩恵をもたらす形で成長を促す機会として台頭しています。
COVID-19は、東南アジアの数百万の零細・中小企業(MSME)を危機に陥れています。この地域では同部門の規模が大きいことを踏まえると、これはパンデミックがもたらした最大の悲劇の一つかもしれません。
COVID-19の結果、IMFの世界経済見通しは、GDPが減少し、ASEAN(東南アジア諸国連合)加盟国のうち5カ国(インドネシア、マレーシア、フィリピン、タイ、ベトナム)でマイナス6%に落ち込むと予測しています。アジア開発銀行は、2020年のASEANのGDP成長率がわずか1%になると予測しています。
中小零細企業は、多くの東南アジア諸国の将来の経済的成功にとって極めて重要だと考えられています。中小零細企業は、好調な事業環境に支えられて過去10年間急速に成長してきており、東南アジアでは事業所のほぼすべてを占め、この地域の雇用の52%から97%を担っています。
COVID-19のガイドラインにより、これらの企業は必需品やサービスを提供する場合にのみ事業を継続できます。必需産業に属する中小零細企業であっても、パンデミックと経済活動の停滞により、大小両方の経済が一層混乱しており、ASEAN経済にとって乗り越えるべき厳しい障壁を残しています。
フィンテック:封鎖された経済への自然な対応策
東南アジア全域および世界各国で、急速に深刻化する景気後退を和らげるため、保健政策、財政政策、景気刺激策が策定されてきました。ASEAN諸国は景気刺激のための予算パッケージを提供し、その規模は平均してGDPの約6%であり、戦略国際問題研究所(CSIS)のSEA COVID-19 Trackerのデータによる。
ASEAN加盟国は、景気刺激策を主に保健医療、現金給付、中小企業支援、税制優遇、融資に重点を置いてきました。しかし、急速に広がるウイルスとロックダウンによって社会のあらゆる側面にもたらされた大規模な問題は、政府の支援では解決できませんでした。小規模事業者向けの刺激策の効果を妨げている主な障害の一つは、その実施上の課題です。経済のすべての部門に支援を行き渡らせることは悪夢のようなものでした。自身の健康を守り感染を避けながら、現金給付を求める数百万の対象事業者や個人に資金を支給することを想像してみてください。
まもなく、大手民間企業が食料供給の確保や個人用保護具、医療用品、アルコール、手指消毒剤、食料の寄付に取り組み、さらに独自の隔離施設の設置にも乗り出しました。マレーシアでは、通信大手のAxiata Groupとその子会社が、マイクロファイナンスサービスを通じて中小零細企業への金融支援として1億5,000万リンギット(約3,500万米ドル)の現金基金を立ち上げました。
世界的なロックダウンの間、中小零細企業は事業運営を続けるためにフィンテック(金融テクノロジー)を必要としました。フィンテック企業はまた、手作業での業務を続けることで感染リスクにさらされていた事業主に、本質的な安心をもたらしました。フィンテックが脚光を浴びたのは、単に24時間利用できる利便性によるものではなく、多くの人々のCOVID-19への曝露リスクを単純に排除したからでもありました。
フィンテックはCOVID-19パンデミックの間、東南アジアの中小零細企業をいかに存続させたか
その本質を守りつつ、フィンテックの成功の秘訣は単純でした:
手軽さ
スピード
利便性
リーチ
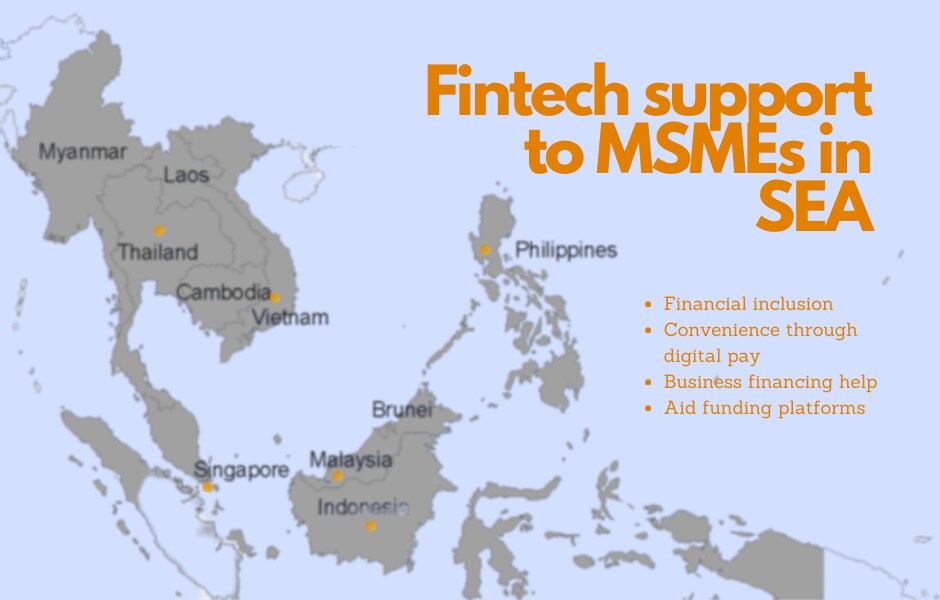
フィンテックのおかげで、この地域の数百万人の銀行口座を持たない人々が政府支援を受けることができ、感染拡大の抑制が優先された時期においても支援が行き届きました。多くのフィンテック企業はスタートアップであるため、顧客の必要に応じて専門的なサービスを提供するよう事業を転換する粘り強さと機動力が、業界を強化しました。
銀行業務、デジタル決済、ローン融資サービスは、ロックダウン期間中の経済の歯車を大きく前進させました。一部の革新的な銀行やデジタル決済企業のアプリは、金融取引を動かし続け、需給のバランスを保つうえで不可欠でした。シンガポールのPayNow個人間送金プラットフォームは、第1四半期において、地元の2行の顧客の取引が前年同期と比べて2倍に増えました。
オンライン金融企業も、キャッシュフローの悪化による混乱に耐えられない企業を支援するため、事業を継続しました。フィリピンでは、地場の伝統的銀行のフィンテック部門であるUBXが、東南アジアの人気Eコマースプラットフォームであるラザダ(Lazada)と提携し、その現地法人Lazada.phを通じて、同Eコマースサイト上の中小零細企業を支援するため、クレジットライン融資プログラムを提供しました。UBXは、そのレンディング・マーケットプレイスSeekCapを通じて、2020年第1四半期にローン申込件数が300%増加したことも報告しています。
フィリピン中央銀行は、フィンテックがこの国の経済、特に中小零細企業の再建において極めて重要な役割を果たしていることも強調しました。フィンテックは、金融アクセスを支援することで中小零細企業への金融包摂を推進する原動力と見なされています。幸いにも、First Circleのようなフィンテック企業は、事業者に対するCOVID-19の打撃を和らげるため、支払猶予を義務付けた政府の通達に従いました。それにとどまらず、同社は、迅速、公正かつ柔軟な金融パートナーシップを通じて、事業者が最大限の可能性を実現できるようにするという使命の達成に向けて取り組みを強化しました。さらに、個人用保護具や医療用品の販売業者など必需事業の顧客を優先し、COVID-19パンデミックとの闘いを強化しました。
国家建設と経済発展に向けた官民パートナーシップの拡大
事業を通常どおり継続させることに加え、フィンテックは、政府や組織と連携して善行のためのプラットフォームを構築することで、より多くの個人からの信頼を獲得してきました。
Paymayaは、フィリピンのオンライン決済企業の一つとして、そのプラットフォームを活用し、パンデミックの最前線で活動する人々を、シームレスかつ効率的な方法で支援できるようにしました。提携およびアプリを通じて、寄付者はUNICEF、ワールド・ビジョン、フィリピン赤十字社、ほか29団体を含む組織に寄付を送ることができました。
フィリピンの社会福祉開発省も同様に、別のデジタル決済ブランドであるGCashを活用し、受給者に現金支援を支給するため、オンラインプラットフォームを通じて、受給者は支援の受け取り方法を選択できるようになっています。
かつては事業の破壊者として知られていたフィンテックは、今では多くの中小零細企業にとって事業継続のための革新的手段として定着しています。この業界はまだ新しいと見なされていますが、すでに世界経済に大きな波及効果をもたらしています。
多くの人々がデジタル金融への移行に時間を要したのは、人は複雑さを避け、慣れ親しんだ手続きにとどまる傾向があるためですが、フィンテックは、私たちの世界経済の強化と再建において今後も大きな役割を果たし続けることを証明してきました。厳格な社会的距離の確保と、迅速で便利かつ安全なオンライン取引の提供を両立できる産業は、おそらく他にはないでしょう。




