IMFによると、COVID-19は、低所得世帯や中小企業が恩恵を受けられるデジタル金融サービスの急速な拡大を後押ししてきました。
しかし、COVID-19後に最大限の包摂を確保するためには、まだ取り組むべき課題が数多くあります。
COVID-19の大流行は、デジタル金融サービスにとって大きな転機となり得ます。低所得世帯や中小企業は、モバイルマネー、フィンテックサービス、オンラインバンキングの進歩から大きな恩恵を受けることができます。デジタル金融サービスの結果としての金融包摂は、経済成長を押し上げることもできます。パンデミックによってこれらのサービスの利用は増える見込みである一方、業界の小規模事業者の成長には課題を突きつけ、デジタルインフラへのアクセスの不平等を浮き彫りにしました。今後、最大限の包摂を確保するには、いくつかの対策を講じる必要があります。
低所得世帯や中小企業は、モバイルマネー、フィンテックサービス、オンラインバンキングの進歩から大きな恩恵を受けることができます。
Ulric Eriksson von Allmen、Purva Khera、Sumiko Ogawa、Ratna Sahay
パンデミック以前から、デジタル金融サービスへの移行は、従来の金融機関へのアクセスが限られていることの多い多くの低所得世帯や中小企業に恩恵をもたらし、社会の金融包摂を前進させてきました。ロックダウンとソーシャルディスタンシングは、デジタル金融サービスの利用を加速させており、2003年のSARS流行が中国のデジタル決済およびeコマースの導入を早めたのと同様です。
多くの国(例:リベリア、ガーナ、ケニア、クウェート、ミャンマー、パラグアイ、ポルトガル)が、モバイルマネーの手数料引き下げや取引限度額の引き上げなどの措置により、この移行を支援しています。
アフリカとアジアが先行
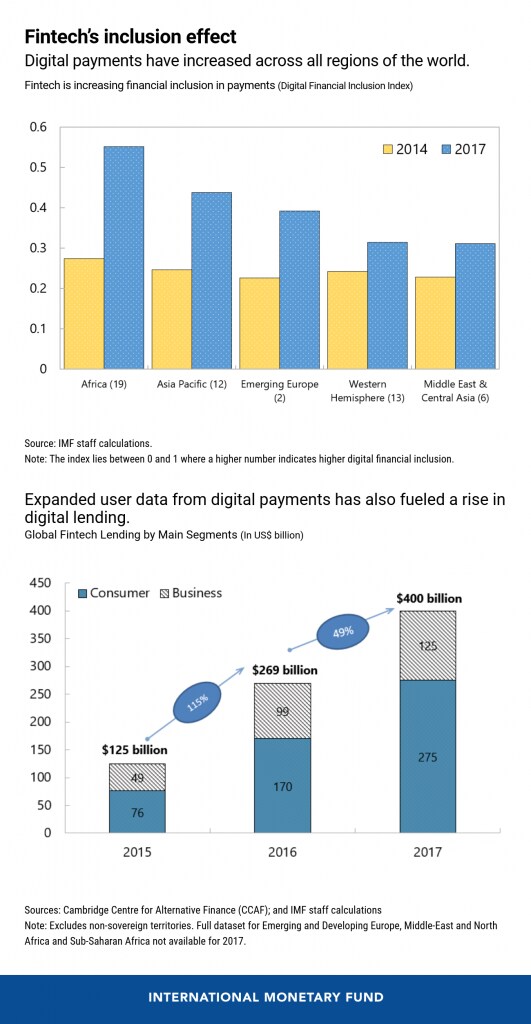
新たな研究では、デジタル金融包摂指数を導入しています。これは52の新興市場および開発途上経済国における進展を測定するものです。2014年から2017年にかけて、従来型の銀行サービスによる金融包摂が後退している地域においても、デジタル化が金融包摂を高めたことが分かりました。その後、この進展はさらに進んだ可能性が高いと考えられます。
アフリカとアジアはデジタル金融包摂を牽引していますが、国による差は大きくなっています。アフリカでは、ガーナ、ケニア、ウガンダが先頭を走っています。これに比べ、中東やラテンアメリカではデジタル金融サービスの利用はより控えめな傾向にあります。チリやパナマなど一部の国では、これは比較的高い銀行普及率を反映しているものと考えられます。
ほとんどの国において、デジタル決済サービスはデジタルレンディングへと進化しつつあります。企業が利用者のデータを蓄積し、信用力分析にそのデータを活用する新たな方法を開発しているためです。デジタルプラットフォームを通じて貸し手と借り手を直接結びつけるマーケットプレイス型融資は、2015年から2017年にかけて取引額が2倍になりました。これまで中国、英国、米国に集中していますが、ケニアやインドなど世界の他の地域でも成長しているようです。
金融包摂を超えた恩恵
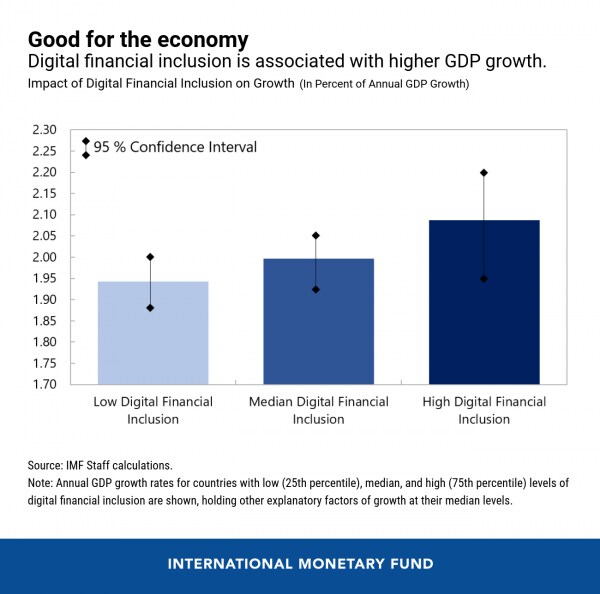
金融包摂は、経済や社会全体に恩恵をもたらします。これまでの研究では、低所得世帯や中小企業への従来型金融サービスの拡大は、経済成長の促進および所得格差の縮小と密接に関連していることが分かっています。当方の分析では、デジタル金融包摂もGDP成長率の上昇と関連していることが分かりました。
COVID-19のロックダウン期間中、デジタル金融サービスは、政府が迅速かつ安全な金融支援を提供することを可能にしています。ナミビア、ペルー、ザンビア、ウガンダで実証されているように、「支援が行き届きにくい」人々や企業にも届けられています。これは経済的な打撃の緩和に役立ち、回復を強化する可能性もあります。
今後の課題
ポストCOVID時代にデジタル金融サービスの大きな潜在力を活かすには、多くの要因が整う必要があります。デジタルインフラへの平等なアクセス(電力、モバイルおよびインターネットの普及、デジタルIDへのアクセス)、金融・デジタルリテラシーの向上、データの偏りの回避は、より包摂的な回復に向けて不可欠です。
当方が70以上のステークホルダー(フィンテック企業、中央銀行、規制当局、銀行)を対象に実施した国際調査では、消費者およびデータの保護、サイバーセキュリティ、ならびに利用者間および国境を越えた相互運用性を確保するために、規制当局はフィンテック分野の急速な技術変化に対応する必要があることが明らかになりました。また、フィンテック企業からは、「コーダー」(ソフトウェア開発者やプログラマー)が世界的に不足しているとの指摘もありました。
同時に、デジタル金融サービスからの利益を最大化するためには、フィンテック分野が十分に競争的であり続けることが重要です。COVID-19危機は、この分野に潜在的な恩恵をもたらす一方で、小規模なフィンテック企業には課題も突きつけています。資金調達の引き締め、不良債権の増加、取引および信用需要の減少などです。ロックダウン開始以降、新規融資を停止した企業もあります。新興企業の大規模な統合や撤退は、この分野の集中度を高め、包摂を後退させかねません。公益の観点からは、大手フィンテック企業に対するガバナンスの枠組みの構築を加速させる必要があることが示唆されます。
パンデミックにより、金融サービスのデジタル化が一層進むという流れが定着したことが明らかになりました。進行中の危機の期間中およびその後も、包摂的な社会を築き、拡大する不平等に対処するためには、デジタル金融サービスの恩恵を享受できるよう、世界および各国のリーダーが国内および国家間のデジタル格差を解消しなければなりません。これは、金融イノベーションの推進と、いくつかのリスクへの対処とのバランスを適切に取ることを意味します。リスクとは、消費者保護の不足、金融・デジタルリテラシーの欠如、デジタルインフラへの不平等なアクセス、そして各国レベルで対策が必要なデータの偏りです。さらに、適切な競争を確保するための独占禁止法に関する対応を含め、国際協定や情報共有を通じてマネーロンダリングやサイバーリスクに対処することも必要です。




