COVID-19への政策対応を誤れば、気候危機を悪化させるおそれがある。
しかし同時に、それは「より良い形で復興する」ための大きな機会ももたらしている。
政策立案者や企業のリーダーが、他の人々が見習うべき正しい手本を示すための方法は次のとおりだ。
新型コロナウイルスは、この1世紀で最悪の経済危機を引き起こした壊滅的な保健上の緊急事態である。今私が懸念しているのは、間違った政策対応でこのパンデミックに対処しようとすれば、気候非常事態もまた深刻化させてしまうことだ。
パンデミックの間に空が澄み、CO2排出量が大幅に減少したことを誰もが歓迎しているものの、これらの効果は一時的なものであり、規模も不十分で、人命、雇用、経済成長の面で代償があまりにも大きい。
真に持続可能な道筋に乗るためには、これまでに行ってきたいかなる取り組みをも凌ぐ水準の野心、協調、そして(公的・民間の)資金動員が必要となる。我々が成功できるのは、経済を成長させることによってのみ問題を乗り越えられる場合に限られる。生計を維持するか地球を守るかという、どちらを選んでも報われない選択を迫られる状況で成功することはない。
5か月前には、我々が答えを見つけつつあると感じられていた。ダボスでは、気候変動という大きな船の舵を切り直せるという、確かな活力と確信に満ちていた。持続可能な金融は経済危機に対して驚くほどの回復力を示しているものの、世界各国の政府が環境・社会・ガバナンス(ESG)への取り組みを後退させたり、後回しにしたりしていることも事実である。今年後半に予定されるパリ協定に向けた各国の目標再確認は、取り組みへの本気度を測る重要な試金石となるだろう。
人類にとっての再出発の好機
確かに、我々は現実的な危機に瀕している。しかし同時に……我々は、またとない好機の時にもいる。
パンデミックは、人類に再出発の好機を与えている。多くの人々が自然界との結びつきを再認識し、以前の現状に戻りたくないと感じ始めている。経済面では、数十年ぶりとなる水準の国家介入によって、各国政府が政治と経済の教科書を書き換えている、独特の時期を我々は生きている。
政府が融資、保証、所得支援を合わせて8兆ドル超の規模で提供しようとしている一方で、人類は再生可能エネルギーへの投資に年間最大7兆ドルを費やす必要があるという、これほどの要因の一致は、今後二度と見られないかもしれない。今日の経済をどのように救済するかによって、10年後に気候の大惨事を回避できるかどうかが決まる。
説得力の力
分断された世界秩序を考えると、合意形成は容易ではないだろう。期待されるのは、先進的な国々が立ち上がることで、他の国々も行動を促されることである。例えば次のとおりだ。
1. 中央銀行は、グリーンテクノロジー企業、再生可能エネルギー企業、移行計画を持つエネルギー企業が発行する債券の購入を優先できる。
2. 国家による支援は、税control優遇、クレジットまたは保証のいずれの形であれ、持続可能性を重視した企業や分野、またはESGスコアの高い企業や分野を優先すべきである。欧州委員会の7,500億ユーロ(8,490億ドル)の復興計画は、気候変動対策を中核に据えた取り組みとして、他国にとってのモデルとなっている。
3. 企業への財政支援は、将来のESG目標の達成を条件とすべきである。例えばフランスは、エールフランスに対し、2030年までに乗客一人当たりの排出量を半減させること、および列車で代替可能な国内線の多くを廃止することを条件として資金を拠出した。
4. 政府は排出量取引制度へのコミットメントを新たに行うか、既存のコミットメントをさらに強化できる。中国は、欧州のものを大きく上回る制度を構築しつつある。
5. 雇用主と政府は、より環境に優しい働き方を奨励し、インセンティブを与えるべきである。リモートワークは今後も定着しており、すでに交通分野の排出量削減につながっている。しかし移動が必要な場合には、自動車や飛行機に代わる簡便でグリーンな手段が必要である。
6. 規制当局と業界団体は、市場が持続可能な投資へ資本を効率的に振り向けるために必要な透明性を確保できるよう、ESGデータの開示拡大を奨励または義務付けることができる。RefinitivのESGデータベースに掲載されている7,300社の上場企業のうち、57%は依然として直接および間接のCO2排出量を開示していない。
7. ロックダウンに関連した供給不足により、企業はサプライチェーンの持続可能性を再評価するよう迫られている。供給ラインを短く単純にすることは、運用上のリスクを減らすだけでなく、排出量の削減にもつながる。
「あれば良い」以上のもの
企業のリーダーは、風向きがどちらに吹いているかを見極めている。コストベースへの気候関連の影響、市場の混乱、そして炭素価格の引き上げという形で増大する規制コストが示しているのは、持続可能な投資が利他的な行為ではなく、啓発された利己心に基づくものだということである。
たとえ政府や企業がグリーンへの取り組みを緩めたとしても、投資家や金融機関はそうはならない。銀行はすでに、M&Aの評価や融資の判断に高い炭素価格を織り込んでおり、投資家はESGスコアを用いて、数兆ドルの資金をどこへ投じ、どこへ投じないかを決定している。
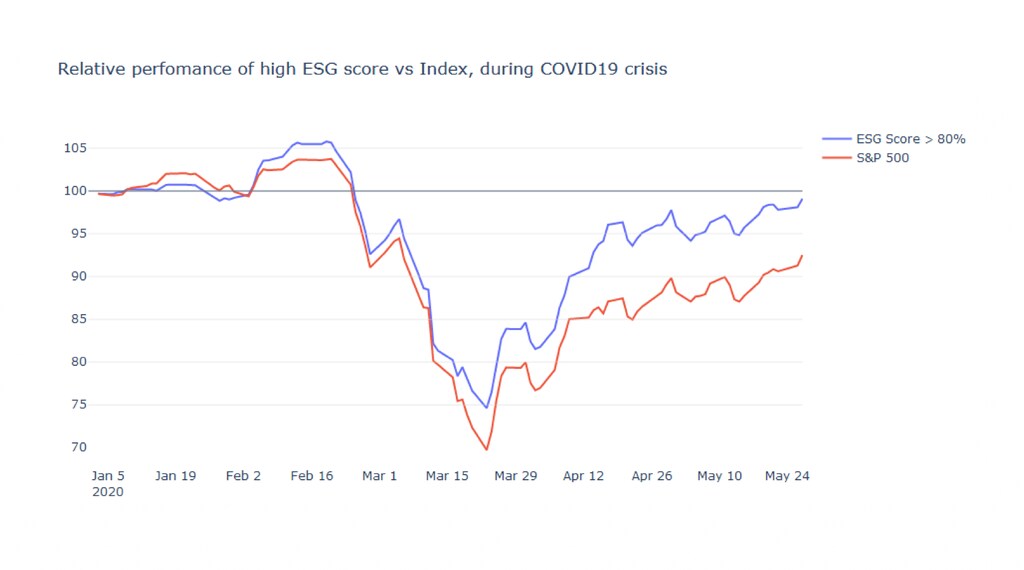
この危機は、ESGへの投資が財務的に理にかなっていることを証明しつつある。当社のデータによると、ESGスコアが80(100点満点)を超える米国上場企業は、年初来の平均で、S&P500を6.5ポイント上回った。4月までのデータが示すところによると、従来型ファンドの多くが各々のテクニカル指標を下回った一方で、ESGファンドの大半がそれらを上回ったという、同様の傾向が見られる。
この回復力と、持続可能性に連動したコロナウイルス関連債券への需要に後押しされ、この危機の始まり以降、当社のESGデータにアクセスする顧客数が大幅に増加している。ここ数週間でその数は著しく増加しており、これは危機がもたらした歓迎すべき成果である。
希望の理由
政策立案者が、経済回復計画をどの程度「グリーン化」すべきかを現在決めつつある中、我々は重大な岐路に立っている。それでも私は希望を持っている。集団行動の水準と、古い習慣を変えようとする意志は、感銘を与えるものだ。永続的な変化を求める機運は高まっており、ビジネスと政治の両面における世界のリーダーたちも、それを感じ取っていると私は考えている。
人類は、危機に直面したときに合理的かつ自己利益に基づいて行動できることを、一度示してきた。近いうちに、再びそうしなければならないだろう。




