不動産セクターは、COVID-19と気候非常事態という二重の危機によって変革を迫られています。
開発業者と投資家は、建物の設計、用途、持続可能性を見直す必要に迫られるでしょう。
リーダーが、将来に対応できる、より環境に配慮した回復力の高いセクターを形成し始めるにはどうすればよいかを解説します。
不動産セクターは、COVID-19のパンデミックによって前例のない形で影響を受けており、財務面に目を向けると、その影響はすでに明らかです。
4月3日時点で、不動産資産の無借入企業価値は、ほとんどのセクターで25%以上下落しており、特にホスピタリティおよびレジャー分野で顕著でした。学生寮、商業施設、医療施設など、人の密集度が高い一部の資産クラスは最も大きな打撃を受け、すでに相当数が売却されています。人の往来が制限され、消費者の信頼が冷え込むため、その他の資産クラスも、後に占有者需要の変化により悪影響を受けるでしょう。
電子商取引の拡大による短期的な恩恵があるものの、物流不動産の利回りは、商品と人の移動が鈍化するにつれて低下する可能性があります。ロックダウンにより、賃貸および建設の期待収益率も大幅に縮小しました。新規用地の開発は遅れており、多くの通常の人的活動が制限され、ソーシャルディスタンシング措置により、商業施設が安定したキャッシュフローを生み出す能力に重荷がかかるでしょう。
明るい面としては、ロックダウンの経験によってエネルギー集約型建物の欠点が明らかになったことから、消費者需要はより効率的な物件へと移行する可能性が高いです。住宅用不動産については、リモートワークの普及により、今後は人々が居住と就労をより集中的に行うようになると考えられ、柔軟な空間や効率的なエネルギーシステムの不足が新たな需要を喚起することになるでしょう。イタリアでは、不動産セクターの売上高の推定減少額が、昨年の第1四半期の結果と比べて90億ユーロから220億ユーロの間に達しており、安全で効率的かつ健康的な居住・就労環境を提供する高品質な物件に対する需要が、すでに高まっています。
長期的に見ると、不動産は依然として魅力的な資産クラスです。他の資産クラスとの相関性が低いリスク調整後の良好なリターンを引き続き提供しているためです。市場の特定のセグメントにおける投資家の関心は高まるでしょう。そして持続可能性は、大きな役割を果たす準備が整っています。資産所有者と投資家は、テナントや利用者による安全で効率的な建物への需要の高まりから生じるリスクを軽減することに苦労する可能性が高いでしょう。
しかし、短期的にテナントの需要に応えること以外に、このセクターは長期的な視点に注力すべきです。実際、多くの不動産投資家は、物件をより安全かつ健康的にするために必要な持続可能性およびデジタル面での飛躍に、まだ対応できていません。わずか数か月前までは、不動産を含む多くのセクターで持続可能性をめぐる議論がますます緊急性を帯びていたにもかかわらずです。エネルギー集約型建物の利回りとリターンは、まもなく縮小するでしょう。これは規制圧力の強化や、危機を部分的に乗り越えて続くであろう働き方の変化によるだけではありません。むしろ、このセクターが自らを刷新しなければ、気候危機の進行を加速させることになるからです。
不動産と物理的危機:相関性と影響
現在直面している危機の大きさを踏まえ、金融関係者は次の二つの公理を堅持すべきです。
1. パンデミックと気候変動という物理的危機は、相互に関連している。
2. 不動産の持続可能性は、これらの危機によってますます影響を受けている。
グローバル化した世界では(それ以前からも)、危機が無関係に起きることはまれです。気温の上昇や気候ハザードは、病原体が動物から人間へ伝播するリスクが高まる状況を生み出すことがあります。
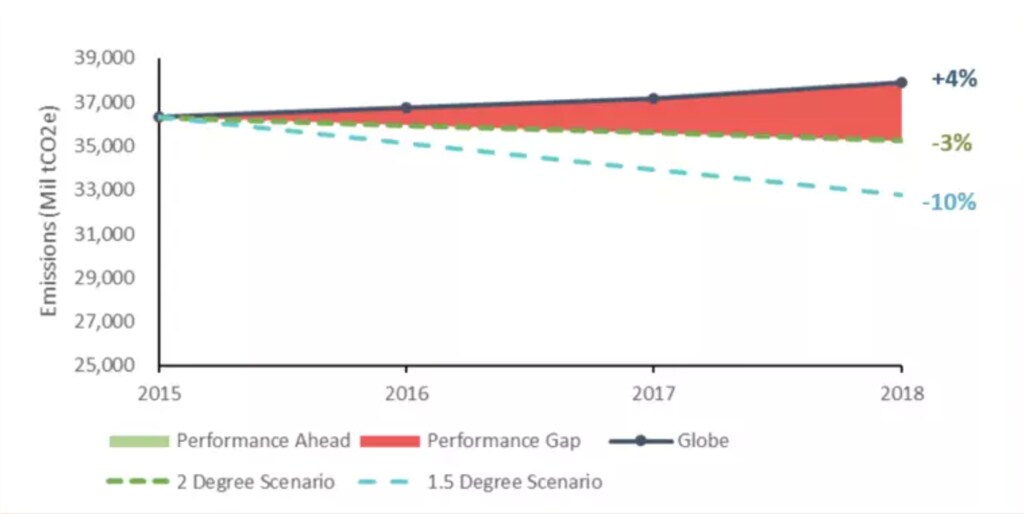
その結果、気候変動を抑制するための厳格な措置が今すぐ講じられなければ、パンデミックは将来さらに頻繁に起こる可能性が高く、不動産セクターは気候変動に深刻な影響を及ぼしています。建物は世界の温室効果ガス排出量のおよそ3分の1を占め、世界のエネルギーの40%を消費しています。このセクターは、CO2排出量の削減において他の産業に比べて遅れており、依然として気候変動危機の深刻な一因となっています。
さらに、パンデミックと気候変動には、不動産市場に大きな影響を与える共通の特徴があります。それは、両者がいずれも物理的な衝撃をもたらすことです。不動産は実物資産を扱うため、このセクターはこれまで試されてこなかった物理的な脆弱性を露呈しています。例えば、病院は収容能力や柔軟性の面で脆弱であることが明らかになりました。かつて集中的に利用されていた住宅は、極端なエネルギー消費者であることが示されています。事業モデルが異なるサービスの集積と近接性に基づいていた商業施設は、ソーシャルディスタンシング措置への備えができていませんでした。こうした衝撃は、遅かれ早かれ社会経済全体への影響となり、消費者需要、そして前述のとおりセクター全体に大きな影響を及ぼします。
不動産の再構築
一部の投資家は、長期的な回復力を実現し、将来の物理的または市場の衝撃を緩和するとともに、カーボンフットプリントを削減することに向けて、すでに先を見据えて動いています。
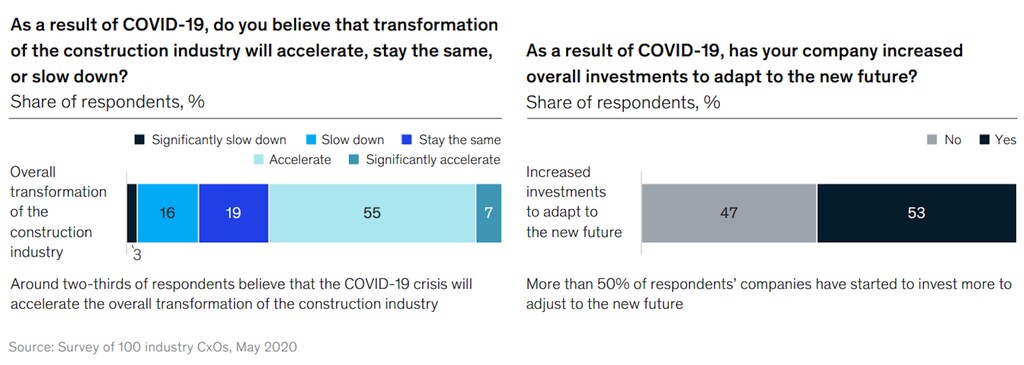
回復力に関しては、まず弱点を十分に把握し、その後に能力を構築することが優先されます。不動産投資家は、まず好機を捉えてポートフォリオの脱炭素化を進め、運営を持続可能なものにすべきです。例えば、資産およびテナントや建物利用者向けサービスのデジタル化などがあります。空間の安全性や健康状態を確認したり、消費量、ひいてはCO2排出量のレベルを監視したりするために、技術は、単に健康関連のリスクや機会にとどまらず、持続可能性を測定・評価する高度な手法を支えることができます。
次に、投資家は資源の一部を、再生可能エネルギーインフラと改修済み建物の構築に振り向けることができます。短期的にはリターンが縮小する可能性がありますが、こうした投資は、競争に先んじるため、またこれから訪れる危機に備えて回復力を構築するため、リスク低減と市場機会の両方を狙うことを意図したものとなるでしょう。
第三に、従来の投資と、環境・社会・ガバナンス関連(ESG)の知見を組み合わせることで、長期的な成果を改善できる可能性があります。重要な持続可能性課題において優れた実績を持つ企業は、実績の劣る企業を上回る可能性を秘めています。持続可能性を重視して運営される不動産会社は、悪条件にも耐えやすく、同時に市場環境が好転した際の恩恵も受けやすい立場にあるはずです。
財務面では金利、マクロ経済の基礎的条件、負債構造に注目すべきであることが強く示唆されており、これらはいずれも依然として投資判断とリターンにおいて重要な役割を果たしています。一方で、COVID-19と気候変動は、不動産が人間の習慣によって動かされるセクターであることを改めて示しています。習慣が変化するにつれ、より安全で健康的かつ持続可能な建物への需要の高まりが市場を主導すると同時に、この産業が自らを再構築できる速度をも左右することになるでしょう。




