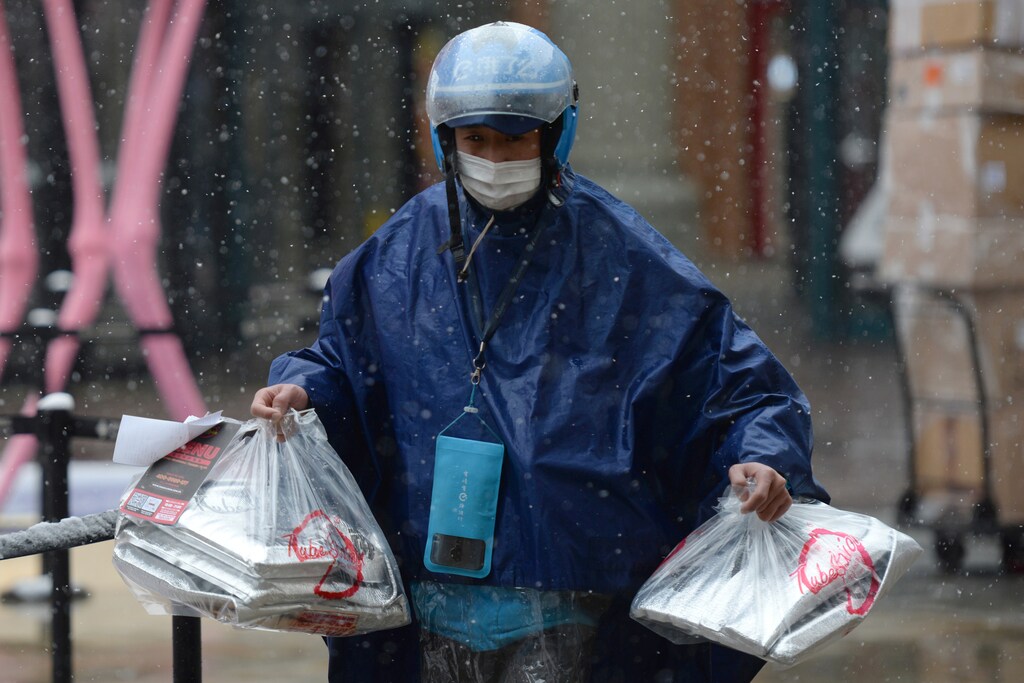
デジタル決済により、隔離中や社会的距離の確保の最中でも、人々は商品やサービスを利用できます。
2003年のSARS流行は、中国におけるデジタル決済とeコマースの導入を早める契機となりました。
強固な本人確認制度、広範かつ安定したインターネット接続、そして資金をデジタル形式に確実に移行できる仕組みは、デジタル決済が発展するうえで重要となり得ます。
コロナウイルスの危機の間、デジタル決済は経済を機能させ続け、人々がウイルスとの接触を減らすことを支えてきました。
販売時点での非接触型デジタル決済(顔認証、クイックレスポンス(QR)コード、近距離無線通信(NFC)など)は、現金のやり取りを通じてウイルスが他者に広がる可能性を低くできます。デジタル決済は対面での取引を制限し、消費者が自宅にいながら生活必需品を購入できるようにしています。また、eコマースの取り組みを強化することで、先行きが不透明な時期にも中小企業が収入を途切れさせずに済むよう支援しています。
オンライン決済は、景気刺激策の資金をより迅速に消費者の手元に届けることにも役立っています。例えば、中国の地方政府が、即時の消費を促すためにWeChat Payを通じてクーポンを配布しています。
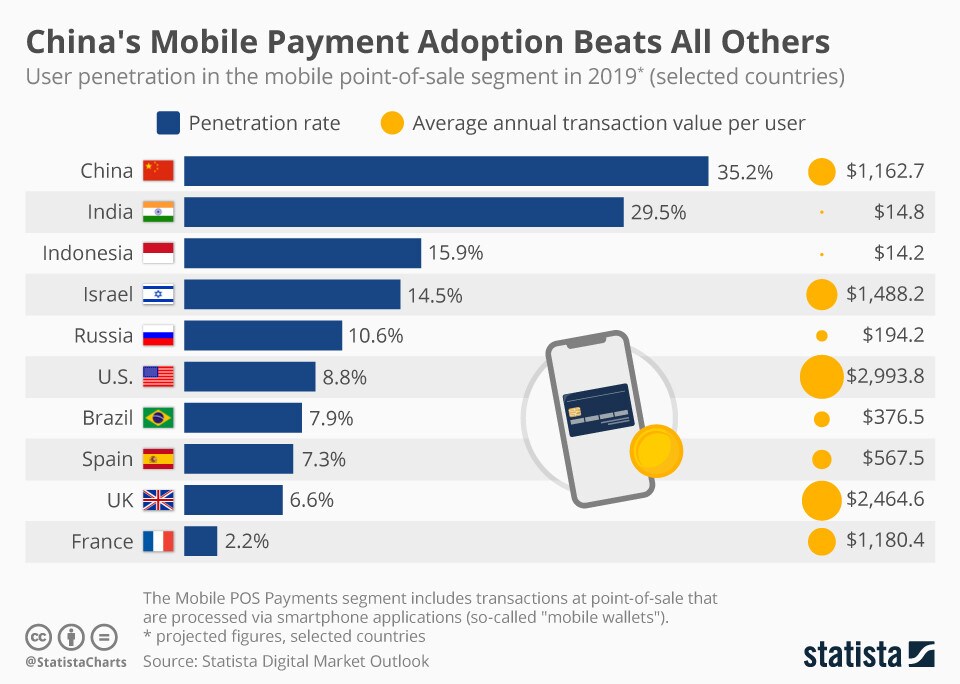
中国が現金レスの社会へと移行したことは隔離措置の維持に役立っており、経済が再開する際には、その回復期における感染症の拡大抑制にも役立つでしょう。実際、2019年には、中国の非銀行系オンライン決済プラットフォームが、人民元250兆元、ほぼ35兆米ドル(USD)に相当する額を処理しており、中国人民銀行(PBOC)の発表によれば、これはこれらのプラットフォームが広く普及していることを示しています。デジタル決済におけるグローバルリーダーとしての中国の地位を考えると、他の国々がこれらの重要なプラットフォームを支えるために必要なことに取り組むなか、同国におけるこの分野の成長を追跡することは特別な研究に値します。
SARSとその影響
2003年のSARS流行における中国の経験は、同国でデジタル決済とeコマースの立ち上げに貢献しました。SARSは、その後に永続的な行動変化となるものを引き起こしました。自宅に閉じこもった消費者は、それまで信頼されていなかったeコマースサイトに頼らざるを得なくなり、一方で中国企業は、人々が対面で会うことを拒んだため、販売にeコマースを取り入れました。アリババはその年、同社初の消費者向けeコマースサイトである淘宝網(タオバオ)を開設し、その直後にアリペイを設立して、オンラインショッピングの成長を阻んでいた決済と信頼の問題の解決を図りました。京東(JD.com)も2003年にオンラインでの商品販売を開始しました。
中国のeコマースとオンライン決済は、SARSの後に相互に支え合うかたちで成長しました。当初、中国のeコマースプラットフォームは、オンライン決済にクレジットカードしか受け付けられないわけではありませんでした。クレジットカードの普及率は低かったため、オンライン決済の大半は銀行振込で行われており、これには地元の支店での対面による支払い確認が伴う場合もありました。代金引換払いも一般的な選択肢でしたが、これは流行時には感染防止の面で安全ではありませんでした。
代金引換から現代的なモバイル決済による代金引換システムへの移行には、フィンテック起業家だけでなく、さまざまな関係者の協力が必要でした。銀行は協力的で、政府は本人確認、インターネット接続、従来の決済システムといった分野で重要なインフラの構築に注力する一方、軽微な規制を通じて国内のオンライン決済とデジタル商取引を奨励しました。
約9億6,000万人の中国人が正式な身分証明書を保有していたことにより、 2003年には、口座保有に対する世界で最も一般的な障壁の一つ、すなわち身分証明書の欠如が取り除かれました。 2011年までに中国人の64%が銀行またはeマネー事業者のいずれかに口座を保有しており、これはインドの普及率のほぼ2倍にあたります。銀行口座の所有証明は、オンライン決済における本人確認の証明としても機能し、プラットフォームへの初回登録をより容易かつ低コストにしました。銀行は取引を処理し、オンラインバンキングをチェックアウト手続きに統合することで、顧客のeウォレット資金の安全性を守るために自らの評判を賭け、新たなシステムへの信頼を築きました。
重要なネットワークの構築
1993年、SARSの10年前、中国政府の「ゴールデン・プロジェクト」がオンライン決済の重要な基盤を築きました。ゴールデン・ブリッジ・プロジェクトがインターネットネットワークを構築する一方で、ゴールデン・カード・プロジェクトは統一された決済カードシステムを確立し、ゴールデン・カスタムズ・プロジェクトは全国の電子データ交換(EDI)システムを通じて税関の拠点を結び、ペーパーレス貿易を推進しました。
2003年にSARSが発生した時点で、デジタル決済が成長し始めるための基本的なインフラはすでに整っていました。約6,700万人、すなわち人口の5.2%がインターネットを利用できる状態にあり、また、5億枚の決済カードが流通していました。
非公式のフィンテック・サンドボックス
規制当局は、オンライン決済企業に対する規制上の煩雑な手続きをほとんど設けず、事実上、規制型フィンテック・サンドボックスとして機能していました。中国人民銀行(PBOC)がモバイル決済を規定する規則を公布したのは2010年になってからで、これはアリペイの開始から約7年後にあたります。そのため、アリペイは当初、規制がほとんどない環境で事業を行うことができました。 また、2010年には、従来は扱いにくかった銀行間決済システムを、「eコマースの急速な発展を促進する」ことを目的に更新しました、 アリペイ、そして後にはWeChat Payが銀行とよりスムーズに統合できるよう後押ししました。
今後の展望
中国でSARSが示したように、COVID-19後の世界は、より一層デジタル化が進む可能性が高いでしょう。デジタル決済で後れを取っている国々は、中国が行ったように、身分証明、インターネット、銀行のインフラを積極的に整備し、こうした進歩を活用すべきです。また、特に小規模な国々にとっては、世界経済に積極的に参加するため、世界の他の地域と相互運用可能な、グローバル基準に基づく国内決済システムを構築することも重要です。
もっとも、デジタル決済にはコストが伴わないわけではありません。多くの国々では、データプライバシーが依然として大きな懸念事項であり、少数の企業のみに支配されうる新たな市場における独占的行動も懸念されています。デジタル決済の広範な普及は、テクノロジーに詳しくない人々や、デジタル決済に対応した機器を購入する資源を持たない人々にとって問題も生じさせています。
世界経済フォーラムは、新型コロナウイルスの大流行に対して、どのような取り組みを行っていますか?
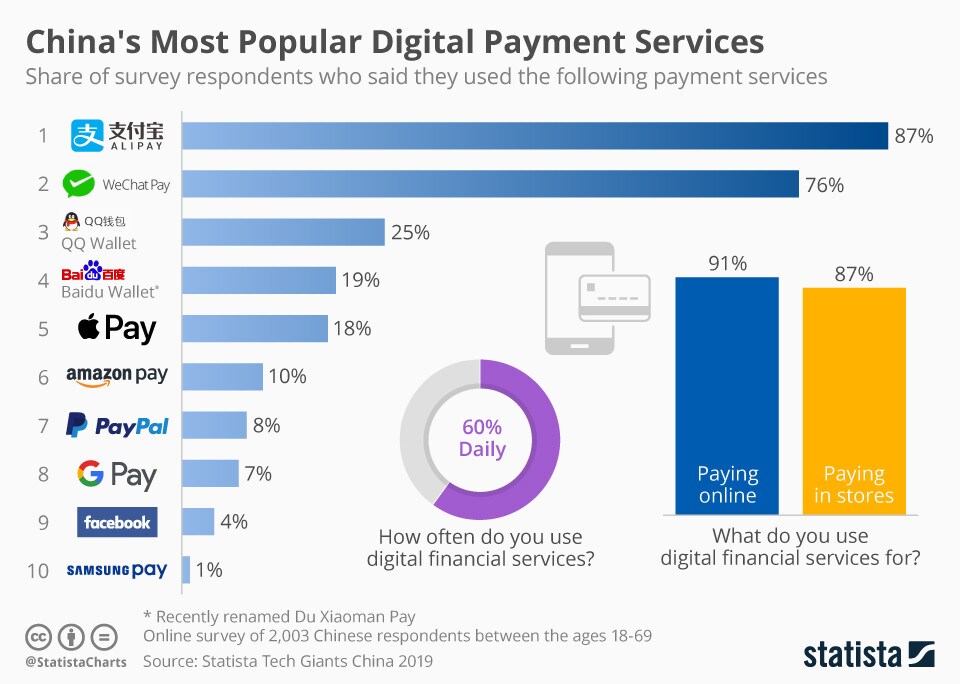
それでも、デジタル決済は今や中国の活気ある デジタル経済を支える基盤となっています。タクシー運転手、露天商、さらには寺院や物乞いへの非接触型決済も、QRコードのスキャンによって可能です。携帯電話料金、公共料金、家賃、インターネット料金といった日常の必需品の支払いも、中国ではモバイル決済またはオンラインバンキングによって行えます。同国では、あらゆるレベルの政府もモバイル決済を支払い方法として受け入れています。中国においてデジタル決済は、ほぼ公共財となっています。
現在のパンデミックによる社会的距離確保のルールは今後数年間にわたり世界に残る可能性があります。デジタル決済を利用できない人々は、感染拡大時に隔離措置を確実に実施するためのツールを逃すだけでなく、COVID-19の終息後も金融包摂や、よりデジタル化されたグローバル貿易がもたらす恩恵をも逃すことになります。中国がデジタル決済を可能にした道筋は、これに続こうとする他の国々にとって、いくつかの教訓を提供するはずです。
世界経済フォーラムのデジタル貿易チームは最近、「COVID-19下におけるデジタル決済の実現」と題するパネルを開催し、アフリカ、アジア太平洋(APAC)、ブラジル、中国、中東の事例から得られた教訓を紹介しました。録画はこちらで視聴できます。




