エコノミストのロバート・J・シラーは、COVID-19が一つではなく二つのパンデミックを引き起こしたという考えを論じる。
一つ目は、COVID-19による健康上のパンデミックである。二つ目は、一つ目がもたらす経済的影響への不安のパンデミックである。
シラーは、この第二のパンデミックがどのような様相を呈しそうかを検証する。
これら二つのパンデミックは相互に関連しているが、同じ現象ではない。第二のパンデミックでは、恐怖をめぐる話が非常に速く広まったため、私たちは絶えずそれを意識しがちである。株式市場は、何らかの行動を取らなければCOVID-19によって生涯の蓄えが失われるという話に反応するかのように、急落を続けている。しかしCOVID-19そのものと異なり、私たちの不安の源は、どのような行動を取るべきか分からないことにある。
二つのパンデミックが同時に進行することは、好ましいことではない。一方が他方を助長しうるからである。事業の閉鎖、失業率の急上昇、収入の喪失は金融不安をあおり、その不安は今度は、仕事を求めて切迫した人々が、疾病の拡大に対する十分な予防策を取ることを妨げかねない。
さらに、二つの感染症が実際に世界的なパンデミックとなるのは、好ましいことではない。ある国に限定された需要の減少であれば、損失は部分的に海外へ広がり、その国の輸出需要はさほど減少しない。しかし今回は、景気後退がほぼすべての国を脅かしているため、そのような自然の安全弁は機能しない。
多くの人々は、金融不安は単にCOVID-19危機の直接的な副産物にすぎず、疾病のパンデミックに対する完全に論理的な反応だと考えているようである。しかし、不安は完全に論理的なものではない。価格の下落や変化する言説へのパニック的な反応を通じて広がる金融不安のパンデミックは、独自の生命を持っている。
金融不安が株式市場に及ぼす影響は、オレゴン大学の心理学者ポール・スロヴィックとその同僚らが「感情ヒューリスティック」と呼ぶ現象によって媒介されている可能性がある。人は悲劇的な出来事によって感情的に動揺すると、恐れる理由がない状況においてさえ、恐怖から反応するのである。
ウィリアム・ゴイツマンおよびダソル・キムとの共同論文において、我々は、近隣で発生した地震が、1929年または1987年規模の株式市場の暴落の確率に対する人々の判断に影響することを明らかにした。30マイル(48キロメートル)以内を震源とする大規模な地震が直前の30日間に発生していた場合、回答者による暴落の確率の評価は有意に高くなった。これが感情ヒューリスティックの作用である。
最近の地震よりも、疾病の流行によって株式市場が下落すると予想する方が理にかなっているかもしれないが、最近見られた規模の暴落については、そうとは限らない。COVID-19のパンデミックの深刻さを数か月程度に抑える治療法が存在すると広く信じられていたり、あるいはパンデミックが一、二年続くにすぎないと考えられていたりすれば、長期投資家にとって株式市場のリスクはそれほど大きくないことになるだろう。買って保有し、状況が過ぎ去るのを待つこともできる。
しかし、金融不安の連鎖は、疾病の連鎖とは異なる仕組みで働く。それは、他者の自信の欠如が価格の下落に表れていることに人々が気づくこと、そして他者が下落に対して感情的に反応することによって、部分的に助長される。株式市場における負の泡は、人々が価格の下落を目にし、その理由を知ろうとして、下落を説明する話を広め始めたときに生じる。そして、その後も価格は下落し続け、何度も繰り返される。
株価の連続的な下落を目にすると、売却していない人々には強い後悔の念が生じ、同時に底値で売ってしまうかもしれないという恐怖も生じる。この後悔と恐怖は、人々のパンデミックをめぐる両方の言説への関心を高める。その後、市場がどこへ向かうかは、それらの言説の性質と展開に左右される。
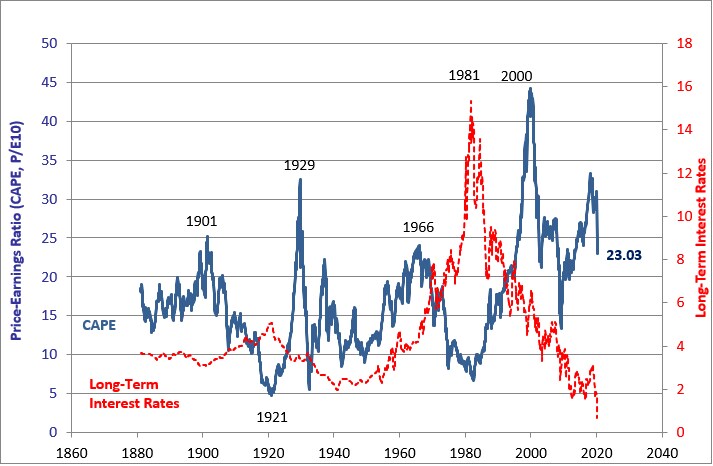
このことを確認するため、1918年9月から10月にかけて、報道機関が初めてスペインかぜのパンデミックを報じ始めた際、米国の株式市場が暴落しなかったことを考えてみよう。このパンデミックは最終的に米国で67万5000人の命を奪い(世界では5000万人以上)。その代わりに、月次価格は、1918年9月から1919年7月まで上昇傾向にあった。
なぜ市場は暴落しなかったのか。一つの有力な説明は、第一次世界大戦が、1918年7月から8月にかけての最後の大規模な戦闘である第二次マルヌ会戦の後に終結に向かっていたことで、特に同年11月の休戦以降、戦争の話題がインフルエンザの話題を押しのけたというものである。戦争の話題の方が、おそらくインフルエンザの話題よりも広まりやすかったのだろう。
もう一つの理由は、当時の疫学がまだ初期段階にあったことである。感染拡大は予測しにくく、人々は専門家の助言を十分には信用せず、社会的距離の確保策への順守も「いい加減」なものであった。さらに、経済危機は銀行危機であると一般に考えられていたが、米国では銀行危機は起きていなかった。米国では、わずか数年前の1913年に設立された連邦準備制度が、そのリスクを排除するものとして広く歓迎されていた。
しかし、1918年のインフルエンザ流行の間に金融をめぐる話題が抑えられた最も重要な理由はおそらく、一世紀前には株式を保有する人がはるかに少なく、退職後の資産形成が今日ほどの関心事ではなかったことにある。その一因は、人々の寿命が今ほど長くなく、もし長生きしたとしても、家族に頼ることが日常的だったことにある。
もちろん、今回は事情が異なる。地元の食料品店では購買者のパニックが見られるが、戦時の物資不足が日常的に起きていた1918年とは対照的である。大不況(グレート・リセッション)を経験したばかりの私たちは、資産価格が大幅に下落する可能性を確かによく認識している。悲劇的な世界大戦の代わりに、今回の米国は自国の政治的分極化に気を取られており、政府による危機への対応の不手際をめぐる怒りに満ちた言説も数多く存在する。
このような時期に株式市場を予測することは難しい。うまく予測するためには、COVID-19のパンデミックが経済に及ぼす直接的な影響に加え、金融不安のパンデミックがもたらす現実的および心理的な影響のすべてを予測しなければならないだろう。両者は異なるが、切り離すことはできない。




