G7の財務大臣は、新型コロナウイルスのパンデミックがもたらす経済的脅威を封じ込めることを誓いました。
中央銀行と政治指導者は、市場の流動性を確保し、中小企業を支え、支出を促すために、金融政策と財政政策を活用すべきである、と経済学者のバリー・アイケングリーンは述べています。
先週、G7の財務大臣と中央銀行総裁は誓い、COVID-19コロナウイルスがもたらす経済的脅威を封じ込めるために「あらゆる適切な政策手段」を用いると表明しました。しかし、何が適切であり、何が効果を発揮するのかは、依然として明らかにされていません。
当初の対応は中央銀行による利下げという形を取り、米連邦準備制度(FRB)がいち早く動きました。中央銀行は迅速に行動できるものの、政策金利がすでに極めて低い水準にあることを考えると、どこまで効果を発揮できるかは定かではありません。いずれにせよ、FRBが他の主要中央銀行と足並みをそろえずに利下げを行ったことは、対応の一貫性について否定的なシグナルを送ることになりました。
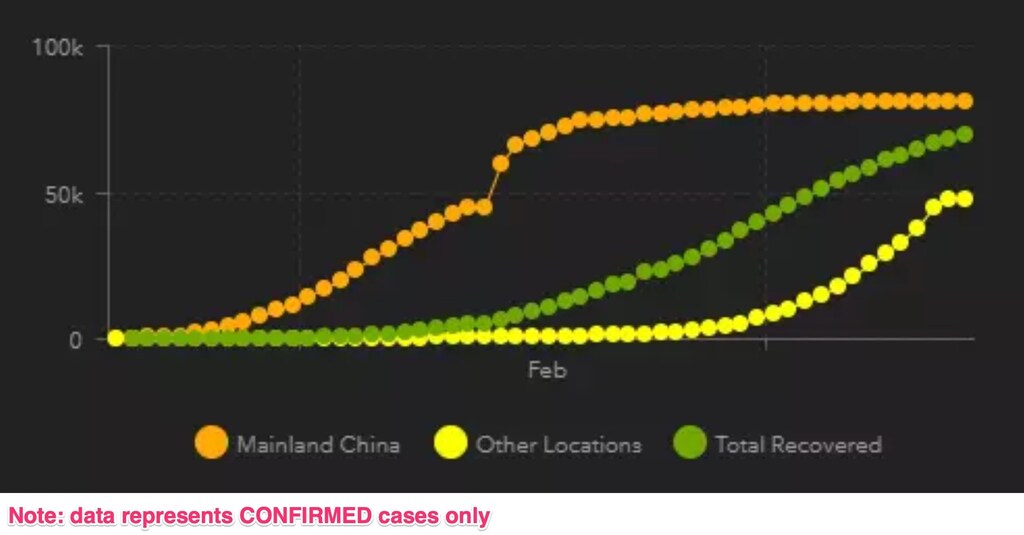
さらに、金融政策では壊れたサプライチェーンを修復することはできません。同僚のブラッド・デロングは、2008年の時と同様に、中央銀行による流動性供給が世界のコンテナ物流を再び動かす助けになると私を説得しようとしてきました。(これがカリフォルニア大学バークレー校で私たちが交わしているエレベーターでの会話の類いだとご理解ください。)しかし2008年の問題は金融の流れの混乱であり、中央銀行による流動性供給はそれを修復することができたのです。
しかし、今日の問題は生産の突然の停止であり、金融政策がそれを相殺できることはほとんどありません。FRB議長のジェローム・パウエルは、米国のドナルド・トランプ大統領がどう考えようとも、検疫措置によって閉鎖された工場を再開させることはできません。同様に、消費者の懸念が費用ではなく安全性に集中している限り、金融政策によって買い物客をショッピングモールに、あるいは旅行者を飛行機に呼び戻すことはできないでしょう。インフレ率はすでに低調で下向きに推移しているため、利下げが害になることはありませんが、それによって実質的な経済刺激効果はあまり期待できません。
残念ながら、財政政策も同じです。企業が従業員の健康や病気が広がるリスクに気を取られているときには、税額控除によって生産を再開させることはできません。消費者がお気に入りのファストフードチェーンの安全性を心配しているときには、給与税の減税によって裁量的支出を押し上げることはできないでしょう。
したがって、優先すべきは検知、封じ込め、そして治療です。これらの取り組みには財政的な資源が必要ですが、その成否はより重要なことに、行政の能力にかかっています。公衆の信頼を回復するには、感染者数と死亡者数の報告における透明性と正確性が求められます。また、独立した中央銀行が享受しているような自律性を公衆衛生当局に与える必要があります。(残念ながら、これはトランプのような指導者には自然にできることではありません。)
それでも、拡張的な金融政策と同様に、拡張的な財政政策も害にはなりません。イタリアは、税金や住宅ローンの支払いを猶予し、中小企業への税額控除を拡大し、その他の支出を増やすことで、その道筋を示しました。米国はこれまでのところ、対応への意欲が乏しく、国民が医療費を支払えるよう支援することで検査を受けるよう促すことさえできていません。
財政刺激策の障害の一つは、追加支出の一部が輸入に向かうため、その効果が海外に漏れてしまうことです。その結果、各国の財政当局は動くことをためらい、各国政府は全体として必要な水準より少ない刺激策しか提供しません。このため、2009年にG20各国が行ったように財政政策を協調させることが正当化されます。しかし、当時の基準に照らすと、「あらゆる適切な措置」を約束した最近のG7首脳声明は、悪化する世界経済の状況が求める協調的な措置を各国政府が取るという信頼を高めることにはほとんど寄与しない空約束にとどまりました。
また、あらゆる公的介入は逆効果になると主張する財政タカ派や金融政策の批判者も存在します。たとえば、中央銀行が政策金利をマイナス領域へさらに深く押し下げれば、金融システムは損なわれると警告しています。しかし、ゼロをはるかに下回る金利水準でそのようなことが起こり得ることは確かにあるものの、現在の金利はまだその地点からは非常に遠いというのが、入手可能な証拠のすべてです。
さらに、債務が多い政府による財政刺激策は、信頼を高めるどころか、むしろ損なうと警告されています。日本はすでに危険なほど過剰債務の状態にあると言われています。しかし、この誇張された議論は、日本政府が債務と相殺できる膨大な公共部門の資産を有しているという事実を無視しています。同様に、米国には迫りくる年金・社会保障給付の負担があると指摘されていますが、この議論は、公的債務の金利が常に経済成長率を下回っているという事実を無視しています慢性的に経済成長率を下回っている。また、中国の国有企業は巨額の債務を抱えているかもしれませんが、厳しく管理された金融システムによって、同国の批判者が何年にもわたって誤って予測し続けてきたような金融危機のリスクは抑えられています。
中央銀行と政治指導者は、世界的な危機に直面しているからこそ、これらの誤った議論を退け、市場の流動性を確保し、中小企業を支え、支出を促すために金融政策と財政政策を活用すべきです。ただし、問題が流動性の不足ではなく、サプライチェーンの混乱と恐怖の伝染である場合、こうした教科書的な対応では効果が限定的であることも認識しなければなりません。今日、経済の安定化は何よりも公衆衛生当局の行動にかかっており、当局には、外国の同業者と協力する自由を含め、職務を遂行するための資源と裁量が与えられるべきです。1
COVID-19パンデミックとの闘いにおいて、経済学者、経済政策立案者、そしてG7のような機関は、「あらゆる適切な手段」とは何よりもまず医療従事者や疫学者が用いる手段を意味することを、謙虚に認めるべきです。協調、自律性、透明性こそが合言葉でなければなりません。




