本記事は2020年3月19日に更新されました。
新型コロナウイルス感染症(COVID-19)のパンデミックは、世界経済を混乱させています。
危機的状況で利用できる金融政策手段は減少しつつあります。
既存の手段を実施したとしても、その効果は限られる可能性があります。
今週初め、米連邦準備制度理事会(FRB)は、 政策金利をほぼ実質ゼロにまで引き下げ、必死の試みとして、世界最大の経済大国を、コロナウイルスによって引き起こされた深刻な景気後退から守ろうとしました。しかし、それで十分とはいえないかもしれません。
世界各国の政策立案者は、手探りで、現在150を超える国と地域に広がっている新型コロナウイルス感染症(COVID-19)のパンデミックの中で、経済が何とか持ちこたえられるよう、活用できる手段を探しています。しかし、そのような危機的事態に備えて政策手段が示された世界的な金融危機から10年以上が経った今、その手段の蓄えは減りつつあります。
金利の引き下げは、実績のある手段であり、人々にもっと多くの物を購入させ、より多額の融資を受けさせることを促します。しかし、その効果が続く期間には限りがあります。例えば欧州中央銀行と日本銀行は、パンデミックの前から既にマイナス金利政策を導入していました。これは、極端な措置であり、(少なくとも理論上は)銀行に預金を預けることに対して手数料を支払う事態を招きかねません。
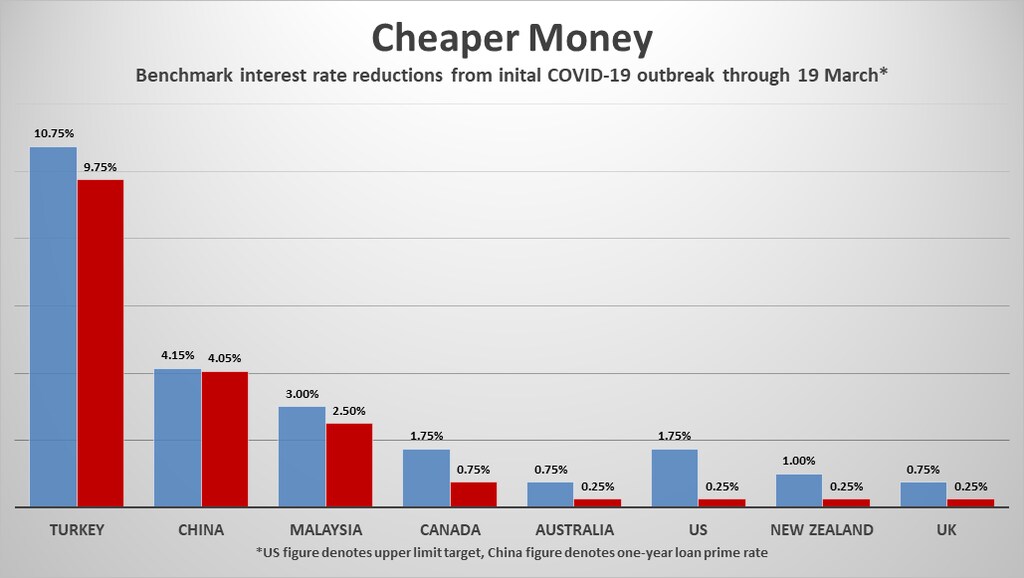
中央銀行の中には、緊急の「量的緩和」国債買入れプログラムを再開または拡大し、債券価格を支え、金利を抑えようとしているケースもあります。金利面での余地がほとんどない欧州中央銀行は、3月18日、発表した後に、COVID-19への対応として7,500億ユーロ規模の新たな国債買入れプログラムを発表しました。米国は、同国の新規感染者数が3,000人を超えた日に、7,000億ドル規模のプログラムを発表していました。
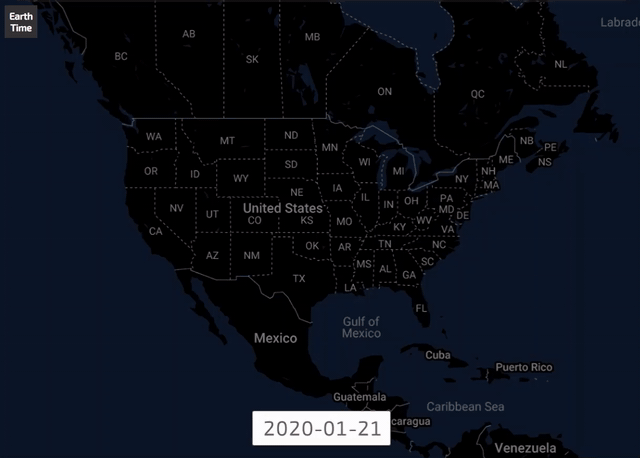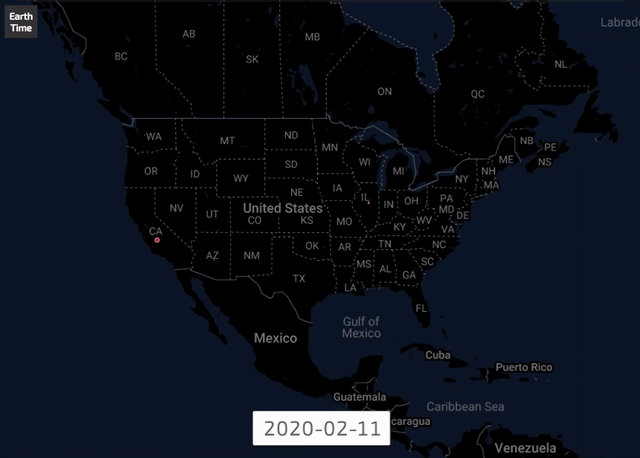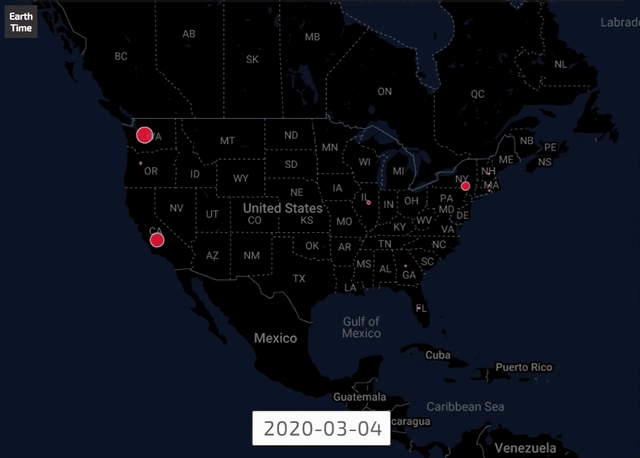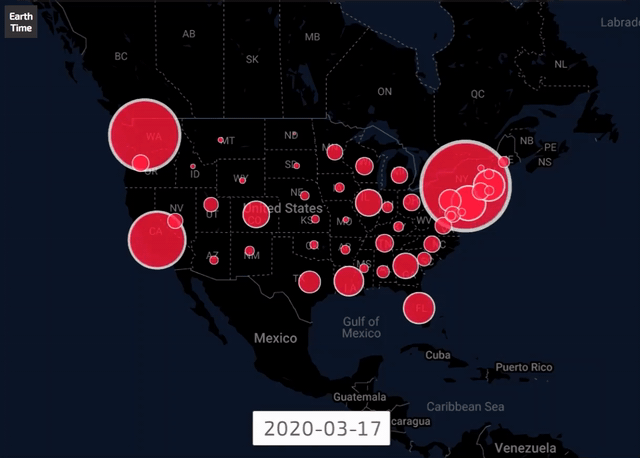
政策立案者が人々に お金を経済に注ぎ込み続けるよう促すことに成功したとしても、それが決定的な効果をもたらすかどうかは依然として不透明です。COVID-19が、商品を店頭に届けるために必要なサプライチェーンに根本的な影響を及ぼすことへの懸念は深刻であり、株式市場の変動の多くは現在、アルゴリズムによって自動的に引き起こされています。
背景についてさらに理解を深めるために、世界経済フォーラムの戦略インテリジェンス・プラットフォームから提供される、関連資料へのリンクを以下に紹介します。
COVID-19により、11年続いた強気相場が突然終わりを告げました。今、別の金融危機を回避するために介入しなければならない中央銀行の責任者たちは、前回の危機以降まだ完全には回復していない貸借対照表のもとで、その任務を遂行しなければなりません。(The Conversation)
独立した中央銀行は時代遅れになったのでしょうか。政府が中央銀行から権限を奪おうとする動きを嘆くのではなく、中央銀行は透明性を高め、自らの行動をより適切に説明・正当化できるようになる必要があります。(Project Syndicate)
ポルトガルの経済学者グループによる宣言は、欧州連合(EU)において、COVID-19に対する極端な措置を求めています。これには、より多くの金融支援を可能にするため、EU法の改正を含む可能性のある措置も含まれています。(VoxEU)
本記事によれば、コロナウイルスは戦時経済的な思考を必要としており、HSBCの元米国チーフエコノミストは、コロナウイルス対策の支出法案に加え、米国は最大2兆ドルに相当する景気刺激策が必要になると論じています。(New Yorker)
ベトナムのように、コロナウイルスの拡散を見事に抑え込んでいる国であっても、その経済への影響は、GDP成長率を1パーセントポイント分押し下げる可能性があり、中央銀行による対応の必要性を浮き彫りにしています。(The Diplomat)
欧州連合は、マクロ経済の安定化に向けた適切な枠組みを模索していますが、本記事の筆者は、中央集権的な財政当局が存在しないという不完全な制度的枠組みによって、その取り組みが妨げられていると論じています。(Peterson Institute for International Economics)
米国の連邦議員による最大限の努力にもかかわらず、経済安定化に向けた重要な分野のいくつかは、同国では対処されずに残される可能性が高いとされています。本記事によれば、そうした状況において地方政府が独自の経済支援を行うべきだとされています。(Brookings)
こちらの戦略インテリジェンスプラットフォームでは、COVID-19、金融・通貨システムに関する専門家による分析のフィードや、そのほか数百のトピックをご覧いただけます。閲覧には登録が必要です。