COVID-19が新興市場経済に与えた経済的影響は、世界金融危機を上回っています。
従来型の政策は限界に近づいています。
今後の政策対応は、3つの分野に焦点を当てるべきです。
COVID-19パンデミックが新興市場経済に与えた経済的影響は、世界金融危機をはるかに上回りました。これまでの危機とは異なり、先進経済と同様に対応は断固たるものとなっています。しかし、従来型の政策は限界に近づいており、非正統的な政策にもリスクが伴います。
まだ進行中のパンデミック
COVID-19は新興市場の全域(国の一覧は図を参照)で、まだ十分に終息していません。人と経済の双方にリスクをもたらしています。中国、ウルグアイ、ベトナムなどの国々はウイルスの封じ込めに成功している一方で、ブラジル、インド、南アフリカなどの国々では感染者の増加への対応に引き続き苦慮しています。
新興市場は、厳しい戦いに直面する可能性が高いです。
新興市場経済は複数の衝撃に見舞われたため、経済的影響はさらに深刻なものとなっています。国内の封じ込め措置の影響に加えて、外需の減少も重なりました。特に、移動の減少により観光に依存する国々や、商品価格の急落により石油輸出国が大きな打撃を受けています。世界貿易と石油価格はそれぞれ10%以上、40%下落すると予測されており、新興市場経済は厳しい戦いに直面する可能性が高いです。一方で、3月に見られた急激に不安定な市場環境と比べると、資本流出は安定し、ソブリン・スプレッドは縮小しています。
当然ながら、IMFの最新の6月の『世界経済見通し』改訂版は、新興市場経済が今年縮小し、3.2%になると予測しています。これは、このグループの記録上で最大の落ち込みです。比較のために述べると、世界金融危機では、このグループの成長率は大きな打撃を受けたものの、2009年にはプラス2.6%で底を打ちました。
断固たる政策対応
異例の政策支援がなければ、危機はさらに深刻だったでしょう。確かに、先進経済における断固たる政策対応により市場環境が好転し、新興市場経済は4月と5月に対外資金調達を再開できました。これにより、今年の債券発行は過去最高水準に達し、6月末時点で1,240億ドルに上っています。しかし、すべての国が状況の改善を実感しているわけではありません。燃料輸出国、フロンティア国、高債務国は、借入コストを押し上げる、あるいはさらに悪いことに市場へのアクセスをそれ以上認められなくなるような、より大きな金融ショックに直面しています。
先進経済による政策支援により、新興市場経済の政策担当者は経済的打撃を和らげるための余地を得ました。新興市場経済は、過去の局面では、急速な資本流出や為替レートの下落によるインフレ効果を避けるため、政策を引き締める傾向がありました。これに対し、今回の危機では、新興市場経済の政策対応は先進経済のものにより近いものとなっています(IMFの政策トラッカーをご覧ください)。多くの新興市場経済は準備金の利用をより控えめにし、為替レートをより大きく調整させました。一方で、多くの国々は市場機能を確保するため、必要に応じて流動性を注入しています。ポーランドやインドネシアなどの国々は、信用を支えるためにマクロプルーデンス政策をさらに緩和しました。
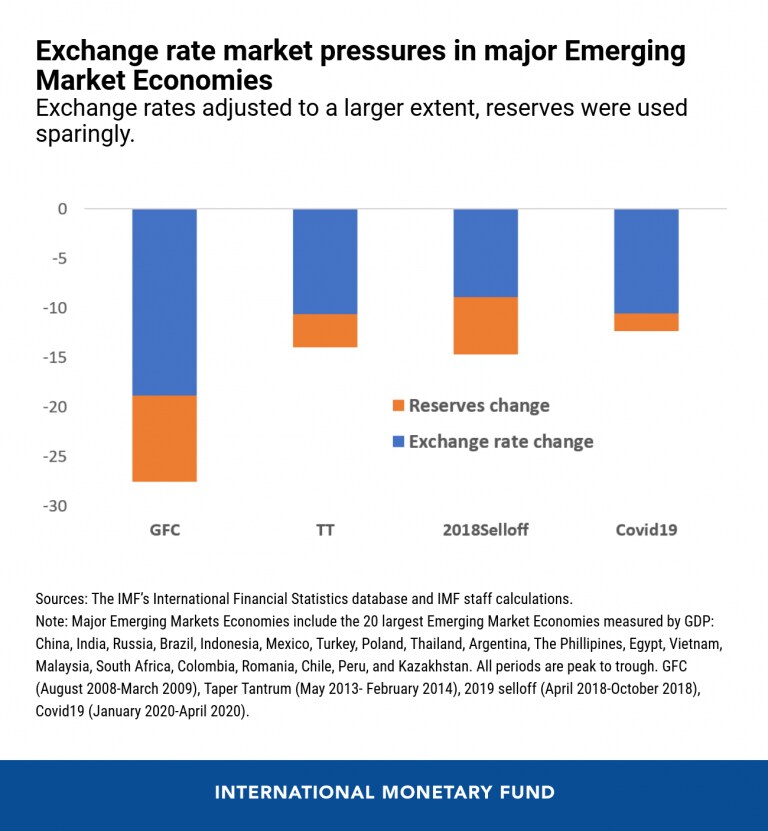
より先進的な国々と同様に、タイ、メキシコ、南アフリカを含む多くの新興市場経済は、今回の局面で金融政策を緩和しました。一部のケースでは、政策金利をさらに引き下げる余地が限られていたことや、市場環境の悪化により、初めて非伝統的な金融政策手段を用いることになりました。これには国債や社債の買い入れも含まれますが、先進経済と比べると、現時点ではその規模はなお小さいにとどまっています。反対に、資本流出を抑止するための資本移動措置の利用は、これまでのところ非常に限られています。
財政政策においても、同様の状況が見られます。新興市場経済は、健康危機への対応、国民と企業への支援、そして経済的衝撃の相殺を目指して財政スタンスを緩和してきました。先進経済の規模よりは控えめですが、これらの取り組みは世界金融危機の時期と比べて大幅に大きなものとなっています。
従来型政策から非正統的政策へ
これらの措置にもかかわらず、新興市場経済の見通しは依然として大きな不確実性に覆われています。多くのリスクの中でも最も大きいのは、健康危機がより長期化する可能性です。そうなれば、より多くの人命が失われ、深刻な経済的結果を招きかねません。ほとんどの新興市場は、伝統的な財政、金融、対外政策による支援の余地が限られた状態で今回の危機に突入したため、より深刻な景気後退に対処することは困難になるでしょう。そして、ここ数か月の措置によって、政策の余地はすでに大きく使い尽くされています。
政策の余地が減少しているため、一部の国は、より非正統的な措置に頼らざるを得なくなる可能性があります。価格統制や貿易制限から、より非伝統的な金融政策や、信用および金融規制を緩和する措置に至るまで、その内容は多岐にわたります。これらの措置の一部は、先進経済や低所得経済の一部でも実施されていますが、特に集中的に用いられる場合には、大きなコストを伴います。例えば、輸出制限は多国間貿易体制を深刻に歪めかねず、価格統制は最も必要としている人々への物資の流れを妨げます。
その他の非正統的政策の有効性は、制度の信頼性に左右されます。例えば、その国が信頼性の高い金融政策の実績を持つかどうかが挙げられます。現在の危機の輪郭を見極めている最中であるため、これらの措置のリスクと便益を慎重かつ適切に分析する時間はほとんどありません。
まだ危機を脱してはいない
新興市場経済は危機の第1段階を比較的うまく乗り切ってきましたが、次の段階はさらに厳しいものになる可能性があります。ウイルスはなお存在しており、金融状況は依然として脆弱で、政策の余地は小さくなっています。特に、債務の持続可能性に大きなリスクを抱える国々にとっては、その傾向が顕著です。後者のグループに属する国はかなり多いです。新興市場経済のおよそ3分の1は、高債務水準で危機に突入しており、追加の裁量的な財政政策を行う余地がないか、その余地が大きく損なわれていると評価されています。
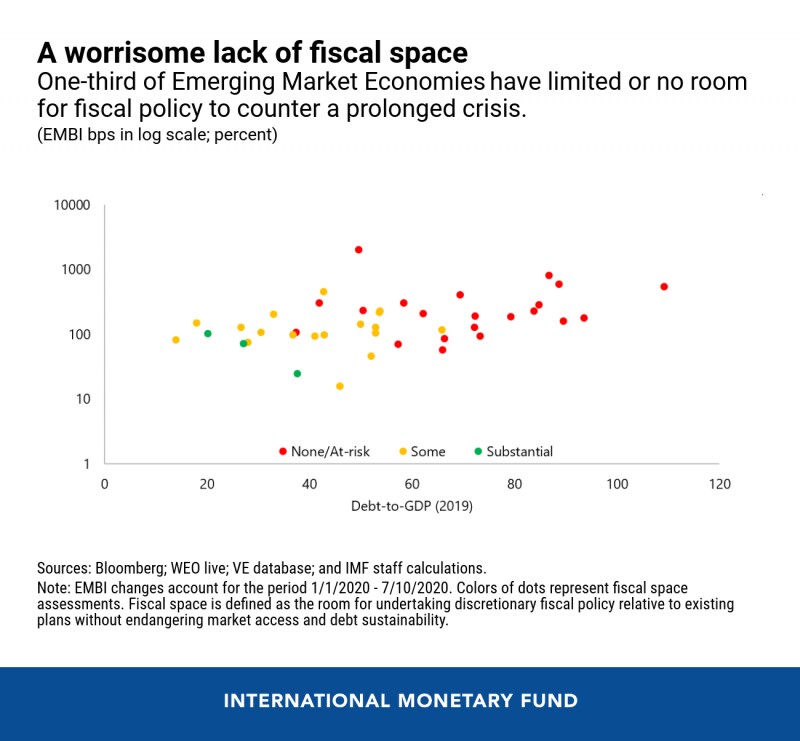
危機が進展するにつれ、流動性の問題が支払能力への懸念へと変化する高いリスクも存在します。ソブリン債務のストレスに加え、多くの新興市場経済では企業のデフォルトリスクも憂慮すべき水準に高まっています。さらに、危機は貧困層により大きな打撃を与えており、この不平等の拡大は多くの国々で政策上の課題をさらに深刻化させるでしょう。
これらの課題の複雑さに対応するためには、多面的な政策対応が必要です。第一に、より持続的で包摂的な成長を可能にするよう、国内政策を設計する必要があります。第二に、市場へのアクセスが依然として不安定な場合には、二国間および多国間の融資機関による支援を拡大する必要があります。これまでのところ、IMFは22の新興市場経済に対して、約720億ドル(SDR 520億)の金融支援を提供しています。最後に、債務の持続可能性が損なわれている国々については、民間部門を含む債権者全体で広く負担を分担することを通じて、これらの問題を適時かつ持続的に解決する必要があります。後者の2つの政策の視点は、IMFの融資とIMFによる債務解決における役割に関する今後のブログで分析されます。




