COVID-19は世界のサプライチェーンに大きく長期的な影響を及ぼすと予想されており、それが世界経済、企業、消費者のすべてに甚大な影響を与えるでしょう。
Fortune 1000企業の94%が、すでにCOVID-19によるサプライチェーンの混乱に直面しています。
サプライチェーンのリーダーがポストCOVID-19経済に備えるための3つの方法があります。
世界は変わりました。COVID19は、私たちの生涯で最も重大な出来事かもしれません。今後12か月で、数万人(数十万人でないとしても)が命を落としていたことでしょう。このパンデミックの二次的な影響は、いまだ十分に理解されていません。
2008年は金融危機であり、2020年はサプライチェーン危機です。
初期の兆候
Fortune 1000企業の94%が、COVID19によるサプライチェーンの混乱に直面しています ――Fortune誌のレポートによると、94%です。「Supply Chain Disruption(サプライチェーンの混乱)」のウェブ検索は大幅に増加しており、業界関係者の関心を示す早期の指標となっています。
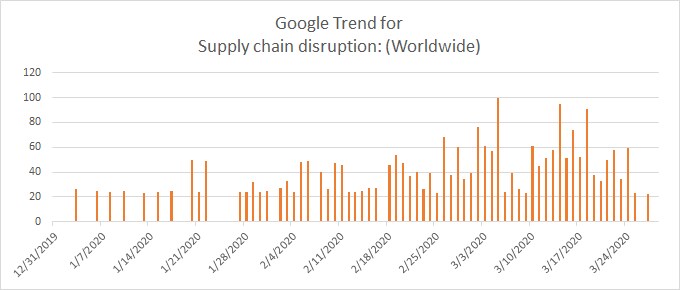
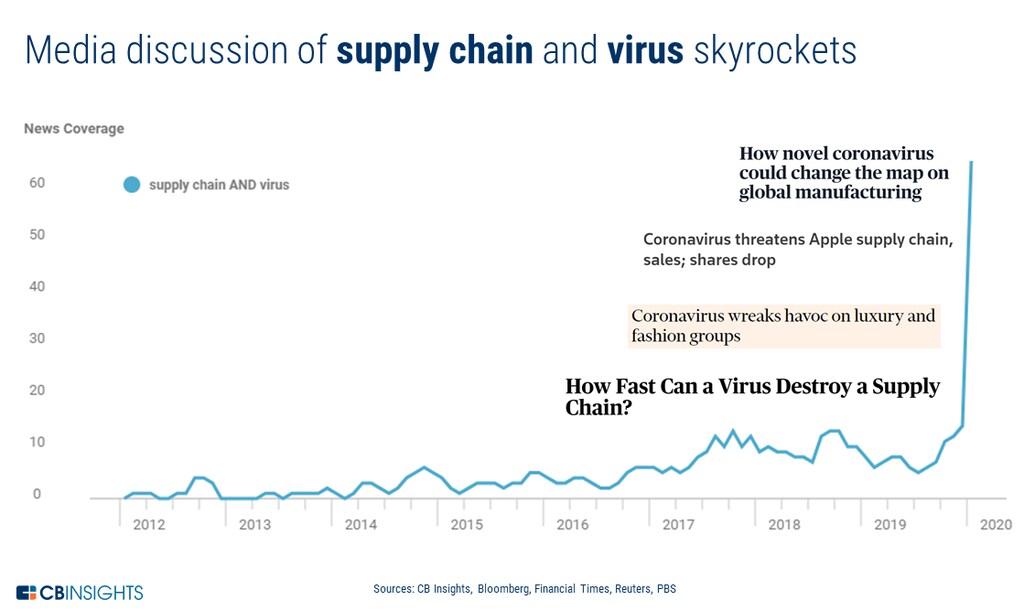
サプライチェーンの課題の大きさを示すより強力な指標は、このテーマがメディアで集めている急上昇する関心です。専門家がCOVID19によってサプライチェーンがどのような影響を受けるかに真剣に注目しており、サプライチェーンはかつてないほどニュースの話題となっています。これは今後の時代の兆しです。
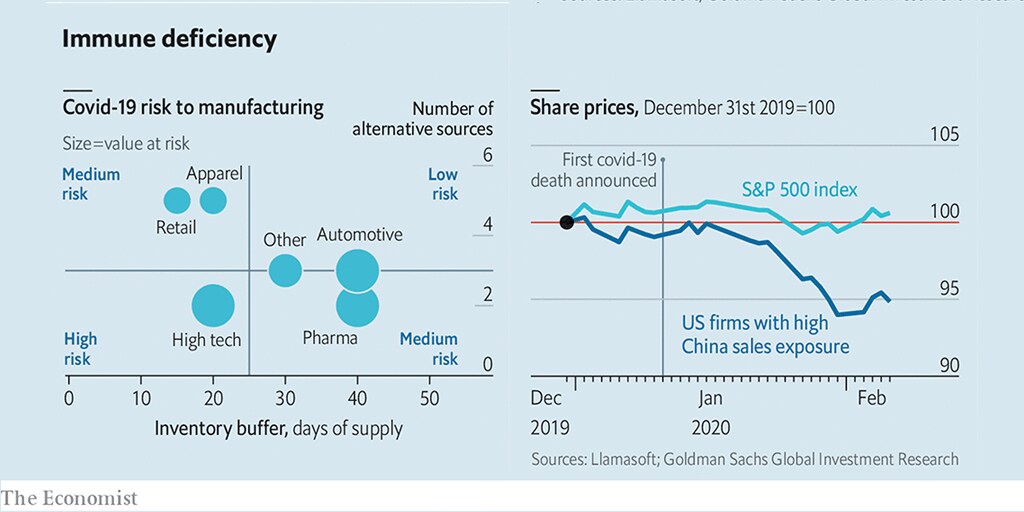
現在の焦点は中国に当てられています。ウイルスが同国で発生したことと、世界貿易に占める中国のシェアを考えれば、これは驚くに当たりません。最近のEconomist誌の記事によると、中国は現在、世界GDPの16%を占めています。繊維・アパレルの全輸出に占めるシェアは世界全体の40%です。世界の家具輸出の26%を生み出しています。世界の鉱業輸入の20%を消費しています。世界は、中国の工場がもたらすコスト効率のために中国の工場に依存しています。しかし、このコストの最適化には裏腹の側面があります。サプライチェーンが混乱に対して脆弱になるのです。中国への依存度が高い米国企業の株式は、感染拡大の最初の報道があった1月初め以降、S&P500指数を5%下回るパフォーマンスとなっています。
全体像
しかし、より大きな問題は中国ではありません。問題はサプライチェーンの混乱です。打撃を受けているのは世界のサプライチェーンだけではありません。例えばインドでは、都市部の貧困層が農村部へ逆流する現象により、ラストマイル配送において大きな物流上の課題が生じています。工場の操業停止は取引先にも連鎖的な影響を及ぼしており、そのうちの一部は財務的圧迫および流動性の欠如により倒産するおそれがあります。
従来の指標であるコスト、品質および納期を基準にサプライチェーン戦略を策定する際には、もはや十分ではなくなります。今後、サプライチェーンのリーダーは次の3Rを考慮しなければなりません:レジリエンス、即応性、および再構成可能性。
供給業者を選定する際に、依然として価格を重要な要素とする組織が多いことは間違いありません。しかし、COVID19以降のパラメータはより多次元的になり、他の変数により高い重みづけを行う必要があります。サプライヤーの財務リスクはどの程度か。サプライヤーはどれだけ迅速に生産能力を増減できるか。事業のうちどれだけの割合が、1社のサプライヤーに決定的に依存しているか。
COVID19は例外ではありません。近年の歴史が示すように、世界は自然災害、気候変動、地政学的緊張にますます脆弱になりつつあります。これらすべてにより、サプライチェーンは混乱に対して積極的に備え、それに適応することが求められます。混乱が頻発する時代において、サプライチェーンはコストの最適化と同じくらい収益の確保にも関わるものになるでしょう。
企業は、サプライチェーンをより深く、より多くの側面から理解する必要があります。COVID19は、レジリエンスを構築するためのサプライチェーンの長期的な変革をもたらす可能性が高いです。
では、何ができるのでしょうか?
本記事末尾の参考文献に挙げた専門家全般の間では、サプライチェーンがどのように進化する必要があるかについて、合意が広がりつつあります。
1)多層のサプライチェーンにおける透明性を確保する、
サプライチェーンのレジリエンスおよび即応性を実現するための第一歩は、自社のサプライチェーンを可視化することです。サプライヤーのサプライヤーが誰であるかを把握していますか?その企業は、COVID19の影響が大きい地域にありますか?紛争が起きやすい地域にありますか?両者間の物流ルートは稼働していますか?
組織は、第1層のサプライヤーを超えた先の業務および生産能力をほとんど把握できておらず、把握できている場合でもごくわずかです。この可視性の欠如はリスクの増大につながり、サプライチェーンのレジリエンスを実現するうえでの最初のボトルネックとなります。アリアンツの「Business Risk Report」(2014年版)によれば、サプライチェーンの混乱の51%は第2層および第3層のサプライヤーに端を発しています。
サプライチェーンのリスクとレジリエンスを理解するには、特定のサプライヤーの部品に関連する製品売上高の総額、重要部品が単一調達されている度合い、サプライヤーの所在地に関わる地政学的・環境的リスク、そしてサプライヤーの財務的な健全性に関する情報が必要です。幸いなことに、ブロックチェーンやIoTといった技術は、エンドツーエンドのサプライチェーン全体の可視性を大幅に向上させる可能性を秘めています。
2)在庫と需要の見積もり:上流および下流
ほとんどの組織は、自社がどれだけの在庫を保有しているかを正確に把握しています。しかし、上流および下流のサプライチェーンにどれだけの在庫があるかを把握している組織は、ごくわずかです。サプライヤーや販売代理店が保有する補修部品や部材の在庫はどれだけあるでしょうか。消費者需要が急増または急減した場合に対応できる生産能力はどれだけあるでしょうか。この需要の変化は起こりうるでしょうか。
従来の定量的・統計的な需要予測は過去のトレンドを入力として用いるため、混乱が生じたシナリオでは大きく外れてしまいます。しかし、混乱とは定義上、異常な事態であり、過去は混乱後に何が起こるかの指標にはなりません。生産能力の計画を社内で行い、サプライヤーの実際の生産能力を把握しないまま供給業者に伝えたうえで、従来どおりに物事が続くと想定すると、逆効果になりかねません。このアプローチは、危機の際のレジリエンスおよび即応性に問題を生じさせる可能性があります。
一次、二次、三次のサプライヤーにおける生産能力の制約を見通せるサプライチェーンの可視化。サプライチェーンをさらに遡ることで、組織は部品の調達元、既存の在庫を新製品の生産に転用できるか、あるいは中古在庫を用いた再製造で供給問題に対応できるかについて、より完全な情報を得られます。こうした可視性は、サプライチェーンのレジリエンスと混乱への対応力を評価する際に不可欠です。
これを実現するうえでの主な課題は、技術的な問題ではなく、適切なインセンティブの欠如です。組織は、自社の機密データを他の組織と共有したがらないことがほとんどです。 サプライヤーは、自らの真の生産能力や在庫を顧客に明らかにするインセンティブを持ちません。小売業者は、メーカーに対して見ている需要を明らかにするインセンティブを持ちません。
3)生産能力の特定と確保
サプライチェーンの混乱は、需要が回復する時に備えて、生産能力を計画・特定・確保する好機です。もちろん、それがいつ起こるかを正確に知ることは困難です。しかし、可能な場合には、サプライチェーンにおける生産能力を確保するための長期契約が、メーカーとサプライヤーの双方にとって有益となり得ます。
メーカーにとって、生産能力を保証することは、需要が回復した際に顧客からの収益を確保する手段です。サプライヤーにとっては、これは保証された収益であり、融資の確保や一時的な資金繰りの乗り切りに役立ち得ます。
現在のCOVID19の状況では、物流契約は特にこうしたアプローチの恩恵を受ける可能性があります。メーカーが生産を増強し、サプライチェーンの遅れを取り戻そうとする際、事前に予約された物流能力はコストを抑制し、物流への優先的なアクセスを可能にします。
もちろん、課題はこうした戦略におけるリスクとリターンのトレードオフです。需要が期限内に回復せず、予約された生産能力が利用されなかった場合はどうなるでしょうか? サプライヤーが契約から後退し、約束された生産能力を提供しなかった場合はどうなるでしょうか。交渉された契約には、双方のリスクとリターンが均衡するよう、そうしたシナリオに対応する条項が必要です。
まとめ
COVID19は今世紀のブラックスワン事象です。医療の観点から、全大陸の国家間で前例のない情報共有とその後の協力が行われてきました。サプライチェーンの専門家にとっての教訓はここにあります。サプライチェーンの混乱を克服するには、より深い可視性と協力が不可欠です。
混乱はしばしば変化の触媒となります。ブロックチェーン、IoT、AIなどの実現技術により、デジタルサプライチェーンは以前から視野に入っていました。今こそ、サプライチェーンのリーダーが行動を起こし、技術を活用してサプライチェーンを変革する好機です。COVID19の混乱を克服するだけでなく、将来に向けてサプライチェーンを準備するためにも。




