2020年最初の2カ月における中国の輸出額は前年同期比で17.2%減少し、輸入の伸びは4%鈍化した。
主要産業はCOVID-19の打撃を受けており、原子炉、電気機械・設備、プラスチック、有機化学品が特に大きな影響を受けた業種の一つである。
グローバル化は、強固な国際協力ネットワークの構築を通じて最も効果的に機能するだろう。
COVID-19のパンデミックは、今や大恐慌以来最悪の景気後退を引き起こすと予想されている。多くの論者は、これがしかねず、崩壊させグローバル化そのものに及ぶと指摘している。
グローバル化は、複数の国にまたがる生産者を結ぶ複雑な結びつき――グローバル・バリューチェーン(GVC)――に依存している。これらの生産者は、遠方の海外の供給業者一社のみが生産する、高度に専門化された中間財、すなわち「インプット」をしばしば利用している。COVID-19はこれらの結びつきを深刻に混乱させた。
2020年初頭の時点で世界経済は脆弱だったものの、世界経済は、米中の「第1段階」貿易合意を受けて国際貿易の拡大が期待されていた。第1段階の貿易合意。COVID-19はそうした期待を打ち砕き、世界の工場を操業停止に追い込み、グローバル・サプライチェーンを深刻に混乱させた。
この点で中国は重要な役割を果たしている。中国税関統計によると、2020年最初の2カ月における中国の輸出額は前年同期比で17.2%減少し、輸入の伸びは4%鈍化した。
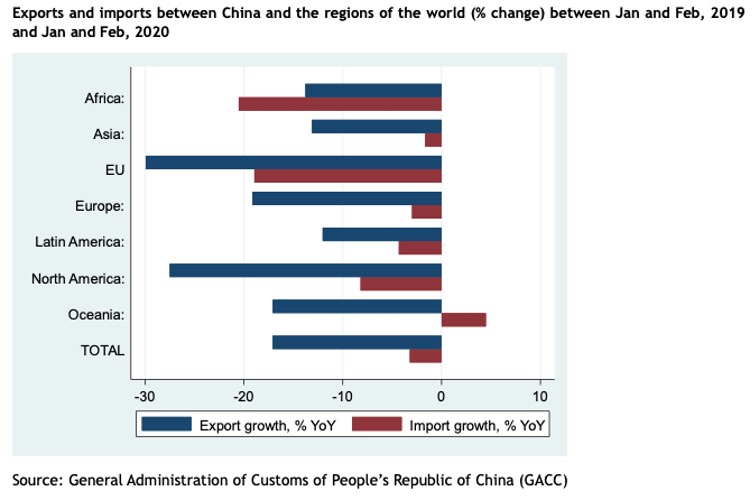
中国の貿易減少は、市場によって影響の度合いが異なった。2019年最初の2カ月と2020年最初の2カ月を比較すると、中国とEU・米国との貿易が急減していることがわかる。中国からEUへの輸出は29.9%減少し、EUからの輸入は18.9%減少した。米国との輸出入はそれぞれ27%、8%減少した。
こうした大幅な減少は、欧州や米国の企業と中国企業との間の強い相互依存関係と関連している可能性が高い。
ショックの規模
中国における供給ショックの規模と、それが世界に波及する様子を把握するため、ロイズ銀行グループ・ビジネス繁栄センター(LBGCBP)(アストン大学)は、中国の公式データを用いて中国の世界貿易ネットワークを図示した。
2019年において、米国は中国への貿易依存度が最も高く、次いで7つの欧州諸国と日本が続いた。2020年には、欧州諸国がさらに上位に順位を上げた。
パンデミックが続く中、中国の輸出品のうち最も大きな影響を受けたのは、原子炉などの資本財、鉄などの中間財、そして家具などの労働集約的な最終財である。
中国の輸入品のうち最も混乱が生じたのは、有機化学品などの中間財(中国国内の工場閉鎖が原因と考えられる)と、電気機械などの資本財である。最も深刻な打撃を受けたのは貴金属や宝石類であり、これは中国の洗練された中間所得層の消費者の台頭を示す一方で、COVID-19により彼らの高級品への需要が減少していることも示している。
興味深いことに、2020年には中国の肉類と鉱物性燃料の輸入が急増した。前者は、ロックダウン期間中に中国国内の食料供給が弱まったことで説明できる。後者は中国における原油需要の拡大を浮き彫りにしている。
輸出入の双方で特に大きな打撃を受けた製品カテゴリーは4つある。原子炉、電気機械・設備、プラスチック、有機化学品である。これらのカテゴリーには、よく使われる中間財(他の財の生産に用いられるもの)が含まれている。
通常の状況であれば、これらの財は、相互に密接に結びついた世界の生産システムの一部として、中国と他国の間で行き来していたはずである。こうした国際貿易の大幅な減少は、COVID-19がGVCに与えた壊滅的な影響を浮き彫りにしている。
不透明な将来
しかし、前例のない、同期した、そして深刻となる可能性が高い需要の落ち込みが今まさに進行している。そして中国は、またしても最初にその影響を受けた国の一つとなった。
中国の労働者は4月に職場へ復帰したものの、多くは既に職を失っていた。国際的な受注の広範なキャンセルや支払いの遅延により、流動性の問題が生じ、世界の需要に依存する企業の大量閉鎖につながった。
投資も急減した。2020年2月と3月には、中国の公式統計によると、前年同期と比べて中国で新たに設立された外国貿易企業は24.4%減少した。一方で、既存の外国貿易企業1万2000社が閉鎖された。
農業、物流、原材料、繊維・衣料の生産者が最も深刻な打撃を受けた。しかし、より前向きな面としては、医療用品の需要が急増している。
現在、多くの人々がグローバル・バリューチェーン――特に中国と結びついたもの――への依存のリスクを指摘しており、「脱グローバル化」を巡る議論も起きている。
例えば、欧州委員会のウルズラ・フォン・デア・ライエン委員長は、EUが少数の海外供給業者に過度に依存していることを理由に、世界のサプライチェーンの「短縮」を求めている。同様に、フランスのエマニュエル・マクロン大統領は、フランスと欧州の「経済主権」を強化するため、国内で投資を行い、ハイテクおよび医療分野における投資を促すべきだと主張している。
では、これはグローバル化の終わりなのか?そうではない。しかし、GVCの再編は避けられない。
今後の道筋
グローバル・サプライチェーンは極めて複雑であり、いかなる分野や国も孤立しては存在しない。

しかし、GVCは効率性の原則に従っている。それは、企業が生産ニーズを満たすために、インプットがどこから調達されるかにかかわらず、可能な限り最良のインプットを最も低いコストで調達した結果である。
これはグローバル化の存続にとって朗報である。効率性が依然として主要な目標である一方、企業は引き続き世界から調達を行うだろう。
複雑なGVCへの過度の依存に対する懸念は、医療用品のように国家安全保障に関わる製品については正当なものである。多くの国は今後、輸入に頼らずにこうした製品を生産できるよう対策を講じるだろう。
次の危機を予測できる者はいない。しかし、これまでのところ最も信頼性が高く効率的な保険は、強固な国際協力ネットワークを構築することである。現時点では、これに関する世界的な政治的合意は依然として得られていない。しかし、その野心を決して手放すべきではないということではない。




