昨年の景気後退は、欧州の家計および企業のバランスシートに大きな打撃を与えるには至らなかった。
その要因としては、人々が自宅にとどまり支出を抑えたこと、そして企業と家計に対する支援により金融の安定が強化されたことが挙げられる。
欧州の公共部門は、広範な支援策を提供したことにより、COVID-19による金融損失の大部分を負担してきた。
最も確かな回復のためには、IMFが助言するとおり、最も影響を受けた層に対する政策支援と介入を「段階的かつ慎重な」アプローチで継続しなければならない。
昨年の景気後退に関する前向きな驚きの一つは、欧州の家計および企業のバランスシートに与えた打撃が予想より小さかったことである。
過去には、深刻な景気後退の後、家計と企業は債務の大幅な増加と所得・資本の減少に直面し、長期にわたる低迷が続いた。しかし、COVID-19危機では今のところそうはなっていない。これは主に、各国政府と中央銀行による異例の政策対応のおかげである。
ただし、回復が本格化するにつれ、政策立案者は経済の最も大きな打撃を受けた分野への支援を維持し、まだ顕在化していない経済的損害の兆候に引き続き警戒する必要がある。すべての民間バランスシートが同程度に強靭だったわけではない。
今回のIMFスタッフによる新たな調査研究において、われわれは民間部門のバランスシートの強靭性を確認している。例えば、レバレッジ(または債務水準)と流動性を組み合わせた単純なバランスシート脆弱性指数を用いると、2020年に欧州連合加盟国と英国でGDPが急落したにもかかわらず、欧州の企業および家計のバランスシートは平均してほとんど影響を受けなかったことが分かる。
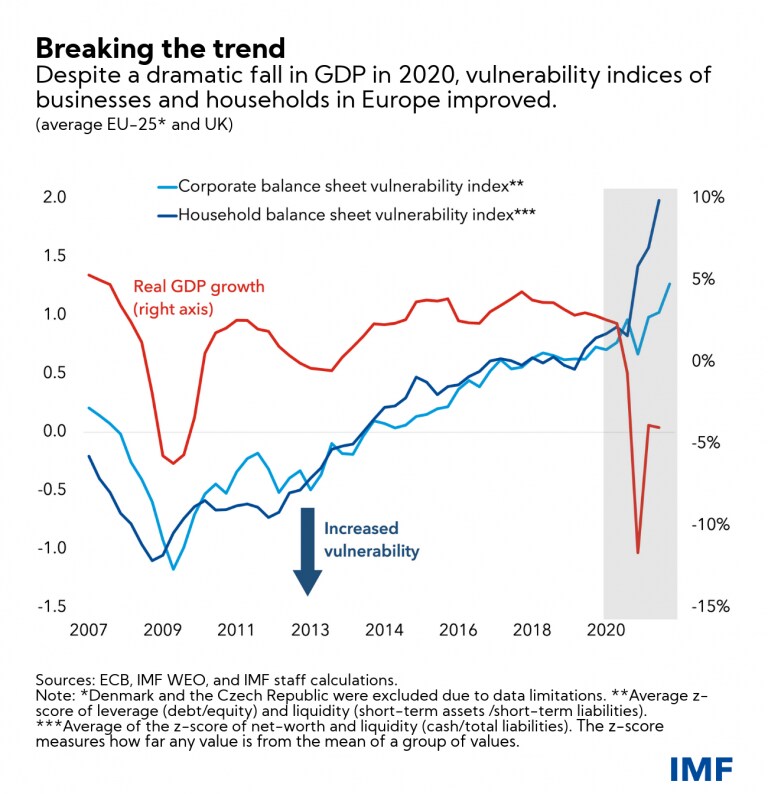
パンデミック以前、これらの指標は概ね連動して動いていた。GDPの減少は通常、企業および家計のバランスシートへの負担増を伴っていた。これに対し、昨年の危機の最悪の局面においても、欧州の企業部門の指数はわずかに低下したにとどまり、2020年末には実際に改善した。これらの部門全体の動向は、特にパンデミックから最も大きな打撃を受けた業種や企業における多様な結果を覆い隠している可能性があるものの、企業部門全体の強靭性を裏付けている。
欧州の家計のバランスシートも、失業率の上昇と労働時間の短縮にもかかわらず、2020年には全体として改善した。人々は以前より自宅で過ごす時間が増え、支出を抑えた一方、政策措置が彼らの所得を支えた。
企業と家計への支援はまた、投資家、借り手、預金者として果たす重要な役割のゆえに、金融の安定性を強化した。両者の強靭性により、欧州の銀行および その他の金融機関の資産の悪化は防がれた。
誰が、いつ、そのコストを負担するのか?
しかし、欧州におけるCOVID-19危機による損失の大部分を企業や家計のバランスシートが負担しなかったのであれば、その損失を負担したのは誰なのか。端的に答えると、「公共部門」である。
失業保険制度などの従来の政策手段に加え、賃金補助、助成金、税の繰延べ、保証付き融資を含む大規模な緊急政策パッケージが、民間部門の所得と財務の健全性を支えた。しかしそれらはまた、2020年の政府債務(政府預金を控除後)を、半数の国でGDP比5%超、さらに7か国でGDP比12%超増加させた。
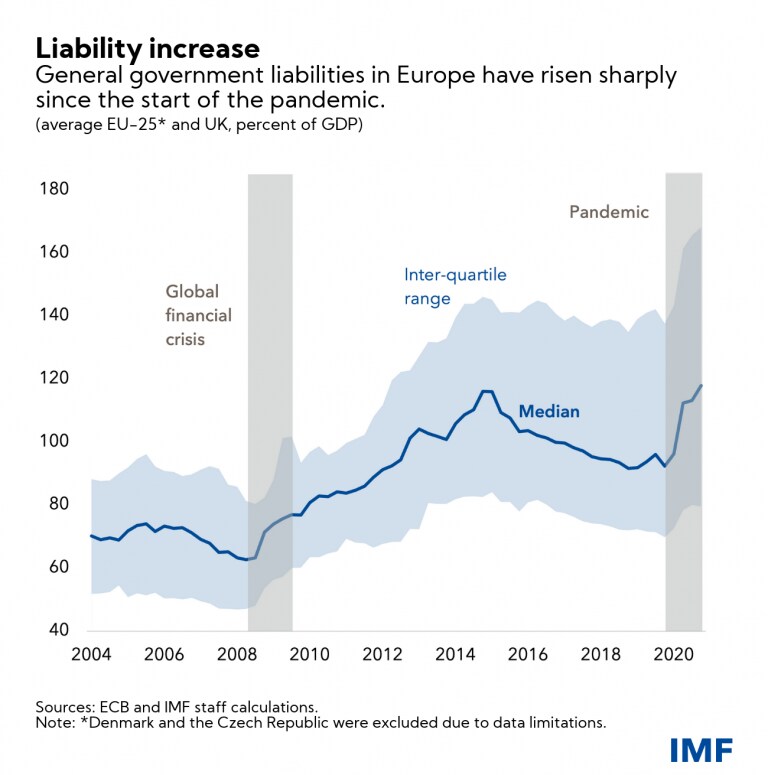
中央銀行と民間銀行は、この新たな公的債務の大部分を購入してきた。中央銀行による資産購入プログラムは、特に政府債務の安定的かつ低い借入コストの維持に寄与した。また、経済活動が低迷する中でも、低金利は株式評価額を支えた。融資返済猶予や銀行資本緩和といった金融規制上の救済措置とあわせ、これらの政策は民間部門の株主資本の維持と流動性の拡大に役立ち、企業および家計のバランスシートの悪化を防いだ。
今後の道筋
COVID-19危機が民間のバランスシートに深刻な打撃を与えるのを防ぐことは、欧州における成功した回復の基盤を築くうえで欠かせない。前例のない外生的ショックに直面する中、これまでの異例の政策対応は正しい判断であった。
しかし、パンデミックはまだ終わっていないため、回復の次の段階でもこれらの成果を維持する必要がある。パンデミックが完全に抑制されない場合、民間部門のバランスシートを含め、経済活動に対するリスクは依然として残っており、当面は政策支援の継続が必要である。
今後の道筋は、微妙な綱渡りの作業となる。ワクチン接種が進み経済回復が勢いを増すにつれ、幅広い緊急支援は、最も大きな打撃を受けた世帯や企業に的を絞った政策介入へと次第に移行すべきである。
最近の研究によれば、両部門の全体像は安心できるものであっても、特定の業種や世帯グループには深刻な脆弱性が局所的に存在することが示されている。したがって、観光・接客など接触型サービス業における存続可能な企業の支払能力ニーズへの対応と、自営業者や脆弱な世帯へのさらなる支援は依然として不可欠である。ただし、公的バランスシートには限界があるため、政策論議は、適切な時期に公共部門の債務を削減する方法へと移っていくことになるだろう。
COVID-19が抑制され、回復が確実に進んだ後は、不確実性が低下し、緊急支援措置を縮小することが可能になる。この過程自体が独自の課題を伴う可能性がある。というのも、その時点で初めて、一部の隠れた経済的損害が表面化するかもしれないからである。こうした潜在的リスクへの対応には、段階的かつ慎重なアプローチが求められる。