アフリカでは人口増加と非感染性疾患(NCD)の蔓延に伴い、医薬品の需要が高まっている。
ジェネリック医薬品メーカーが市場の大部分を供給しているものの、アフリカは依然として輸入医薬品や原材料に大きく依存している。
共同調達、地域生産、そしてより予測可能な資金調達は、アクセス性を向上させると同時に、製造業者にとっての機会を創出する可能性がある。
アフリカにおける医療需要は急速に変化している。一般的な認識とは異なり、アフリカ大陸の医薬品市場は決して停滞しているわけではない。
現代の健康問題を治療するための新しい種類の医薬品へのニーズは急速に拡大しており、製造業者にとっては、この地域におけるより強靭なサプライチェーンを構築する絶好の機会となっている。これは、投資家と、より良い医療を必要とする数億人の患者双方にとって、潜在的なウィンウィンとなる可能性がある。
感染症や妊産婦の健康問題による負担は依然として残っているものの、癌や糖尿病といった非感染性疾患の増加が、サハラ以南のアフリカ全域で状況を大きく変えつつある。
その結果、アフリカの医薬品市場は、 500億ドル 急速な人口増加と拡大する医療ニーズに牽引され、2030年までに世界で最も急速に成長する医薬品地域となる見込みだ。
疾病負担の大きな転換期が進行中である。HIV、マラリア、結核、エボラ出血熱などのウイルス性、細菌性、寄生虫性疾患は、依然として優先度の高い課題である。
しかし、不健康な食生活、運動不足、大気汚染に関連する健康問題の急増により、非感染性疾患は、感染症、母体疾患、新生児疾患、栄養疾患を合わせたものを上回り、死亡原因の第一位となる見込みです。 2030年までにサハラ以南アフリカ。
アフリカにおける医薬品製造と医薬品供給を推進している要因は何ですか?
この広大で急速に変化する医療ニーズを満たすことは大きな課題である。アフリカは人口のわずか1%を占めるにすぎないことを考えると。 世界の医薬品製造の3% そしてそれ以上 アフリカの医薬品の70% 輸入されている。
しかし、進歩の兆しは依然として見られる。規制の調和、国内購買力、そして現地生産目標は急速に加速している。野心的な大陸目標が勢いを増しており、アフリカ連合は生産目標を掲げている。 必要な医療製品の60% 2040年までに地域レベルで実現する。
ナイジェリア、ケニア、ガーナ、南アフリカといった主要な地域流通拠点が、この変革の最前線に立っている。
アフリカは既に、アフリカ医薬品庁(AMA)、アフリカ保健製品製造調和プラットフォーム(PHAHM)、アフリカ共同調達メカニズム(APPM)の展開により、政策を実行に移し、現地製造におけるボトルネックを取り除くための進歩を遂げている。
これらの機関は、承認手続きの効率化を支援し、製品を以前よりも数ヶ月早く薬局の棚に並べることを可能にしている。
例えば最近、アフリカ疾病予防管理センター(Africa CDC)は、生殖、母子、新生児および小児の健康に関する必須医薬品の入札を初めて開始し、 優先的に優先すべき10製品 この取り組みは、多くの国々にまたがり、供給の安定性を向上させ、アフリカの製造業者の関与を促進し、30~90%のコスト削減を実現することを目指しています。
アフリカ大陸は、援助への依存から脱却し、地域における購買力、地域生産、そしてより大きな自立へと向かっている。
ジェネリック医薬品およびバイオシミラー医薬品メーカーは、アフリカの医薬品市場をどのように形成しているのか?
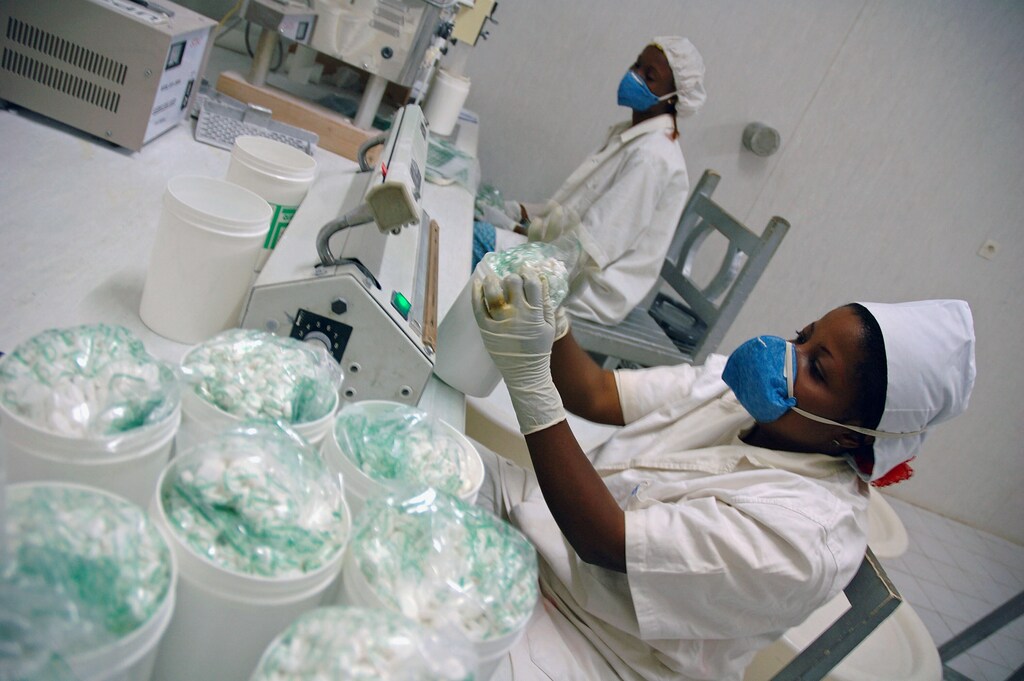
こうした背景において、ジェネリック医薬品およびバイオシミラー医薬品メーカーは極めて重要な役割を担っている。これらの企業は、世界の医薬品生産量の約80%を占めており、既にアフリカ全土で多くの手頃な価格の治療へのアクセスを支えている。
彼らは今、非感染性疾患治療薬の需要急増によって生じた市場のギャップを埋める大きな新たな機会を得ている。一部の多国籍製薬会社は、 アフリカの一部の市場から撤退 近年、ジェネリック医薬品メーカーは、大陸全体で品質が保証された手頃な価格の治療薬の主要な供給源となっている。
市場規模は拡大しており、アフリカの地元生産者、アジアの新興供給業者、そして確立された国際的なジェネリック医薬品メーカーが、より大きなシェアを求めて競争を繰り広げている。
サハラ以南アフリカの経済成長率は平均で 2026~2027年には4.4%これにより、地域の購買力が向上するとともに、国民皆保険制度の拡充により、輸入医薬品と国内生産医薬品の両方に対する市場需要がより予測可能になっている。
アフリカの医薬品市場の成長を阻む最大の障壁は何ですか?
しかし、依然として大きな課題が残っている。その一つは、世界の保健医療資金における根本的な欠陥である。援助資金や開発資金の多くが、患者が実際に必要とする日常的な医薬品の供給確保よりも、高レベルの介入策に投入されているのだ。
もう一つの障害は、完成医薬品の製造を海外のサプライチェーンに大きく依存していることであり、これは現地の回復力を脅かしている。アフリカは依然として100万以上の医薬品を輸入している。 有効医薬品成分の95%そのため、現地生産は高コストになり、世界的な供給ショックの影響を受けやすくなる。
治療分野全体における供給の偏りも懸念される。多くの企業が基本的な経口循環器系薬剤や大量生産される抗感染症薬に集中し、他の分野は著しく軽視されている。
のみ 2人に1人 アフリカの1型糖尿病患者はインスリンを安定的に入手できるが、深刻な不足が続いている。 悪化する 滅菌注射剤、特殊抗生物質、小児用製剤などの特定の医療用品について。
アフリカの医薬品市場は、どのようにすればより持続可能なものになるのか?
持続可能な医薬品供給を確保するためには、製造業者は綿密な計画を立てるとともに、企業、政府、そして世界の保健機関間の連携した行動が必要となる。
医薬品供給業者も長期的な生産能力に投資する必要がある。アクセス・トゥ・メディシン財団の新しい報告書では、 8つの実践的な機会これには、企業の能力を市場のギャップに合致させることや、現在十分なサービスが提供されていない製品に投資することなどが含まれる。
しかし、どの企業も単独でこれを実現することはできません。システムレベルでは、公的機関と民間機関の両方において、支払者と調達者がより予測可能な需要を提供する必要があり、そうすることで企業は市場に留まることができるのです。
各国政府にとって、非感染性疾患への対応は構造的な課題である。保健医療財政、援助国の優先事項、調達システムは、これまで感染症を中心に構築されてきたため、慢性疾患の増加という現状に十分に対応できていない。このギャップを埋めるには、依然として感染症に大きく偏っている援助資金の配分を見直し、国内でより多くの歳入を確保することが不可欠となる。
砂糖とタバコに対する健康税も、医療サービスに再投資できる持続可能な歳入源を構築するための重要な手段である。ガーナでは、タバコ税を2020年の23%から2024年には38%に引き上げた。 税収が2倍以上に増加一方、南アフリカの健康増進税(砂糖入り飲料に対する物品税)は、最初の2年間で3億1900万ドルを徴収した。
結局のところ、企業は孤立して成功することはできない。投資するには予測可能な需要シグナルが必要だ。アスペン・ファーマケアの 最近の決定 南アフリカでHIV予防注射剤レナカパビルを製造しないのは、需要が保証されていないためであり、これは製造業者がしばしば直面するジレンマを如実に示している。
アフリカの医療市場は今、岐路に立たされている。国際援助の大幅削減に伴い、アフリカ大陸は援助への依存から脱却し、国内の購買力、地域生産、そして自立性の向上へと向かっている。
企業のリーダー、特にジェネリック医薬品メーカーのリーダーは、優先度の高い非感染性疾患分野への進出と長期的な製造能力の構築によって、この機会を捉える必要がある。地域における生産能力、技術移転、そして医療ニーズが満たされていない治療分野に早期に投資する企業は、商業的な恩恵を受けるだろう。
彼らはまた、この大陸の医療の未来を形作る上でも貢献するだろう。