COVID-19は、国境を越えたオフラインからオンライン(O2O)へのギグエコノミーの成長を加速させています。
ボーダーレスのギグエコノミーが持つ可能性を十分に実現するには、国境を越える支払いの改善が必要です。
COVID-19の世界的な拡大により、多くの人々の生活が変わりました。在宅を求められる人が増えるにつれ、仕事、食料品の購入、フードデリバリー、教育、エンターテインメントなど、多くの活動がオフラインからオンライン(O2O)へと移行を余儀なくされています。この新たな潮流は、主要な課題を克服できれば、世界のO2Oギグエコノミーの発展を後押しする可能性があります。
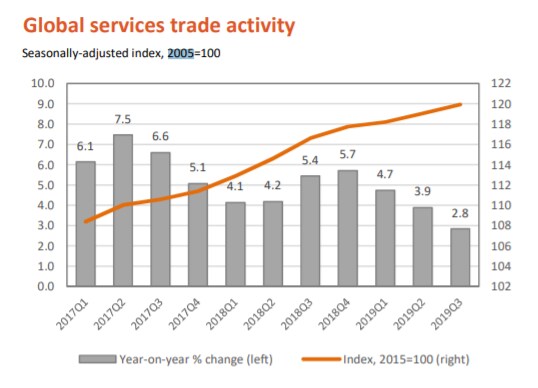
2018年、サービス分野における世界の国境を越える貿易の総額は、5.8兆米ドルと評価され、これは輸出総額の4分の1、世界GDPの7%に相当します。同年のグローバル・ギグエコノミーの総額は、2,040億米ドルと推計されました。2005年から2019年第3四半期にかけて、世界のサービス貿易は20%増加しました。WTOの推計によると、世界の貿易におけるサービス分野の割合は2040年までに50%増加する可能性があり、デジタル技術の導入により、開発途上国はグローバルなサービス貿易におけるシェアを約15%拡大できるとされています。オフラインからオンラインへのサービスの移行は市場効率をさらに高めうる一方で、グローバルO2Oギグエコノミーがその潜在力を実現するのを妨げかねない、国境を越える支払いの分野における多くの摩擦が存在します。
課題1:支払いへのアクセス
国境を越える支払いサービスへのアクセスが不足していることにより、適切なスキルを持つギグワーカーが、国境を越えてオンラインでサービスを提供できない状況が生じています。現金で決済されることが多い対面取引とは異なり、オンラインで提供されるサービスの買い手と売り手の間の取引は、個人間の取引、または信頼できるサービスマーケットプレイスを通じた取引のいずれかの形で行われています。現在、個人間の国境を越える支払いは、銀行振込または送金業者を通じて行われることが多くなっています。サービスマーケットプレイスを通じたサービス提供者への支払いには、受取人が銀行口座を保有するか、最終的に銀行口座に連携される可能性のあるモバイル決済口座を利用できることも必要です。銀行口座を持つ成人の割合は、はるかに低く、ザ・ワールド・バンクのグローバル・ファインデックス・データベースによれば、高所得国と比べて開発途上国ではその傾向が顕著です。例えば、2017年に銀行口座を利用できるのは、フィリピンでは成人の34%のみ、メキシコでは37%のみであるのに対し、米国では93%です。さらに、開発途上国では国境を越える支払いサービスが非対称であることも多くなっています。例えば、83の国と地域(その大半は開発途上国または後発開発途上国)の人々は、PayPalを通じて送金はできても、受け取ることができません。
課題2:支払いの非効率性
国境を越える支払いは、利用可能な支払いオプションの市場の分断、高いコスト、遅い決済速度、透明性の欠如などにより、ギグワーカーにとって非常に非効率になりがちです。オンラインサービスのマーケットプレイスが仲介役を担うことで、支払いプロセスは、消費者から事業者への(C2B)支払いと、事業者から消費者への(B2C)支払いに分離されます。2018年には、電子商取引の取引のうち41%のみがカードで行われていました。
C2B支払いの成約率を最適化するため、オンラインマーケットプレイスは、各国の消費者に好まれる多様な代替支払い方法(ドイツのELVや中国のAlipayなど)に対応する必要があります。代替支払い方法ごとの導入にはコストがかかり、そのコストは最終的には消費者が負担することになります。
支払いプロセスのB2Cセグメントについては、オンラインサービスのマーケットプレイスは通常、速度や追跡可能性よりもコストの最適化を優先しています。国境を越える支払いの多くは、金融機関が情報を安全にやり取りするために用いるネットワークであるSWIFTネットワークに支えられた銀行を通じて決済されています。国境を越える電信送金は航空会社のハブ・アンド・スポーク型モデルに似た仕組みで動いており、送金は送金人の銀行から取次銀行を経て受取人の銀行へと段階的に移動します。通常は各銀行での日次決済を経るため、手数料と時間が増加します。(例えば米国では、Nerdwalletが実施した調査によれば、国際電信送金の平均的な手数料は送金人が45ドル、受取人が15ドルであり、決済には通常3〜5営業日を要します。)
国境を越える支払いにかかるコストを抑えるため、オンラインサービスのマーケットプレイスは、2か国間の複数の支払いを一括して処理することがよくあります。送金指示は、送金国から受取国へ、一連の仲介銀行を経由して伝達されます。多くの場合、送金指示は銀行の営業時間内にしか処理できません。受取国の銀行に着金した資金は、現地の銀行振込により両替され、異なる銀行の口座へ分配されます。マーケットプレイスが送金指示を送ってから資金がサービス提供者の口座に届くまでのこのプロセスには4〜7日かかることがあり、その間、マーケットプレイスもサービス提供者も支払いの状況を把握できません。同時に、サービス提供者は生計を立てるため、迅速に資金を受け取る必要に迫られていることがよくあります。
課題3:取引の真正性の証明
オンラインサービスに関する国境を越える支払いは、商品に対する支払いよりもマネーロンダリングの影響を受けやすい状況にあります。従来、有形商品に対する国境を越える支払いでは、資金移動の正当性を示すために出荷証明が求められてきました。しかし、仮想商品や仮想サービスを取引する新たな世界では、その存在を証明することがより困難になっています。犯罪者はマーケットプレイス上で偽の取引を作り出し、資金を洗浄することができます。オンラインサービスは仮想的に提供されるため、個人のプライバシーを侵害することなく取引の真正性を証明することは、世界の金融システムにとって真の課題となりえます。
COVID-19により、人々はオンラインでサービスを調達することに慣れてきており、これは人件費の安い地域のギグワーカーにとって新たな事業機会をもたらす可能性があります。しかし、この変革の恩恵を受けるためには、国境を越える支払いへのアクセス不足、国境を越える支払いの非効率性、そしてマネーロンダリングのリスクを解消し、国境を越えるO2Oギグエコノミーの成長を実現する必要があります。
本稿の洞察は、最近発表されたホワイトペーパー「デジタル経済をつなぐ:国境を越える支払いに関する政策提言」を補完するものです。