債券市場の重要なシグナルである米国のイールドカーブに、警戒すべき兆候が表れています。
イールドカーブは、債券投資家のリスクに対する見方を視覚的に表したものです。
4月には米国債の2年物利回りが10年物を上回り、米連邦準備制度理事会(FRB)による利上げへの投資家の懸念が表れました。
米国債の10年物と2年物の利回り差は、米国の景気後退を高い確度で予測する指標だとよく言われます。
景気後退の有無にかかわらず、経済見通しは概して暗く、国際通貨基金(IMF)は世界経済の予測を下方修正しました。
債券市場の重要なシグナルであるイールドカーブに警戒すべき兆候が表れています。これは通常、差し迫った景気後退の指標です。どれほど懸念すべきでしょうか?
イールドカーブとは?
イールドカーブとは、満期までの期間が異なる債券について、利回り、つまり投資家が期待できるリターンをグラフで表したものです。
国債の場合、イールドカーブは政府が発行する証券の短期・中期・長期の金利を示し、しばしば債券投資家のリスクに対する見方を視覚的に表すものとして用いられます。
その読み解き方を理解していれば、イールドカーブは「経済の方向性を測る助けにもなる」とフィデリティ・インベストメンツは述べています。
今、イールドカーブに何が起きているのか?
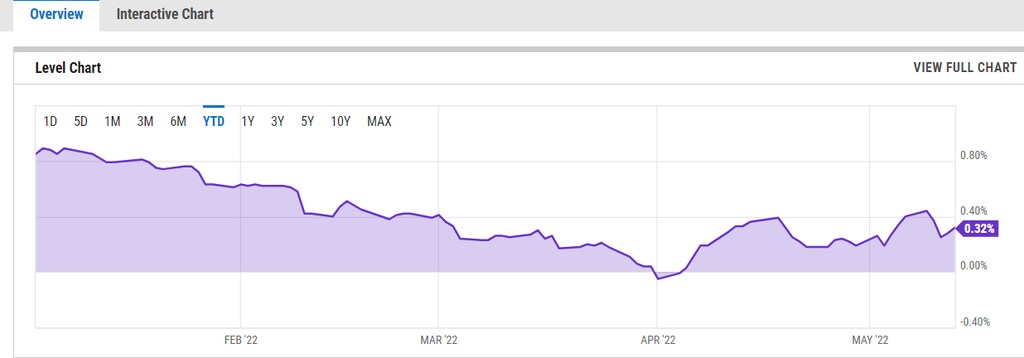
4月初旬、利回り、つまり金利は、米国債2年物の利回りが10年物を上回りました。投資家は通常、満期までの期間が長い債券ほど高い利回りを期待します。両者の差がゼロに近づく状態は、逆転」またはイールドカーブの「フラット化」と呼ばれます。
なぜ重要なのか?
重要なのは、2つの利回りの差、つまりスプレッドが、米国の景気後退を高い確度で予測する指標だと言われているためです。デューク大学の経済学教授ロン・レーベンによると、1980年以降、米国では4回の景気後退があり、いずれも2年物と10年物のスプレッドの逆転が先行しました。
10年物利回りは約3%で、現在は2年物利回りの2.63%を上回っています。4月初旬にはどちらも約2.4%で推移し、10年物利回りが2年物を下回ったため、いわゆるスプレッドの逆転が起きました。
この指標自体が、投資家の見通しを反映しています。市場参加者の悲観的な見方が強まると、満期までの期間が長い債券への需要が増え、特定の資産に対して支払われる金利が低下します。
インフレ抑制を目指して
今年のスプレッド逆転には、FRBの米国金利引き上げ計画が成長にブレーキをかけるとの投資家の懸念が反映されていました。
米国の中央銀行は政策金利を引き上げました。40年ぶりの高水準に達したインフレを抑えようと、3月に25ベーシスポイント引き上げたのに続き、4月には0.5パーセントポイント引き上げました。FRBは高金利によって、財・サービスへの需要にブレーキをかけ、物価を引き下げることを期待していますが、世界経済に深刻な打撃を与える可能性もあります。
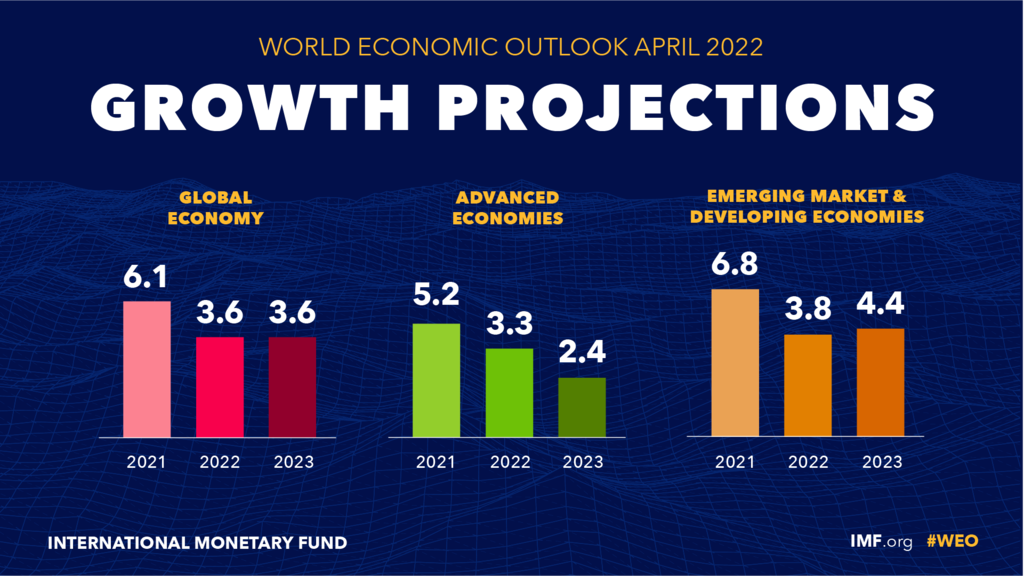
国際通貨基金(IMF)は世界経済の予測を下方修正し、ロシアによるウクライナ侵攻が、新型コロナウイルス感染症(COVID-19)からの世界経済の回復を遅らせていると、4月に発表しました。
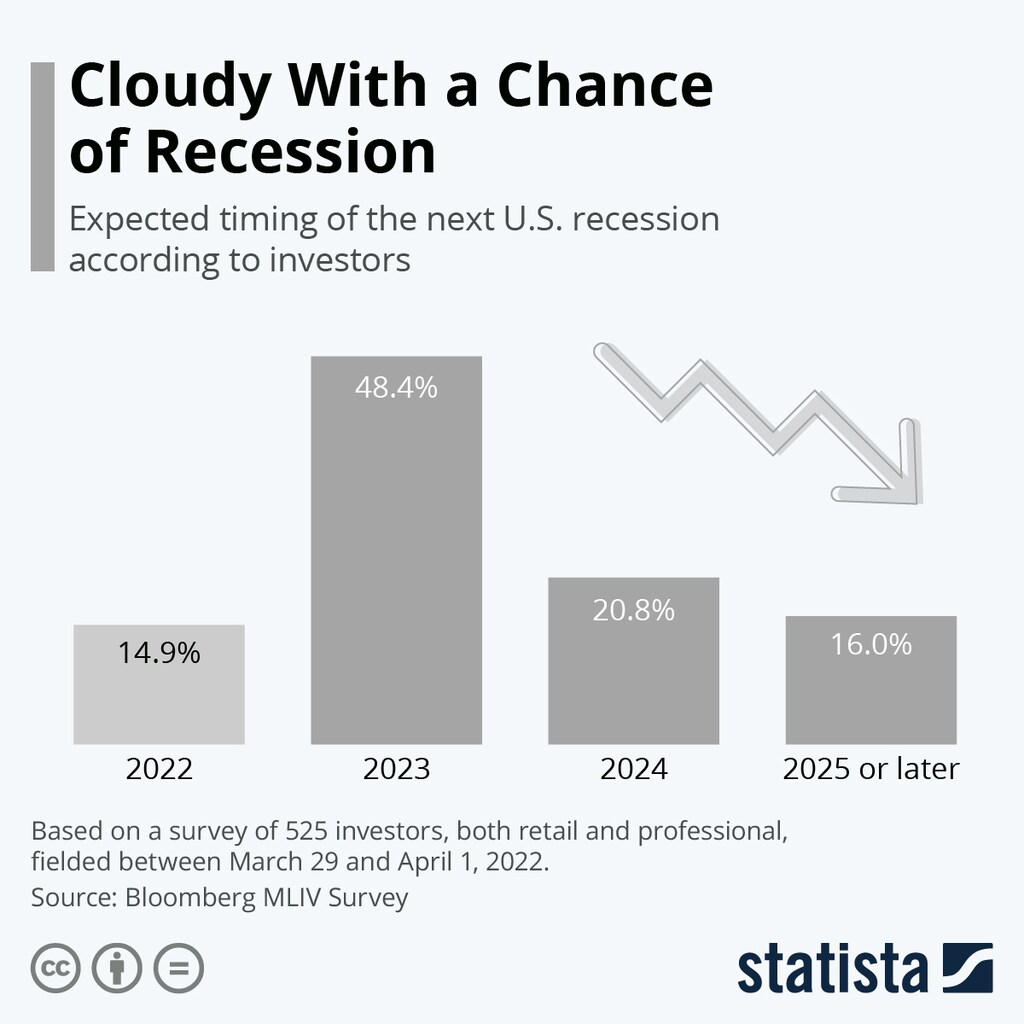
サプライチェーンの問題が続き、ウクライナ侵攻やインフレも成長を脅かしていることから、他の多くのエコノミストも見通しを悲観しています。ブルームバーグの「Markets Live」が3月29日から4月1日に実施した調査によると、投資家の48%が米国は来年、景気後退に陥ると回答し、さらに20%は景気後退が2024年に起きると予想しています。
恐怖が景気後退の可能性を高める仕組み
それでもFRBのエコノミストは、景気後退の予測指標として利回り差を過度に重視しないよう警告しています。
「2年物と10年物のスプレッドを恐れる必要はありません。他のどのスプレッド指標についても同じです」と、エコノミストのエリック・C・エングストロムとスティーブン・A・シャープは連邦準備制度のウェブサイト上のブログに記しています。「期間スプレッドの予測力は、せいぜい『逆因果関係』によるものです。
「つまり、期間スプレッドが景気後退を予測するのは、市場参加者がすでに形成している、悲観的な、しばしば正確な経済見通し、ひいては金融引き締め政策が停止するとの予想を織り込んでいるからです。」
さらに、こう述べています。「投資家が景気後退の可能性を恐れるだけでなく、その恐怖自体にもおびえるなら、状況はさらに悪化しかねません。その恐怖は、期間スプレッドの逆転にも表れています。」




