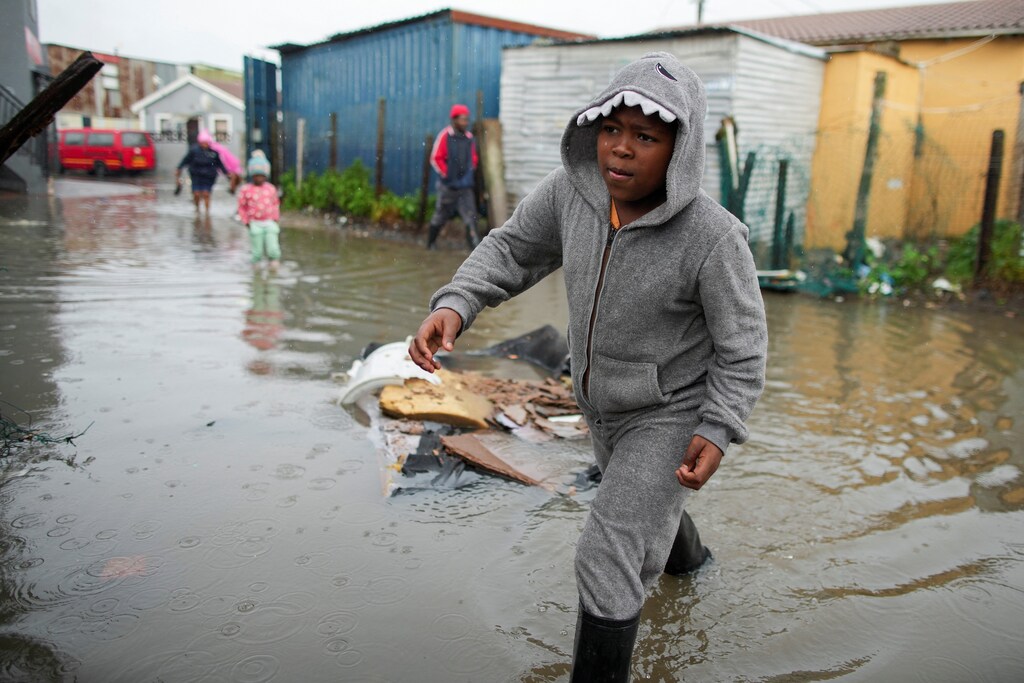
自然災害後の保護ギャップの拡大により、保険料は上昇する一方で補償範囲は縮小しており、多くの人々が都市を離れざるを得なくなっている。その結果、都市は経済的な打撃を受けている。
都市は官民連携によって、都市のレジリエンスを高めるプロジェクトへの投資を進めている。並行して、保険会社は災害予防の価値を定量化する能力を強化している。
レジリエント・シティーズ・ネットワークは、都市部が資金調達を呼び込めるよう、ポートフォリオに基づく災害予防対応を可能にする6つの多面的アプローチを有している。
気候変動が損失コストへの圧力を強める中、従来の保険モデルは消費者と社会のニーズに応えられなくなりつつある。
他の何百万人ものテキサス州民と同様、2021年2月にウィンター・ストーム・ユーリが州を襲った際、私の家族の住宅も被害を受けました。凍結による配管破裂で大規模な浸水が発生し、私は顧客が直面していることを身をもって体験しました。直接の損失だけでなく、その後に続く混乱と脆弱性もです。
企業が、上昇する保険コストを負担するよりも移転を選ぶ判断が十分に広がれば、都市は崩壊の危機に直面する。
保険は保険金を支払うために存在するが、実際に請求を行うことを好む人はいない。請求手続きはストレスが多く混乱を伴い、迅速に支払われたとしても、「この出来事は防げなかったのか」という問いが残る。
従来、保険業界は保険料を集め、保険金を支払い、料率を調整するという事後対応型のモデルに沿って発展してきた。しかし、気候変動が極端な気象現象の変動性と強度を高める中、私たちにはこのモデルが依然として持続可能であるかどうかを検証する責任がある。
持続可能でないのであれば、効果的な災害予防策によって災害対応をどのように改善できるかを自らに問わなければならない。
拡大する格差
5年連続で、自然災害による世界の保険損失額は上回り 2024年には1,000億ドルに達した。しかし保険がカバーしているのは、わずか 自然災害による経済損失全体の30%にすぎない。
残る70%は「保護ギャップ」と呼ばれ、これらの費用を吸収する備えが不十分な政府、企業、個人が負担することになる。
過去10年間、災害損失の60%は「二次的ペリル」によるものであり、従来のモデルでは予測が難しかった激しい暴風雨、山火事、洪水などが含まれる。最近のデータは、憂慮すべき動向を明らかにしている:保険料が上がるほど、補償範囲は縮小している。
2013年から2022年にかけて、1%の保険料上昇が、保険補償範囲を0.107%縮小させることが示された。低所得世帯が最も大きな打撃を受け、保険の水準を引き下げざるを得なくなっている。
企業が、上昇する保険コストを負担するよりも移転を選ぶ判断が十分に広がれば、都市は崩壊の危機に直面する。銀行は担保価値の急落を目にする。税収基盤は侵食される。保険の水準が復旧に必要な費用を賄えなければ、一部の保険は無いも同然となる。

しかし、代替案は存在する。フロリダ州ブロワード郡では、繰り返し発生する洪水と、保険コストの400%上昇を受けて、自治体や企業のリーダーたちがレジリエンス戦略の策定に動いた。
官民の関係者によるこのパートナーシップは、リスク評価を実施し、改善された排水システム、貯水エリア、防潮堤などの解決策を開発した。
その後、第三者のコンサルタントが投資収益率を算出した。複数のシナリオにおいて、予防への投資が利益を生むことが数字で示され、そのうち一つのシナリオでは投資収益率が9%を超えた。
このデータに基づくプロセスにより、地域の企業団体はプロジェクトの資金調達のための新たな税の導入を検討するに至った。周到な計画と分析が、複数のステークホルダーからの支持を生み出しうることを示している。
実践におけるポートフォリオ管理
ケープタウンは実証しており、規模の大きさでもそれを示している。2016年以来レジリエント・シティーズ・ネットワークと協力し、同市は、ポートフォリオ管理、リスク管理、エンジニアリング、データサイエンスを調整する部署を含む包括的なレジリエンス戦略を構築した。
同市は管理システムに多額の投資を行い、2,000件を超えるプロジェクトを同時に追跡できる能力を構築した。このインフラにより、世界的にも最高水準の97%の収入徴収率が実現した。強固な収入徴収により、同市は負債を確実に返済できると貸し手に安心感を与えた。
2025年5月、インフラ借入の増加にもかかわらず、ムーディーズはケープタウンの格付けを引き上げた。これにより、開発機関や民間銀行を含む幅広い資金源からの資金調達を呼び込んだ。
これらの事例は、レジリエント・シティーズ・ネットワークが「都市レジリエンス・ポートフォリオ・アプローチ」と呼ぶものを示している。このアプローチでは、都市のレジリエンスを、リスク管理と資本誘致の能力を強化する相互に連関した投資として捉える。
世界で90以上のレジリエンス戦略を策定した後、同ネットワークは計画から実施へと移行し、資金調達と執行に重点を置くようになった。
レジリエンス・ソリューションとしての保険
保険会社にとって、この進化には新たな能力が求められる。レジリエント・シティーズ・ネットワークと協力し、当社は都市がレジリエンス・ファイナンスを拡大するための枠組みを構築できるよう支援している。
損失パターンに関する知見とエンジニアリングの専門性を組み合わせることで、保険会社は提供サービスを根本的に新しい方向へと拡大できる。
企業が洪水被害を受けた場合、保険会社は単に復旧費用を支払うだけでなく、エンジニアリング能力を活用して復旧と予防策の両方に資金を提供する。損失を予防すれば、全員が恩恵を受ける。
先端技術がこの能力をさらに高める。衛星画像、モノのインターネット(IoT)センサー、AIアナリティクスにより、リスクをリアルタイムで監視し、対応することが可能になる。
都市のデジタルツインモデルの作成により、専門家は適応戦略をより正確に改善できる。最も重要なのは、これらの技術がレジリエンス投資の価値を定量化し、事業の採算性を財務的に説得力のあるものにすることである。
都市、保険会社、そしてより広範なレジリエンス・コミュニティとの適切なパートナーシップがあれば、保護ギャップを埋め、資本を動員し、将来に向けて真にレジリエントな都市を築くことができる。
変革に向けた6つの実践
レジリエント・シティーズ・ネットワークは、ポートフォリオ型のレジリエンスを可能にする6つの中核的な実践を特定している:
相互に連関するシステム全体にわたる課題を理解するための全体論的計画。
最も初期の段階から影響を受ける人々を関与させるためのステークホルダー調整。
長期的な設計能力を備えた資本配分戦略。
収益を算出する堅固なデータ戦略。
取り組みを追跡する強力なプロジェクト管理。
定期的な報告と説明責任を通じた透明性。
これらの実践を導入する都市は、継続的に資金を呼び込んでいる。
より極端な気象現象がコミュニティや企業にもたらすリスクへの対処は容易ではない。都市はこの課題の中心にあるが、長期的な解決策を実現するために必要なインフラや政策が不足していることがあまりにも多い。
保険会社は、復旧を支援し損失を防ぐレジリエンス・ソリューションを開発することで、最前線に立たなければならない。技術的専門性、財務力、グローバルなネットワークを活用することで、保険会社は社会の仕組みにレジリエンスを織り込む真のパートナーとなることができる。
これは災害後の都市の保護にとどまらない。都市の長期的な競争力と、成長し繁栄する能力を形作ることに関わるものである。
撤退を続けることは、持続不可能な選択肢である。とはいえ、保険金を支払えない保険会社は誰の助けにもならない。持続可能な収益性には、持続可能なリスク管理が不可欠である。資本は、適切に扱われる場所へと流れる。
都市、保険会社、そしてより広範なレジリエンス・コミュニティとの適切なパートナーシップがあれば、保護ギャップを埋め、資本を動員し、将来に向けて真にレジリエントな都市を築くことができる。世界には保険が必要であり、業界が今何をするかは、これまで以上に重要である。
また、災害の費用を支払うことから災害を防ぐことへと進化する保険業界も必要としている。