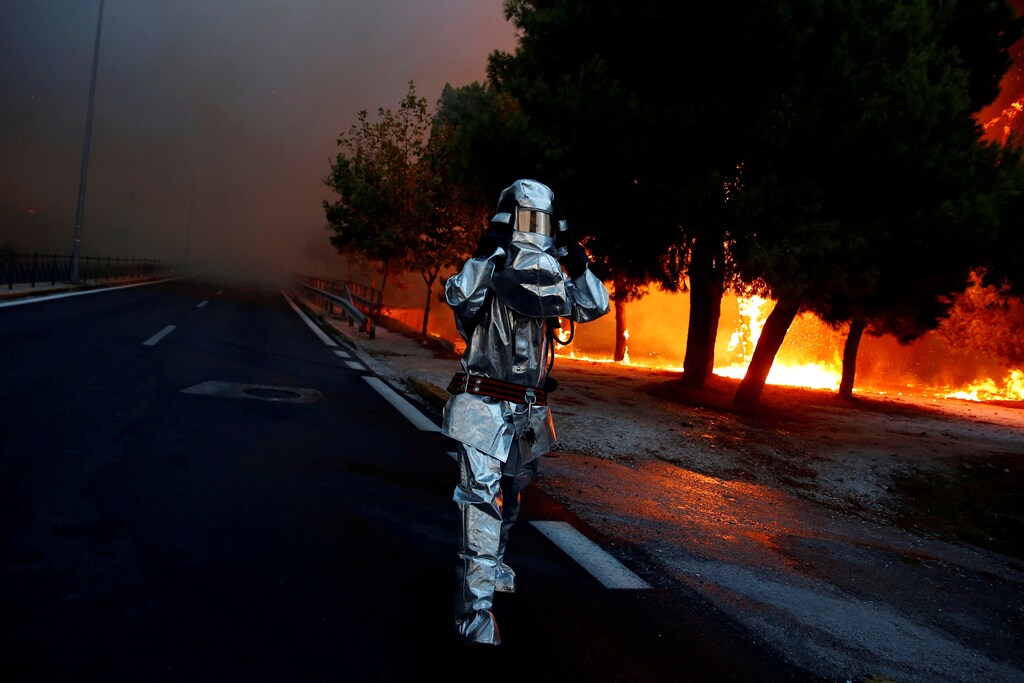
気候変動の影響は否定できません。氷床は融解し、海面は上昇しています。最近の予測によると、2018年は観測史上4番目に暑い年となる見込みです。同時に、異常気象の発生頻度と強度も増しています。昨年、欧州やカリフォルニアを襲った熱波、干ばつ、山火事、インドの洪水、日本やフィリピンの台風がもたらした壊滅的な被害については、皆さんもご存じでしょう。
危機の深刻さは数字にも表れています。2018年の壊滅的な災害で、悲しいことに1万1,000人以上が命を落としました。また、スイス・リーの推計では、2018年に自然災害と人為的災害がもたらした経済損失の総額は約1,550億ドルで、そのうち約790億ドルが保険で補償されました。残る経済的負担は個人、企業、政府が担います。人口が増加し、自然災害が起きやすい地域に暮らす人も増える中、気候変動は社会にさらに大きな影響を及ぼし、経済全体を脅かす可能性があります。
再保険業界は、2018年に起きたような災害の後、人々や企業が立ち直るのを支援するとともに、低炭素経済への移行を加速させる重要な役割を果たします。しかし、これほど大規模な課題に対処するには、分野を越えた連携が必要です。政府、企業、個人による緊急かつ大規模な変革が求められています。
官民パートナーシップの強化が必要
レジリエンスを実質的に強化するには、官民パートナーシップ(PPP)の拡大が不可欠です。PPPは、各国の財政基盤を強化するだけでなく、気候変動の影響に備え、そこから立ち直る力を高めます。保険が個人や企業の財務上の変動を緩和するように、国に対しても同じ役割を果たします。熱帯低気圧、地震、豪雨にさらされやすいカリブ海諸国を考えてみましょう。災害後の救援策への資金確保や政府の重要機能の維持は、大きな財政課題となります。複数国が参加するリスクプールの取り組みであるカリブ海災害リスク保険ファシリティ(CCRIF)は、災害の物理的特性に基づいて自動的に発動するパラメトリック保険を活用し、カリブ海諸国が緊急資金を迅速に利用できるようにしています。例えば、2017年にハリケーン「イルマ」と「マリア」がカリブ海地域に大きな被害をもたらした際には、現地で時間のかかる損害査定を行わずに保険金が支払われました。
レジリエンスを強化する3つの側面
官民連携をさらに進める大きな可能性があり、レジリエンスの強化と向上は急務です。2008~09年の世界金融危機以降、金融市場の構図は大きく変わり、中央銀行が市場の主要な担い手となりました。債務負担の増大、金融市場の構造の脆弱化、開放性の後退により、今日の世界経済は実際のところ、10年前よりもショックを吸収する力が低下しています。この点は、スイス・リー研究所が発表した最新の「sigma」見通しにも示されています。金利は低すぎる水準に長く据え置かれてきました。実際、世界のマイナス利回りの国債残高は9.5兆ドルに達しています。規模を比較すると、中国のGDPの約4分の3に相当します。複数の国で預金金利がマイナスにとどまっており、これは逆効果です。とりわけ、主要通貨のイールドカーブの構造を踏まえると問題です。一方、構造改革の進展は遅く、その一因として、極めて拡張的な政策が足かせとなっています。そこで私たちは、G20の世界金融ガバナンスに関する賢人会議の報告書が示すように、政策立案者に対し、国内の競争力向上と国際的な協力に注力するよう求めます。
政策立案者は、次の3つの側面に注力すべきです。
1)民間資本市場による解決策を促進する
過去10年間に市場の担い手が民間から公的部門へ移ったことで、いくつかの意図せぬ副作用が生じました。その一つが、再保険会社などの長期投資家を市場から締め出したことです。こうした投資家は、システムのレジリエンスを支える中核的な存在です。より支援的な政策環境が整えば、民間部門はレジリエンスの構築にさらに大きな役割を果たし、政府に偶発的な債務が生じるリスクの軽減にも貢献できます。例えば、再保険会社は世界の年金不足の縮小に重要な役割を果たせます。この不足額は、2050年まで年率5%で増加し、400兆ドルに達すると予測されています。積立不足の企業年金制度向けにリスク移転の解決策を提供し、退職後に向けた任意の貯蓄を促す年金商品を提供することが、その方法です。
2)取引可能なインフラ資産クラスを導入する
同時に、新たな資産クラスや商品を開発すべきです。例えば、2040年までに97兆ドルと推計される巨額のインフラ資金不足に対処し、政府予算の負担を軽減するためです。取引可能なインフラ資産クラスを確立する出発点は、共通の開示枠組みと関連文書を通じて標準化と透明性を促進することです。そうすれば、低炭素経済を支える重要なインフラ事業への投資に向けて、世界の再保険業界が運用する推定30兆ドルの資産を活用する道が大きく開けます。また、気候関連の異常気象リスクを評価し、引き受けるだけでなく、長期的なレジリエンス構築プロジェクトにも投資するという、業界の二つの役割を強化できます。そのため、気候リスクの緩和だけでなく、極めて重要な適応にも注力します。
3)持続可能な投資を促進する
さらに、持続可能な金融のための共通分類システム、いわゆるタクソノミーの策定を一段と進め、経済活動が環境面で持続可能かどうかを明確にする必要があります。官民の緊密な協力を通じて、政策立案者は環境・社会・ガバナンス(ESG)投資について、リスクに基づき市場と整合する規制枠組みを確立し、金融分析におけるESGの重要性を高めるべきです。投資プロセスに持続可能性への配慮を組み込むことは、経済的に合理的であるだけでなく、現在そして将来の世代にわたり、経済と社会の強化にも役立ちます。
十分な速さで実現できるだろうか?
グローバリゼーション4.0は、これまでとは真に異なるものにならなければなりません。よりレジリエントな未来を築くには、新たなアプローチや政策、そして長期的な視点への転換が急務です。強固なマクロ経済環境とレジリエントな社会を築くことは、官民双方の利益にかないます。最近の市場の変動は、その必要性を改めて浮き彫りにしています。残された時間はありません。気候変動の脅威を減らし、次の経済成長の波を生み出し、そうすることで次世代の未来を守るために、知識と資源を結集して協力しましょう。問われているのは、十分な速さで行動できるかです。




