「知っているつもりでいることが、実は間違っていることこそが問題だ」という古い格言があるとおりだ。今後2年間で、世界経済への最大のリスクは、投資家が最近の傾向は変わりにくいと考えている分野にまさに潜んでいる。主要なリスクとしては、中国の成長減速、世界の長期実質金利の上昇、そして中央銀行の独立性の信頼性を損ない、先進国の安全な政府債券の金利上昇を招くポピュリスト的経済政策の高まりが挙げられる。
中国の大幅な減速は、すでに始まっている可能性がある。トランプ米大統領の貿易戦争は信頼を揺るがしているが、これは輸出と投資主導の成長から、より持続可能な国内消費主導の成長へと移行する過程で、すでに減速しつつあった経済に対する下押し圧力にすぎない。中国経済がどの程度減速する必要があるかは未解決の問題だが、ますます中央集権化する政治体制と、より分権的な消費主導型の経済システムが必要であるという本質的な矛盾を踏まえると、長期的な成長減速は非常に劇的なものになる可能性がある。
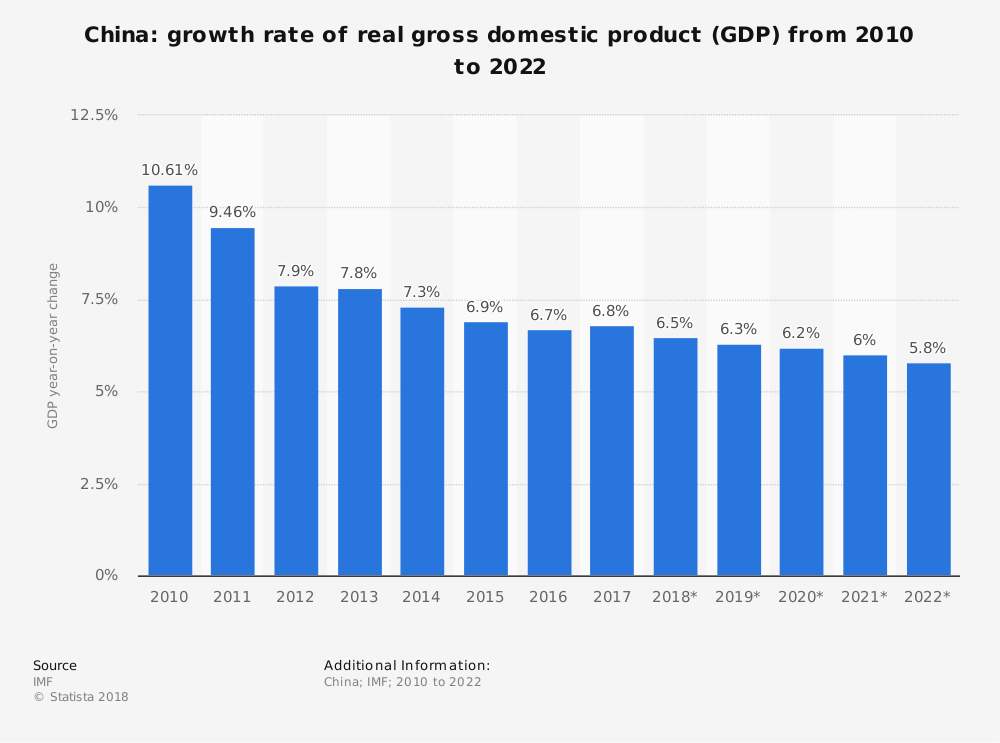
残念ながら、移行を避け、輸出と不動産投資を促進し続けるという選択肢も、あまり魅力的ではない。中国はすでに世界的な主要輸出国であり、これまでのペースで輸出を拡大し続けられるだけの市場余地も政治的許容度もない。投資による成長の維持も、中国の建設業の大部分を占める住宅不動産分野においてますます困難になっている。特に一級都市以外での価格下落圧力は、一級都市により、家計がさらに多くの資産を住宅に投資するよう促すことがますます難しくなっている。中国は、銀行部門に及ぶ損失を社会化する能力において、いかなる西側経済よりもはるかに有利な立場にあるかもしれないが、住宅価格と建設の急激な縮小は、それでも吸収するのに極めて大きな痛みを伴う可能性がある。
中国の大幅な成長減速は、アジアの他地域にも大きな打撃を与え、商品輸出に依存する新興国や開発途上国も大きな打撃を受けることになる。欧州はすでに痛手を受けており、特にドイツがそうだ。米国は中国への依存度が低いものの、金融市場への打撃や政治的に敏感な輸出への影響により、中国の減速は米国の指導者が認識している以上に大きな痛手となる可能性がある。
可能性は低いものの、さらに衝撃的な外部リスクとして、長年の低下傾向の後に、世界の長期実質金利が反転し、大幅に上昇することが考えられる。私は単に、2019年に米連邦準備制度理事会(FRB)が大幅な過度の引き締めを行うことを言っているのではない。それは問題ではあるが、主に短期の実質金利に影響し、原則として時間をかけて元に戻る可能性がある。私が懸念しているのは、現代において過去のどの時点よりも低い水準にある、非常に長期の実質金利に対するショックのリスクである(第二次世界大戦後の金融抑圧の時期、すなわち市場が現在よりはるかに未発達だった時期を除く)。
長期の実質金利の持続的な上昇は、発生確率は低いものの、決して起こり得ないわけではない。金利の長期的な低下傾向については多くの説明があるが、一部の要因は一時的なものである可能性があり、さまざまな要因の影響の大きさを実証的に明らかにすることは困難である。では、世界の金利上昇の原因は何か。一つは好ましい側面として、生産性の急上昇が挙げられる。例えば、世界経済フォーラムの創設者であるクラウス・シュワブ教授の「第四次産業革命」が、現在予想されている以上に速いペースで成長に影響を与え始めた場合などである。これは当然ながら世界経済全体にとっては好ましいことだが、取り残される地域や集団には大きな負担となる可能性がある。もう一つの好ましくない要因は、例えば中国の成長減速によって、アジアの成長率が急激に低下する傾向になり、長年続いてきたアジアの貿易黒字が赤字に転じ、世界の金利に上昇圧力がかかるというものだ。
しかし、世界の実質金利上昇の最も可能性の高い原因は、世界の多くの地域で起きているポピュリズムの爆発的な高まりかもしれない。ポピュリストが、過去数十年にわたる保守的で市場寄りの親グローバリゼーション的な経済政策を覆せる限り、その行動は、先進国の債務がいかに「安全」であるかについて、世界市場に疑念を生じさせるおそれがある。これによりリスクプレミアムと金利が上昇しうるし、政府の対応が遅れれば財政赤字は拡大し、市場は政府をさらに疑うようになり、事態が悪化しかねない。
今日の長期金利の低下により、先進国は通常よりもかなり多くの債務を維持できるという点で、多くのエコノミストの見解は一致している。しかし、それが「タダの昼食」だという考えは愚かである。債務水準が高いと、金融危機、サイバー戦争、パンデミック、あるいは度を越した貿易戦争など、いかなるショックに対しても政府が積極的に対応することが難しくなる。大きなショックに積極的に対応できないことは、長期的な停滞のリスクを著しく高め、非政治的な真剣な学術研究の多くが、非常に高い債務水準は長期的な成長の鈍化と関連していると結論づけている理由の重要な説明となる。
進歩的な政策が、所得再分配のために(富裕層への増税とは対照的に)過度に債務に依存する場合、国々が非常に高い債務水準から成長によって脱却できるかどうかを市場が疑うようになることは容易に想像できる。そしてそうなれば、金利が不快な水準まで上昇しかねない。
もちろん、世界経済成長に対する他のリスクも数多く存在する。米国での政治的混乱の一層の拡大、混乱したブレグジット、イタリアの債務問題、地政学的緊張の高まりなどである。
では、これらすべての外部リスクを考えると、世界経済の見通しは必ずしも厳しいものなのだろうか。上振れリスクも存在する。米国の基本シナリオは依然として力強い成長であり、欧州の成長も、欧州債務危機からの長く緩やかな回復が続く中で、トレンドを上回る可能性がある。中国経済は長年にわたり、懐疑的な見方を覆してきた。そのため2019年は特に、世界経済がさらに堅調な成長を記録する年になる可能性がある。しかし残念ながら、神経をすり減らす年になる可能性のほうが高い。




