一部の国ではインフレ率が数十年ぶりの高水準に達し、多くの中央銀行が利上げに踏み切っている。
これは、人々の購買力を低下させ、モノへの需要を減らして価格を下げることで、インフレを抑制することを目的としている。
ただし、中央銀行は利上げのペースを調整する必要がある。急ぎすぎれば経済が停滞しかねない一方、遅すぎればインフレが雪だるま式に膨らむ可能性がある。
米連邦準備制度理事会(FRB)は最も積極的に利上げを進めている一方、欧州中央銀行(ECB)はまだ利上げに踏み切っていない。
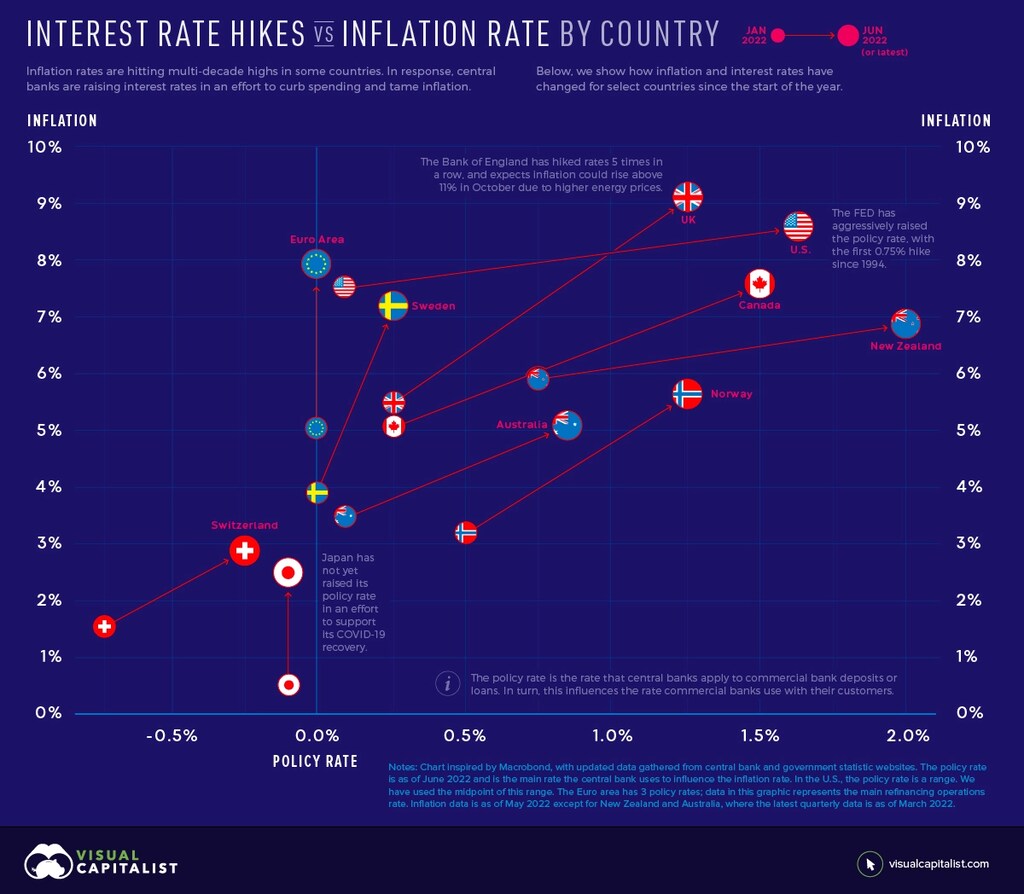
国別の利上げ幅とインフレ率
現在の高インフレを、坂道をスピードを出して下る車にたとえてみよう。速度を落とすにはブレーキを踏む必要がある。この場合の「ブレーキ」とは、支出を抑えることを目的とした利上げだ。しかし、ブレーキを踏む速さは中央銀行によって異なる。
この図は、中央銀行や政府のウェブサイトのデータを用いて、年初から政策金利とインフレ率がどのように変化したかを示している。Macrobondが作成したグラフに着想を得た。Macrobond。
利上げはどのようにインフレを抑えるのか?
金利がインフレにどう影響するかを理解するには、インフレの仕組みを知る必要がある。インフレは、少ない商品を多くのお金が追いかけることで起きる。ここ数カ月は、需要の急増とサプライチェーンの混乱が重なり、ロシアによるウクライナ侵攻でさらに悪化している。
インフレ抑制を図るため、中央銀行は政策金利を引き上げる。これは、商業銀行への貸し出しに適用する金利、または商業銀行の預金に支払う金利だ。商業銀行は、この金利上昇分の一部を顧客に転嫁するため、企業や消費者の購買力は低下する。たとえば、住宅や車の購入資金を借りるコストが高くなる。
最終的に、利上げは支出を抑え、貯蓄を促す。これにより企業は、価格の引き上げ幅を抑えたり、需要を喚起するために価格を引き下げたりするようになる。
金利上昇とインフレ
一部の国でインフレ率が数十年ぶりの高水準に達するなか、多くの中央銀行が利上げを発表した。以下では、2022年1月以降、一部の国や地域でインフレ率と政策金利がどのように変化したかを示す。対象となる国・地域は、現在のインフレ率が高い順に並べている。
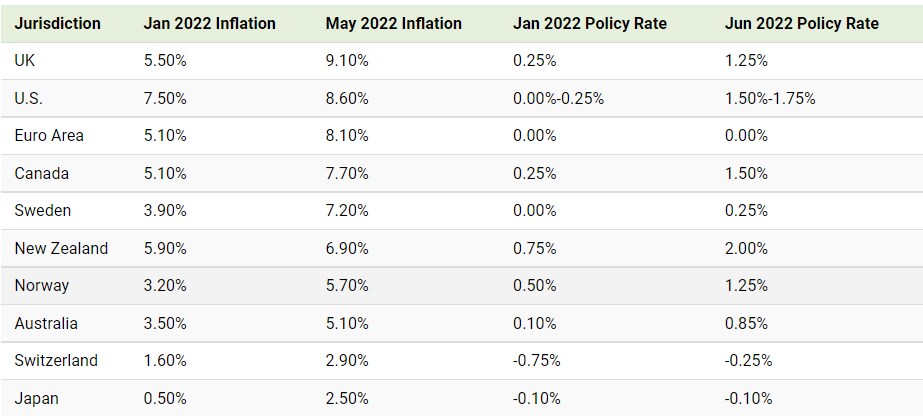
米連邦準備制度理事会(FRB)は最も積極的に利上げを進めている。1月以降、政策金利を1.5%引き上げ、その半分は2022年6月の会合で実施された。FRB議長のジェローム・パウエル氏は、政策金利を通常の水準に戻すため、委員会として「初期段階で、もう少し前倒ししたい」と述べた。この措置は、米国が40年ぶりの高インフレに直面するなかで講じられている。
一方、欧州連合(EU)ではインフレ率が8.1%に達しているが、政策金利はまだ引き上げられていない。ただし、欧州中央銀行(ECB)は明確なフォワードガイダンスを示している。7月に金利を0.25%引き上げ、9月にはさらに大幅な引き上げを行う可能性があり、その後も段階的ながら継続的に引き上げる方針だ。明確なフォワードガイダンスは、人々が支出や投資の判断をしやすくし、市場を混乱させるような不測の事態を避けることを目的としている。
利上げのペース
利上げは、絶妙なバランスを要する。中央銀行が急速に金利を引き上げるのは、坂道を下る車のブレーキを急に踏むようなものだ。経済が停滞しかねない。これは1980年代の米国で実際に起きた。ポール・ボルカー議長率いるFRBは政策金利を20%まで引き上げた。すると、経済は景気後退に陥ったものの、積極的な金融政策によって、最終的に2桁のインフレ率は抑えられた。
しかし、利上げが遅すぎると、インフレに勢いがつき、抑制が難しくなる可能性がある。物価の大幅な上昇が長引くほど、将来のインフレ予想は高まる。そうなると、人々がさらなる値上がりを見越して買い急ぎ、高い需要が続くこともある。
「やりすぎるリスクも、十分に踏み込まないリスクも常にあります。判断は非常に難しいものになるでしょう。」
ジェローム・パウエル、米連邦準備制度理事会(FRB)議長
中央銀行は政策金利を通じて需要に影響を与えられるが、それは方程式の一面にすぎない。インフレはサプライチェーンの問題によっても引き起こされており、これは多かれ少なかれ中央銀行の制御の及ばない問題だ。




